เมื่อโลกร้อนไม่ใช่แค่เรื่องสิ่งแวดล้อมแต่เป็นความเสี่ยงต่อระบบการเงินไทย
Key Takeaways:
• ความเสี่ยงจาก Climate Change ไม่ได้หยุดอยู่ที่ภัยธรรมชาติ แต่สามารถส่งผ่านมายังภาคการเงิน จนกลายเป็นความเสี่ยงเชิงระบบได้
• ประเทศไทยมีความเปราะบางต่อ Climate Risk มากกว่าหลายประเทศ จากทั้งโครงสร้างเศรษฐกิจ การพึ่งพาสินเชื่อธนาคาร และข้อจำกัดในการปรับตัวของภาคธุรกิจ
• การบริหาร Climate Risk จึงไม่ใช่เพียงนโยบายด้านสิ่งแวดล้อม แต่เป็นส่วนหนึ่งของการรักษาเสถียรภาพทางเศรษฐกิจและระบบการเงินในระยะยาว
หน้าที่ของธนาคารกลางคือ ดูแลเสถียรภาพของระบบการเงิน ไม่ใช่สภาพอากาศ
แต่ในวันนี้ ธนาคารกลางทั่วโลกกลับต้องศึกษาเรื่องน้ำท่วม ภัยแล้ง คลื่นความร้อน และไฟป่าอย่างจริงจัง เหตุผลไม่ใช่เพราะธนาคารกลางต้องการแก้ปัญหาสิ่งแวดล้อม แต่เพราะภัยธรรมชาติกำลังส่งผลกระทบต่อเศรษฐกิจ ผ่านรายได้ของธุรกิจ มูลค่าทรัพย์สิน และความสามารถในการชำระหนี้ของลูกหนี้
เมื่อความเสียหายเหล่านี้ขยายวงกว้าง ความเสี่ยงด้านภูมิอากาศก็ไม่ได้หยุดอยู่ที่สิ่งแวดล้อมอีกต่อไป แต่สามารถส่งผ่านเข้าสู่ระบบการเงิน และกลายเป็นประเด็นที่ธนาคารกลางทั่วโลกต้องติดตามอย่างใกล้ชิด งานศึกษาของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER) ช่วยให้เห็นว่า Climate Risk กำลังพัฒนาไปสู่ ความเสี่ยงเชิงระบบ (Systemic Risk) ที่สามารถส่งผลกระทบต่อทั้งเศรษฐกิจและภาคการเงิน โดยเฉพาะผ่าน ความสามารถในการชำระหนี้ของภาคธุรกิจและครัวเรือน รวมถึง มูลค่าของสินทรัพย์และหลักประกันทางการเงิน
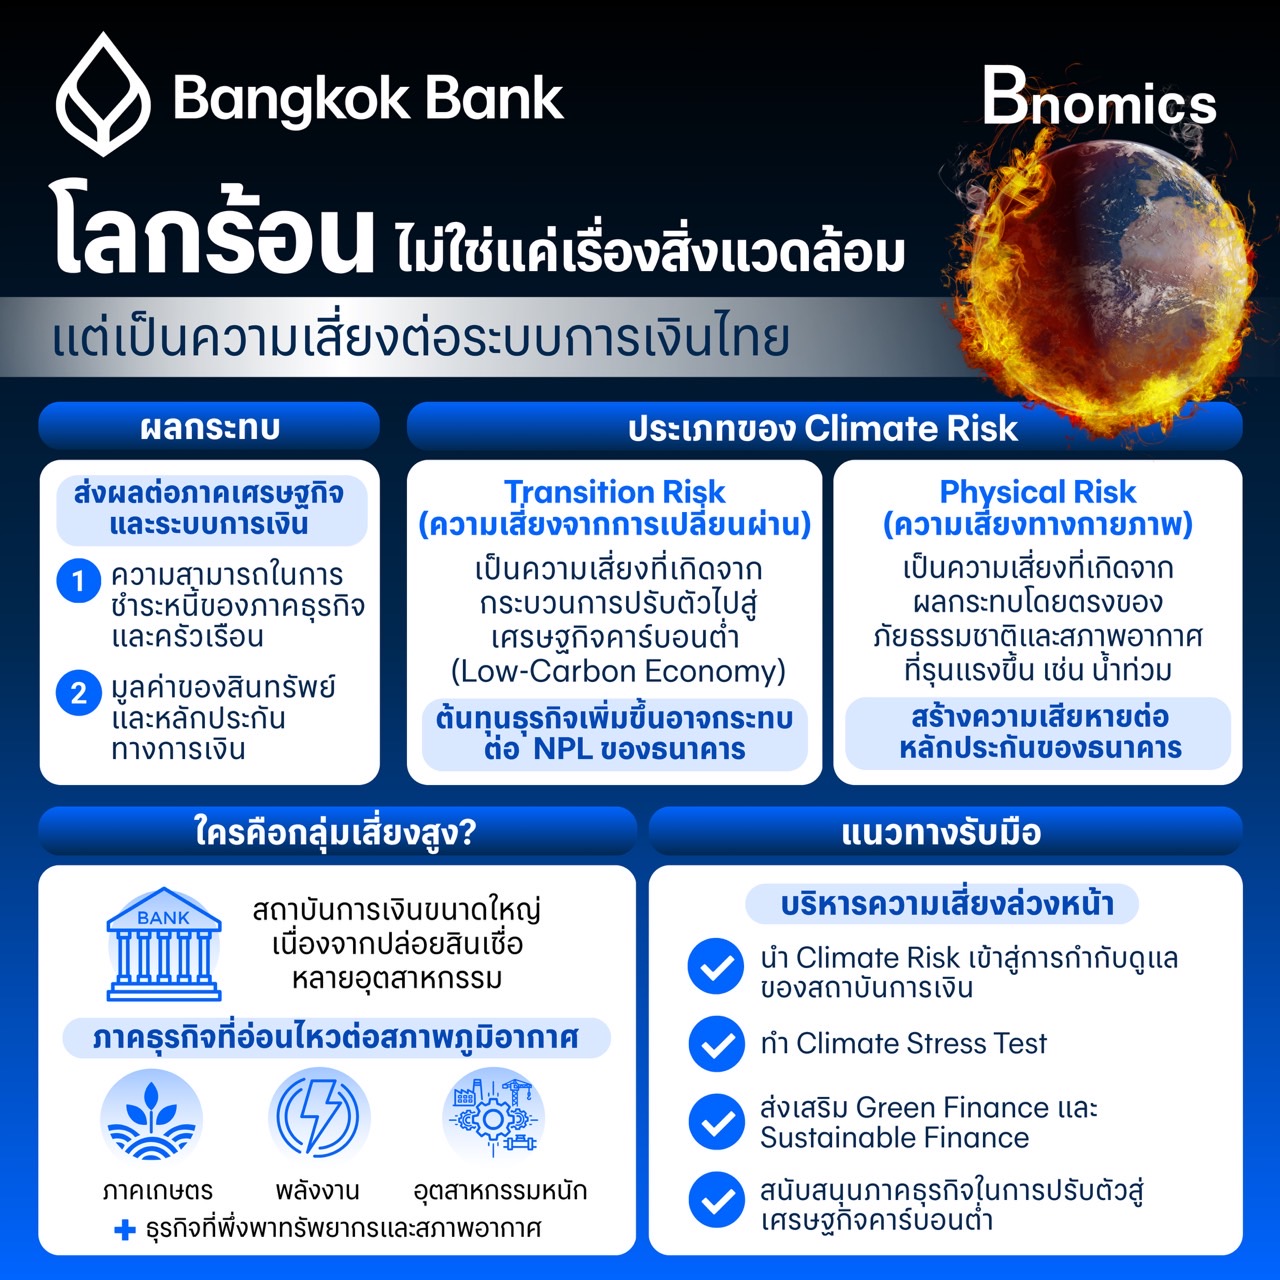
Climate Risk มี 2 รูปแบบที่แตกต่างกัน
1 Transition Risk (ความเสี่ยงจากการเปลี่ยนผ่าน)
ความเสี่ยงประเภทนี้ไม่ได้เกิดจากภัยธรรมชาติโดยตรง แต่เกิดจากการที่โลกกำลังเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ เมื่อหลายประเทศเริ่มใช้มาตรการต่าง ๆ เช่น ภาษีคาร์บอน กฎระเบียบด้านสิ่งแวดล้อม หรือสนับสนุนพลังงานสะอาด ธุรกิจที่ปล่อยก๊าซเรือนกระจกสูงอาจเผชิญต้นทุนที่เพิ่มขึ้น สูญเสียความสามารถในการแข่งขัน และมีผลประกอบการที่อ่อนแอลง
เมื่อรายได้ลดลง ความสามารถในการชำระหนี้ก็ลดลงตาม และความเสี่ยงด้านเครดิตของสถาบันการเงินก็เพิ่มขึ้น
2 Physical Risk (ความเสี่ยงทางกายภาพ)
อีกด้านหนึ่ง ผลกระทบจากน้ำท่วม ภัยแล้ง พายุ หรือคลื่นความร้อน สามารถสร้างความเสียหายต่อโรงงาน พื้นที่เกษตร โครงสร้างพื้นฐาน และห่วงโซ่อุปทาน
เมื่อธุรกิจต้องหยุดการผลิตหรือมีต้นทุนสูงขึ้น รายได้ย่อมลดลง ขณะที่มูลค่าทรัพย์สินและหลักประกันก็อาจปรับตัวลดลง ความเสี่ยงจึงไม่ได้เกิดกับธุรกิจเพียงอย่างเดียว แต่ส่งต่อมายังภาคการเงินด้วย แม้ Transition Risk และ Physical Risk จะมีสาเหตุแตกต่างกัน แต่ทั้งสองล้วนมีปลายทางเดียวกัน คือการเพิ่มความเสี่ยงต่อระบบการเงิน
เหตุใดประเทศไทยจึงมีความเปราะบางต่อ Climate Risk
แม้ประเทศไทยจะไม่ได้เป็นประเทศที่ปล่อยก๊าซเรือนกระจกมากที่สุดของโลก แต่กลับเผชิญผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศอย่างต่อเนื่อง ความเปราะบางของไทยไม่ได้เกิดจากปัจจัยเพียงด้านเดียว แต่เป็นผลจากโครงสร้างเศรษฐกิจหลายด้านที่เชื่อมโยงกัน
1 ภัยธรรมชาติเกิดขึ้นบ่อยและรุนแรงขึ้น
ประเทศไทยเผชิญทั้งน้ำท่วม ภัยแล้ง และคลื่นความร้อนอย่างต่อเนื่อง ส่งผลกระทบต่อภาคเกษตร ภาคอุตสาหกรรม และการท่องเที่ยว ซึ่งเป็นเครื่องยนต์สำคัญของเศรษฐกิจไทย
2 ภาคธุรกิจไทยยังพึ่งพาสินเชื่อจากธนาคารเป็นหลัก
ภาคธุรกิจไทย โดยเฉพาะ SMEs ยังอาศัยสินเชื่อจากธนาคารเป็นแหล่งเงินทุนหลัก เมื่อธุรกิจได้รับผลกระทบจาก Climate Risk รายได้และกระแสเงินสดย่อมลดลง ทำให้ความสามารถในการชำระหนี้อ่อนแอลง และความเสี่ยงสามารถส่งผ่านเข้าสู่ระบบธนาคารได้อย่างรวดเร็ว
3 SMEs ยังมีข้อจำกัดในการปรับตัว
แม้หลายธุรกิจเริ่มลงทุนเพื่อลดการปล่อยก๊าซเรือนกระจกหรือปรับตัวต่อสภาพภูมิอากาศ แต่ SMEs จำนวนมากยังเผชิญข้อจำกัดด้านเงินทุน เทคโนโลยี และการเข้าถึง Green Finance ทำให้การเปลี่ยนผ่านทำได้ช้ากว่าที่ควร Climate Risk ส่งผ่านมาสู่ระบบการเงินได้อย่างไร
แม้ Physical Risk และ Transition Risk จะมีสาเหตุแตกต่างกัน แต่ทั้งสองล้วนส่งผลต่อระบบการเงินผ่านกลไกที่คล้ายคลึงกัน
เมื่อธุรกิจได้รับผลกระทบ ไม่ว่าจะจากโรงงานที่ต้องหยุดการผลิตเพราะน้ำท่วม หรือจากต้นทุนที่สูงขึ้นเพราะมาตรการด้านสิ่งแวดล้อม ผลประกอบการย่อมอ่อนแอลง
เมื่อรายได้ลดลง ความสามารถในการชำระหนี้ก็ลดลงตาม และความเสี่ยงด้านเครดิตของสถาบันการเงินก็เพิ่มขึ้น หากเกิดขึ้นกับธุรกิจจำนวนมากพร้อมกัน ความเสี่ยงก็อาจไม่ได้จำกัดอยู่เพียงลูกหนี้บางราย แต่สามารถลุกลามไปสู่ระบบการเงินในวงกว้างได้
กล่าวโดยสรุป กลไกการส่งผ่านมีลักษณะดังนี้
ภัยธรรมชาติหรือการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ
⬇️
ผลประกอบการของธุรกิจลดลง
⬇️
ความสามารถในการชำระหนี้ลดลง
⬇️
ความเสี่ยงด้านเครดิตของสถาบันการเงินเพิ่มขึ้น
⬇️
เสถียรภาพของระบบการเงินอ่อนแอลง
นอกจากนี้ Climate Risk ยังอาจกดดันมูลค่าของที่ดิน อสังหาริมทรัพย์ และสินทรัพย์ทางการเงิน ซึ่งเป็นหลักประกันของระบบสินเชื่อ หากมูลค่าสินทรัพย์ลดลงในวงกว้าง ความเสี่ยงก็อาจไม่ได้กระทบเฉพาะลูกหนี้หรือสถาบันการเงินบางแห่ง แต่สามารถลุกลามจนกลายเป็น ความเสี่ยงเชิงระบบ (Systemic Risk)ได้
ใครคือกลุ่มเสี่ยงสูง
กลุ่มธุรกิจที่อ่อนไหวต่อ Climate Risk ได้แก่
• ภาคเกษตรกรรม
• ภาคพลังงาน
• อุตสาหกรรมที่ใช้พลังงานเข้มข้น
• ธุรกิจที่พึ่งพาทรัพยากรธรรมชาติและสภาพอากาศ
หากภาคส่วนเหล่านี้เผชิญความเสียหายอย่างต่อเนื่อง คุณภาพสินเชื่อของสถาบันการเงินก็อาจอ่อนแอลง และส่งผลต่อเสถียรภาพของระบบการเงินในภาพรวม
ประเทศไทยควรเตรียมตัวอย่างไร
การรับมือกับ Climate Risk ไม่ใช่หน้าที่ของภาคสิ่งแวดล้อมเพียงอย่างเดียว แต่เป็นโจทย์ร่วมของทั้งภาครัฐ ภาคธุรกิจ และสถาบันการเงิน
แนวทางสำคัญ ได้แก่
• นำ Climate Risk เข้ามาเป็นส่วนหนึ่งของการบริหารความเสี่ยงของสถาบันการเงิน
• พัฒนา Climate Stress Test เพื่อประเมินผลกระทบในสถานการณ์ต่าง ๆ
• ส่งเสริม Green Finance และ Sustainable Finance เพื่อสนับสนุนการลงทุนของภาคธุรกิจ
• เพิ่มโอกาสให้ SMEs เข้าถึงเงินทุน เทคโนโลยี และองค์ความรู้ เพื่อเร่งการปรับตัวสู่เศรษฐกิจคาร์บอนต่ำ
บทสรุป
ในอดีต ความเสี่ยงที่ธนาคารต้องติดตามอาจมาจากวัฏจักรเศรษฐกิจ อัตราดอกเบี้ย หรือความผันผวนของตลาดการเงินแต่ในวันนี้ สภาพภูมิอากาศกำลังกลายเป็นอีกหนึ่งปัจจัยที่กำหนดเสถียรภาพของระบบการเงินยิ่งภาคธุรกิจปรับตัวได้เร็วเท่าไร ระบบการเงินก็จะยิ่งมีความมั่นคงมากขึ้นเท่านั้น การบริหาร Climate Risk จึงไม่ใช่เพียงการปกป้องสิ่งแวดล้อม แต่คือการลดความเปราะบางของเศรษฐกิจ เสริมศักยภาพในการปรับตัวของภาคธุรกิจ และสร้างระบบการเงินที่แข็งแกร่งพอจะรับมือกับความเสี่ยงในอนาคต.-Bnomics by Bangkok Bank