ออมสินเปิดเกมสินเชื่อคนตัวเล็ก! ดัน “นกกระซิบ” ช่วยร้านค้าหนีน้ำท่วม ชูดอกเบี้ยต่ำ 1.7% ย้ำภารกิจ “รอดไปด้วยกัน” ตั้งเป้าสินเชื่อโต 1.25–1.5 เท่าของ GDP ยืนยันเดินหน้าช่วยคนตัวเล็ก
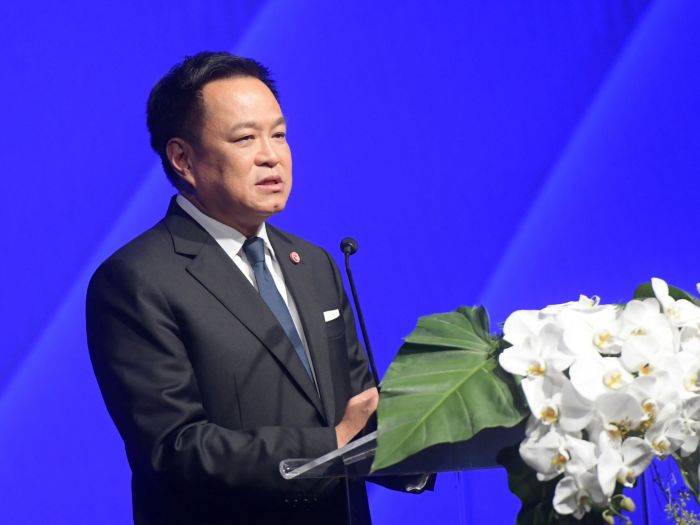
วันนี้ขอนั่งจับเข่าคุย กับ “ทรงพล ชีวะปัญญาโรจน์” ผู้อำนวยการธนาคารออมสิน เพื่อเจาะลึกยุทธศาสตร์ออมสิน เมื่อธนาคารเพื่อสังคมไม่เลือกแข่งกำไรสูงสุด แต่เดินหน้าปล่อยสินเชื่อรายย่อย ท่ามกลางธนาคารพาณิชย์ชะลอปล่อยกู้ พร้อมขยายบทบาทบริษัทลูก วางระบบรับมือวิกฤต และเผชิญโจทย์ใหญ่ส่งผ่านซอฟต์โลนที่สถาบันการเงินอื่นไม่จูงใจรับไปปล่อยต่อ
ธนาคารออมสินกำลังเดินเกมสินเชื่อบนโจทย์ที่ใหญ่กว่าการเพิ่มยอดปล่อยกู้ เมื่อผู้ประกอบการรายเล็ก ร้านค้า และประชาชนฐานรากต้องเผชิญแรงกดดันจากเศรษฐกิจและภัยพิบัติ การเข้าถึงแหล่งเงินทุนจึงกลายเป็นปัจจัยสำคัญต่อการประคองธุรกิจและฟื้นฟูรายได้
“ทิศทางการดำเนินงานของธนาคาร ตั้งแต่การนำโครงการสินเชื่อหมุนเวียน “นกกระซิบ” ตามนโยบายของรองนายกฯ ”เอกนิติ“ มาช่วยผู้ประกอบการที่ได้รับผลกระทบจากน้ำท่วม การกำหนดดอกเบี้ยในระดับต่ำ การพัฒนาผลิตภัณฑ์สินเชื่อรายย่อย ไปจนถึงการบริหารบริษัทในเครือและเตรียมความพร้อมรับมือวิกฤตที่อาจเกิดขึ้นโดยไม่คาดคิด” ผอ.ออมสิน กล่าว
ประเด็นสำคัญจึงไม่ใช่เพียงว่าออมสินจะปล่อยสินเชื่อได้มากแค่ไหน แต่คือการออกแบบระบบการเงินให้คนตัวเล็กสามารถเข้าถึงเงินทุน ชำระหนี้ได้จริง และกลับมายืนได้ด้วยตัวเอง
“นกกระซิบ” สินเชื่อหมุนเวียนช่วยร้านค้าสู้ภัยน้ำท่วม ตั้งเป้าอนุมัติสูง
หนึ่งในมาตรการสำคัญคือการนำโครงการสินเชื่อหมุนเวียน “นกกระซิบ” เป็นนโยบายของนายเอกนิติ รองนายกรัฐมนตรี มาปรับใช้เพื่อช่วยเหลือผู้ประกอบการและร้านค้าที่ได้รับผลกระทบจากน้ำท่วม โดยเปิดทางให้ผู้ประกอบการเข้าถึงเงินทุนเพื่อประคองกิจการในช่วงที่รายได้สะดุด ปัจจุบันมีผู้ยื่นขอสินเชื่อแล้วประมาณ 4,000 ราย คาดว่าจะอนุมัติได้ 3,000 ราย โดยระบุกรอบอัตราอนุมัติไว้ที่ประมาณ 80–90% ของผู้ยื่นขอสินเชื่อ
สินเชื่อกำหนดวงเงินสูงสุดไม่เกิน 50,000 บาทต่อราย ส่วนผู้ที่ต้องการวงเงินสูงกว่านี้จะมีแพ็กเกจสินเชื่ออื่นรองรับ ขณะที่เกณฑ์พิจารณาเน้นพฤติกรรมของลูกค้า โดยขอเพียงไม่เป็นหนี้เสีย (NPL) และธนาคารกำลังพัฒนาระบบ Alternative Scoring ร่วมกับพันธมิตร เพื่อเพิ่มทางเลือกในการประเมินความสามารถของผู้กู้
จุดน่าสนใจของสินเชื่อนี้อยู่ที่การใช้เงินทุนให้สอดคล้องกับจังหวะรายได้ของร้านค้า เพราะผู้ประกอบการที่ได้รับผลกระทบจากน้ำท่วมอาจต้องใช้เงินซ่อมแซมร้าน ซื้อวัตถุดิบ หรือกลับมาเปิดกิจการ ก่อนที่รายได้จะฟื้นตัวเต็มที่ การมีสินเชื่อวงเงินไม่สูงจึงเป็นเครื่องมือช่วยประคองสภาพคล่องในระยะเริ่มต้น ขณะที่การมีผลิตภัณฑ์อื่นรองรับผู้ต้องการวงเงินสูงขึ้น ช่วยให้การให้สินเชื่อไม่จำกัดอยู่เพียงกลุ่มที่ต้องการเงินจำนวนเล็กน้อยเท่านั้น
อย่างไรก็ตาม ผลลัพธ์ของมาตรการจะขึ้นอยู่กับความรวดเร็วในการอนุมัติ การเข้าถึงเงินทุน และความสามารถของผู้ประกอบการในการนำเงินไปฟื้นฟูกิจการให้กลับมาสร้างรายได้อีกครั้ง
การใช้ QR Code วัดยอดขาย เปิดทางเพิ่มวงเงิน ลดภาระดอกเบี้ย
นายทรงพล ยังกล่าวถึงโครงการ QR มหาเฮง ซึ่งมีผู้ยื่นขอสินเชื่อเข้ามาต่อเนื่อง 4,000 ราย มียอดปฏิเสธสินเชื่อน้อยกว่า 20% และผู้ขอสินเชื่อมากกว่า 70% ได้ลุ้นการอนุมัติ ส่วนการปฏิเสธส่วนใหญ่เกี่ยวข้องกับเงื่อนไข NPL และเครดิตบูโรตามกติกาของแบงก์ชาติ
การใช้ข้อมูลจาก QR Code ของธนาคารในการประเมินรายได้ ร้านค้าที่รับชำระค่าสินค้าและบริการผ่าน QR Code จะทำให้ธนาคารมองเห็นความต่อเนื่องของยอดขายได้ หากยอดขายเติบโตขึ้น ธนาคารสามารถพิจารณาขยายวงเงินสินเชื่อให้เหมาะสมกับศักยภาพของกิจการ
ในมุมของผู้ประกอบการ วิธีนี้ช่วยเชื่อมโยงการเข้าถึงเงินทุนเข้ากับกิจกรรมทางเศรษฐกิจที่เกิดขึ้นจริง โดยเฉพาะร้านค้ารายย่อยที่อาจไม่มีหลักทรัพย์ค้ำประกันหรือเอกสารทางการเงินครบถ้วนเหมือนธุรกิจขนาดใหญ่ ขณะเดียวกัน การนำรายได้จากการขายมาชำระคืนได้ทันที ยังช่วยลดภาระดอกเบี้ยเมื่อเทียบกับการถือเงินกู้ไว้นานโดยไม่จำเป็น
หากระบบประเมินรายได้และการขยายวงเงินทำงานได้อย่างมีประสิทธิภาพ สินเชื่อรูปแบบนี้อาจเป็นอีกช่องทางที่ช่วยให้ร้านค้ารายเล็กเข้าถึงเงินทุนตามความสามารถในการดำเนินธุรกิจ แทนที่จะต้องพึ่งเงินก้อนใหญ่ที่อาจสร้างภาระผ่อนชำระเกินกำลัง
จุดยืนออมสิน ไม่แข่งกำไรสูงสุด คิดดอกเบี้ย 1.7% แต่สร้างสมดุลระบบการเงิน
อีกหนึ่งยุทธศาสตร์ที่นายทรงพลย้ำ คือ การกำหนดราคาและอัตราดอกเบี้ยในระดับต่ำ เพื่อสร้างทางเลือกให้แก่ประชาชน ข้อมูลที่เปิดเผยระบุว่า อัตราดอกเบี้ยของธนาคารออมสินอยู่ที่ประมาณ 1.7% เมื่อเปรียบเทียบกับธนาคารอื่นที่มีอัตราต่ำสุดประมาณ 2.8% และกลุ่มธนาคารพาณิชย์ขนาดใหญ่ 6 แห่งที่มีอัตราสูงสุดประมาณ 4%
ออมสินยืนยันว่าไม่ได้มุ่งเน้นการเพิ่มส่วนต่างอัตราดอกเบี้ยสุทธิ (Net Interest Margin: NIM) หรือแสวงหากำไรสูงสุด แต่ให้ความสำคัญกับการรักษาสมดุลในระบบการเงิน และสร้างประโยชน์แก่ลูกค้า แนวทางดังกล่าวสะท้อนบทบาทของธนาคารที่ต้องการให้ประชาชนมีทางเลือกด้านต้นทุนทางการเงิน โดยเฉพาะกลุ่มผู้ประกอบการรายย่อยที่มีข้อจำกัดในการเข้าถึงสินเชื่อจากสถาบันการเงินทั่วไป
การกำหนดดอกเบี้ยต่ำของออมสิน จึงไม่ได้เป็นเพียงการแข่งขันด้านราคา แต่เป็นการกำหนดทิศทางการให้บริการของธนาคารว่า จะใช้ต้นทุนทางการเงินเป็นเครื่องมือช่วยให้ประชาชนรักษาสภาพคล่องและฟื้นตัวจากปัญหาทางเศรษฐกิจได้อย่างไร เพื่อให้ธนาคารสามารถรักษาความสามารถในการช่วยเหลือลูกค้าได้ในระยะยาว เพื่อลดช่องว่างจากแบงก์พาณิชย์ไม่ได้ทำหน้าที่
ทำไมออมสินเลือก “กู้น้อย ๆ กู้บ่อย ๆ” แทนสินเชื่อก้อนใหญ่
ออมสินใช้แนวทางการปล่อยสินเชื่อที่แตกต่างจากธนาคารบางแห่ง โดยเน้นรูปแบบ “กู้น้อย ๆ แล้วก็กู้บ่อย ๆ ไปเรื่อย ๆ” เพื่อให้ลูกค้าสามารถกู้ตามความจำเป็น นำเงินไปสร้างรายได้ และชำระคืนก่อนต่อยอดการกู้ตามกำลังของตนเอง จึงกำหนดกลุ่มเป้าหมายด้วย 3 กลุ่ม ได้แก่
- กลุ่มฐานราก เช่น พ่อค้าแม่ค้าในตลาดสดและผู้ประกอบอาชีพอิสระที่เข้าไม่ถึงสินเชื่อ
- กลุ่ม SME โดยเฉพาะผู้ประกอบการที่ไม่มีหลักประกัน
- กลุ่มที่เข้าไม่ถึงระบบธนาคาร เช่น ผู้ที่ต้องการเงินทุนซื้อชุดนักเรียนในช่วงเปิดเทอม ภายใต้โครงการ “เปิดเทอมมีออมสิน”
แนวคิดนี้ตั้งอยู่บนการให้สินเชื่อที่สัมพันธ์กับความต้องการใช้เงินจริงและกำลังชำระคืนของลูกค้า แทนการผลักภาระเงินกู้ก้อนใหญ่ให้กับผู้ที่มีรายได้ไม่แน่นอน ธนาคารยังมีโครงการ Customer Award หรือ “รางวัลคนหมดหนี้” เพื่อสร้างแรงจูงใจให้ลูกค้าที่มีประวัติการชำระดี โดยใช้การลดอัตราดอกเบี้ยเป็นกำลังใจในการผ่อนชำระ มาตรการเหล่านี้สะท้อนว่าการสร้างวินัยทางการเงินไม่จำเป็นต้องพึ่งการลงโทษหรือการจำกัดสินเชื่อเพียงอย่างเดียว
การเปลี่ยนวิธีคิดเรื่องหนี้เสีย ดอกเบี้ยไม่แพงช่วยให้เงินต้นลดจริง
“ปัญหาหนี้เสียเป็นโจทย์สำคัญของระบบสินเชื่อ โดยเฉพาะในกลุ่มลูกค้าที่มีความเสี่ยงสูงและมีรายได้ไม่แน่นอน ธนาคารพาณิชย์ทั่วไปมักคิดอัตราดอกเบี้ยสูงกับลูกค้ากลุ่มเสี่ยง เพื่อนำรายได้ไปตั้งสำรองรองรับความเสี่ยง แต่เมื่อดอกเบี้ยสูงเกินกำลัง ผู้กู้อาจชำระได้เพียงดอกเบี้ย ขณะที่เงินต้นไม่ลดลง และท้ายที่สุดอาจกลายเป็นหนี้เสีย” นายทรงพล กล่าว
ออมสินจึงเลือกแนวทางคิดดอกเบี้ยไม่สูงเกินไปและทำให้ค่างวดผ่อนชำระเบาลง เพื่อเปิดโอกาสให้ลูกค้านำรายได้ไปตัดเงินต้นได้จริง แนวคิดนี้เชื่อมโยงกับเป้าหมายการลดความเสี่ยงของธนาคารในระยะยาว เพราะหากลูกหนี้สามารถชำระเงินต้นได้อย่างต่อเนื่อง โอกาสที่ภาระหนี้จะสะสมจนกลายเป็นปัญหาก็อาจลดลง และธนาคารก็ไม่จำเป็นต้องแบกรับภาระการตั้งสำรองในระดับสูงเท่าเดิม
ออมสินเชื่อมั่นว่าลูกค้ารายเล็กมีศักยภาพในการฟื้นตัวและมีวินัยทางการเงิน หากได้รับเงื่อนไขสินเชื่อที่เหมาะสม “หัวใจของแนวทางนี้จึงไม่ใช่เพียงการปล่อยกู้ให้มากขึ้น แต่คือการทำให้ลูกหนี้มีโอกาสชำระหนี้ได้จริง” ซึ่งเป็นประโยชน์ต่อทั้งผู้กู้และสถาบันการเงิน หากสามารถออกแบบเงื่อนไขให้สอดคล้องกับรายได้และความเสี่ยงของลูกค้าแต่ละกลุ่ม
ออมสิน มีพอร์ตสินเชื่อ 2.6 ล้านล้านบาท แต่ซอฟต์โลนนับแสนล้าน ยังติดโจทย์ ส่งผ่านเงินกู้ไม่ถึงรายย่อยเต็มที่
แม้ธนาคารออมสินมีพอร์ตสินเชื่อรวมประมาณ 2.6 ล้านล้านบาท แต่การผลักดันสินเชื่อดอกเบี้ยต่ำผ่านสถาบันการเงินอื่นยังเผชิญข้อจำกัด ออมสินปล่อยกู้ดอกเบี้ยต่ำให้แก่แบงก์พาณิชย์อื่นในอัตรา 0.01% เพื่อนำไปปล่อยต่อให้กับผู้ประกอบการรายย่อยอื่นดอกเบี้ยไม่เกิน 3.5% ทำให้แบงก์อื่นที่รับเงินไปมีส่วนต่างอัตราดอกเบี้ยสูงสุดเกือบ 3.49 % จึงไม่อยากใช้เงินซอล์ฟโลน
เพราะแบงก์อื่นมองว่าส่วนต่างดังกล่าวยังน้อยเกินไปและไม่คุ้มค่ากับการดำเนินงาน จึงไม่ค่อยส่งต่อสินเชื่อตามแนวทางที่วางไว้ ผลที่เกิดขึ้นคือออมสินต้องลงมาปล่อยสินเชื่อโดยตรงแก่ลูกค้ารายย่อยด้วยตัวเอง และรับภาระค่าใช้จ่ายในการดำเนินงานทั้งหมดมากขึ้น ในทางปฏิบัติ การแก้ปัญหาจึงไม่ใช่แค่การเพิ่มวงเงินสินเชื่อ แต่ต้องพิจารณาทั้งโครงสร้างผลตอบแทนของผู้ให้กู้ ต้นทุนการดำเนินงาน และวิธีทำให้ประชาชนเข้าถึงสินเชื่อได้จริง
ออมสิน ตั้งเป้าสินเชื่อโต 1.25–1.5 เท่าของ GDP ยืนยันเดินหน้าช่วยคนตัวเล็ก
นายทรงพลระบุว่า ท่ามกลางภาวะเศรษฐกิจปีนี้ ขยายตัว 2% ธนาคารออมสินตั้งเป้าหมายการเติบโตของสินเชื่อไว้ที่ 1.25–1.5 เท่าของ GDP ขณะที่ธนาคารพาณิชย์บางแห่งชะลอการปล่อยสินเชื่อ ออมสินยังมีภารกิจจำเป็นในการปล่อยสินเชื่อ โดยเฉพาะกลุ่มคนตัวเล็กที่ไม่มีหลักประกัน รวมถึงผู้ที่ได้รับผลกระทบจากภัยพิบัติหรือเผชิญวิกฤตซ้ำซ้อน
เป้าหมายนี้สะท้อนความพยายามรักษาการไหลเวียนของเงินทุนไปยังกลุ่มที่อาจถูกจำกัดโอกาสจากเงื่อนไขสินเชื่อที่เข้มงวดขึ้น หากพิจารณาในมิติของเศรษฐกิจฐานราก สินเชื่อไม่ได้มีหน้าที่เพียงเพิ่มยอดกู้ แต่ยังช่วยให้ร้านค้าสามารถซื้อสินค้าเข้าร้าน ผู้ประกอบการมีเงินหมุนเวียน และประชาชนมีทุนสำหรับประกอบอาชีพ
“การเติบโตของสินเชื่อจะมีความหมายต่อเศรษฐกิจมากน้อยเพียงใด ต้องพิจารณาควบคู่กับคุณภาพลูกหนี้ ความสามารถในการชำระคืน และการนำเงินไปสร้างรายได้จริง ไม่ใช่ดูเพียงยอดสินเชื่อที่เพิ่มขึ้น” นายทรง กล่าวย้ำ
บริษัทลูก 3–4 แห่ง เติมเต็มช่องว่างธุรกิจ ขยายการเข้าถึงเงินทุน
นอกเหนือจากการดำเนินงานของธนาคารโดยตรง ออมสินใช้บริษัทลูกหรือบริษัทในเครือประมาณ 3–4 แห่ง เข้ามาเติมเต็มงานที่ธนาคารไม่ได้ทำโดยตรง เพื่อเพิ่มความครอบคลุมและขยายการให้บริการไปยังกลุ่มตลาดต่าง ๆ บริษัทสำคัญประกอบด้วย
1. บริษัท มีที่ มีเงิน
มีจุดเด่นด้านความรวดเร็วในการให้บริการฝากขายและการจำนอง โดยมีเป้าหมายช่วยลดภาระดอกเบี้ยเงินกู้นอกระบบที่สูงมากในช่วงที่ผ่านมา ปัจจุบันมีพอร์ตสินเชื่อรวมเกือบ 8,000 ล้านบาท สะท้อนการขยายตัวของธุรกิจสินเชื่อที่ใช้ทรัพย์สินเป็นองค์ประกอบในการเข้าถึงเงินทุน
2. บริษัท เงินดีดี
จัดตั้งมาไม่ถึง 2 ปี ผลการดำเนินงานกำลังทยอยเติบโต และยังอยู่ในช่วงเติมทุนเพื่อสนับสนุนการขยายธุรกิจ จึงเป็นกิจการที่ต้องติดตามพัฒนาการในระยะต่อไป เพื่อเป็นช่องทางให้รายย่อยเข้าถึงแหล่งทุน
3. บริษัท บริหารสินทรัพย์ อารี (ARI AMC)
เข้ามาช่วยบริหารจัดการหนี้สิน ซึ่งเป็นงานเฉพาะทางที่ธนาคารอาจยังไม่มีความเชี่ยวชาญสูงเท่ากับองค์กรที่ดำเนินธุรกิจด้านนี้โดยตรง จึงหวังเป็นช่องทางในการช่วยแก้ปัญหาสินทรัพย์หนี้ NPL ของออมสิน
4. บริษัทหลักทรัพย์จัดการกองทุน เอ็มเอฟซี (MFC)
ออมสินมี MFC อยู่แล้ว แต่ต้องเข้าไปกำกับดูแลอย่างใกล้ชิด เนื่องจาก MFC เริ่มขยายตัวเป็นองค์กรขนาดใหญ่ การจัดโครงสร้างผ่านบริษัทในเครือทำให้ธนาคารสามารถแยกการดำเนินงานตามความเชี่ยวชาญเฉพาะด้าน โดยไม่จำเป็นต้องรวมทุกภารกิจไว้ในหน่วยงานธนาคารเพียงแห่งเดียว
ในเชิงยุทธศาสตร์ บริษัทลูกจึงมีบทบาททั้งการขยายตลาด การเพิ่มความรวดเร็วในการให้บริการ และการเติมเต็มข้อจำกัดด้านความเชี่ยวชาญของธนาคาร อย่างไรก็ตาม การเติบโตของบริษัทในเครือยังต้องมาพร้อมกับการกำกับดูแลที่เหมาะสม การใช้เงินทุนอย่างคุ้มค่า และการบริหารความเสี่ยง เพื่อให้การขยายธุรกิจสนับสนุนภารกิจหลักของออมสินได้อย่างยั่งยืน
ลงทุนเน้นผลตอบแทน ควบคู่คุ้มครองเงินต้น ดูแลคนทั่วไปเป็นหลัก
ในด้านการบริหารการลงทุน นายทรงพลระบุว่า ธนาคารใช้กลยุทธ์การลงทุนที่หลากหลายพอสมควรแล้ว จึงหันมาให้ความสำคัญกับการบริหารจัดการเพื่อให้ได้รับผลตอบแทนที่ดีขึ้น ควบคู่กับการคุ้มครองเงินต้นให้กับผู้ลงทุน ธนาคารยังย้ำว่าไม่ได้มุ่งเน้นดูแลเฉพาะกลุ่มผู้มีฐานะ แต่ให้ความสำคัญกับคนทั่วไปเป็นหลัก
แนวทางดังกล่าวสะท้อนความพยายามสร้างสมดุลระหว่างผลตอบแทนและความมั่นคงของเงินลงทุน โดยเฉพาะในบริบทที่ธนาคารมีบทบาทต่อประชาชนในวงกว้าง สำหรับพอร์ตการลงทุน นายทรงพลยืนยันว่าบริษัท บางจาก ยังคงเป็นพันธมิตรทางธุรกิจของธนาคารออมสิน
ขณะเดียวกัน ในส่วนสินเชื่อบ้านและสินเชื่อรถยนต์ที่ธนาคารเคยดึงมาดูแลก่อนหน้านี้ ปัจจุบันได้ส่งมอบคืนให้ผู้ดูแลหลักกลับไปบริหารจัดการตามปกติเรียบร้อยแล้ว การปรับบทบาทเช่นนี้ช่วยให้ธนาคารสามารถจัดสรรทรัพยากรและความสนใจไปยังภารกิจที่สอดคล้องกับยุทธศาสตร์หลักขององค์กรได้มากขึ้น
ภารกิจออมสินไม่ใช่แค่ปล่อยกู้ แต่ต้องทำให้คนตัวเล็กกลับมายืนได้
ทิศทางของธนาคารออมสินสะท้อนความพยายามวางบทบาทธนาคารเพื่อสังคมให้ครอบคลุมหลายมิติ ตั้งแต่การช่วยผู้ประกอบการที่ได้รับผลกระทบจากน้ำท่วมผ่านสินเชื่อหมุนเวียน การใช้ข้อมูล QR Code ประเมินยอดขาย การกำหนดดอกเบี้ยในระดับต่ำ ไปจนถึงการพัฒนาบริษัทลูกและเตรียมความพร้อมรับมือวิกฤต
ขณะเดียวกัน โจทย์ที่ยังต้องติดตามมีทั้งการขยายสินเชื่อโดยไม่เพิ่มความเสี่ยงเกินจำเป็น การทำให้ซอฟต์โลนส่งผ่านไปถึงประชาชนได้จริง และการรักษาสมดุลระหว่างการช่วยเหลือลูกค้ากับความมั่นคงทางการเงินของธนาคาร ในสถานการณ์ที่ผู้ประกอบการรายเล็กอาจมีข้อจำกัดทั้งหลักประกันและรายได้ การออกแบบสินเชื่อให้เหมาะกับความสามารถในการชำระคืนย่อมมีความสำคัญไม่น้อยไปกว่าการกำหนดวงเงินกู้
หากออมสินสามารถทำให้เงินทุนเข้าถึงผู้ที่ต้องการได้จริง ช่วยให้ลูกค้าชำระเงินต้นได้ และสร้างระบบที่พร้อมรับมือกับวิกฤตใหม่ ๆ ภารกิจของธนาคารก็จะไม่หยุดอยู่ที่การปล่อยสินเชื่อ แต่เป็นการช่วยรักษากิจการ รายได้ และโอกาสทางเศรษฐกิจของประชาชน
เพราะเป้าหมายของการเป็นธนาคารเพื่อสังคม ไม่ใช่เพียงทำให้คนเข้าถึงเงินกู้ แต่ต้องทำให้คนที่กู้สามารถเดินต่อไปได้ และ “รอดไปด้วยกัน” อย่างยั่งยืน .-ปรีชา มีชำนาญ
#ออมสิน, #GSB, #นกกระซิบ, #สินเชื่อคนตัวเล็ก, #รอดไปด้วยกัน, #ดอกเบี้ยต่ำ,#financenewscenter,