จาก “เกมตั้งรับ” รอรับนักท่องเที่ยว สู่ “เกมรุก” บุกตลาดโลก ตั้งหมุดหมาย 1% ของ SME ไทยสู่เวทีส่งออก พร้อมเปลี่ยนบทบาทจาก “ธนาคารผู้ให้กู้” เป็น “โบรกเกอร์เจรจาต่อรอง” ดึงแฟรนไชส์–อาหารไทยเป็นตัวนำ
เมื่อ “เกมตั้งรับ” ไม่พออีกต่อไป ประเทศจากเดิม ใช้”เกมตั้งรับ” รอนักท่องเที่ยวต่างชาติเฉลี่ยประมาณ 30 ล้านคนต่อปี ที่หลั่งไหลเข้าสู่ประเทศ ด้วยความพร้อมด้านโรงแรมและการบริการที่เหนือชั้น แต่จุดอ่อนที่ซ่อนอยู่คือ “เกมรุกต่างประเทศ” ยังทำได้ไม่เต็มที่
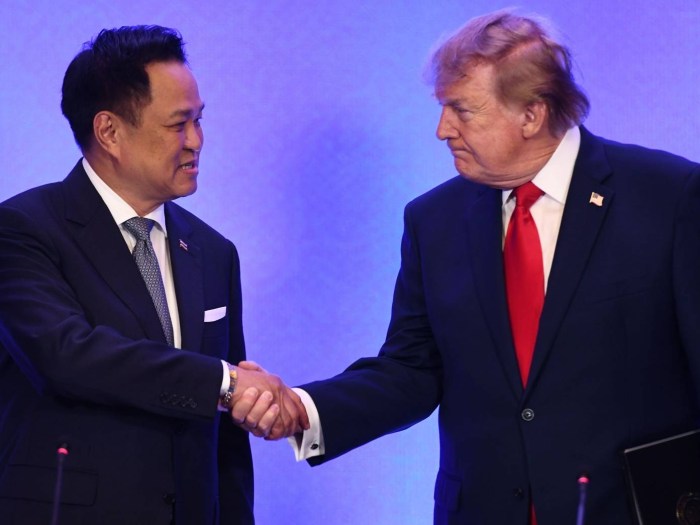
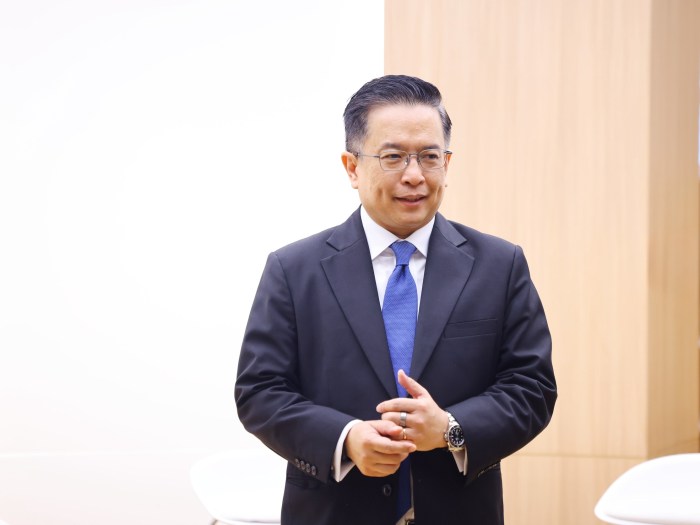
นายชลัช รัตนบุญนิธิ หัวเรือใหญ่ EXIM BANK ชี้ว่า เมื่อพฤติกรรมนักท่องเที่ยวเปลี่ยนไปอย่างสิ้นเชิง นักท่องเที่ยวกลุ่มเดินทางเอง (Backpackers) ใช้โซเชียลมีเดียค้นหาข้อมูลเพื่อตามลิ้มลองอาหารไทยยอดนิยมอย่าง ส้มตำและผัดไทย ไม่รอพึ่งกรุ๊ปทัวร์ขนาดใหญ่อีกต่อไป
นี่คือสัญญาณสำคัญที่ EXIM BANK จึงหยิบมาใช้เป็น “อาวุธเชิงกลยุทธ์” เพราะจุดเด่นที่แท้จริงของไทยไม่ใช่แค่ท่องเที่ยว แต่คือ “อาหาร” ที่บริการได้ตลอด 24 ชั่วโมง EXIM BANK จึงใช้ยุทธศาสตร์ “สองขา”: ส่งออกไปก่อน แล้วดึงรายได้กลับเข้ามา
ขาออก — ปักธงแฟรนไชส์ไทยในต่างประเทศเป้าหมาย เช่นอย่าง จีน พี่ใหญ่มหาอำนาจทางเศรษฐกิจไม่ไกลจากไทย ผลักดันธุรกิจอาหารและแฟรนไชส์ไทยไปเปิดบริการในประเทศเป้าหมาย โดยใช้เมนูอาหารไทยเป็นสินค้าชูนำ
ขาเข้า — สวมบท “หัวหน้ากรุ๊ปทัวร์” เมื่อชาวต่างชาติได้สัมผัส Signature ของอาหารไทยในต่างประเทศแล้ว EXIM BANK วางแนวทางทำหน้าที่คล้าย “หัวหน้ากรุ๊ปทัวร์” (Tour in Thailand) ดึงดูดกลุ่มลูกค้านั้นให้เดินทางกลับมาท่องเที่ยวและบริโภคต่อเนื่องในประเทศไทย
จุดเปลี่ยนสำคัญสุดในยุทธศาสตร์นี้ คือ การรื้อโมเดลธุรกิจแบบเดิม หลังพบว่า ปัญหาโมเดลแบบเดิม ธนาคารปล่อยกู้ 200,000 บาท แล้วจบ เมื่อในความจริง SME มักไปไม่รอดและเจ๊งภายใน 2-3 ปี จนต้องมาตามปรับโครงสร้างหนี้ในภายหลัง ได้เพียงผลลัพธ์ทางการโฆษณา ไม่ได้ผลลัพธ์ทางธุรกิจ
โมเดลใหม่ EXIM BANK ได้ปรับตัวจาก “ผู้ให้กู้” สู่ “โบรกเกอร์” (Broker) หรือผู้ร่วมธุรกิจ ช่วยเจรจาต่อรองทางการค้าแทนผู้ประกอบการ พร้อมเปลี่ยนรูปแบบรายได้จากการคิดดอกเบี้ย มาเป็น Revenue/Rental Model เช่น สินค้าขายได้ 3 หยวน ขอส่วนลดหรือค่าเช่า 0.5 หยวนต่อชิ้น เพื่อสร้างแรงจูงใจให้พาร์ตเนอร์ในต่างประเทศร่วมมือ
การเลือกใช้ โมเดลแฟรนไชส์ ยังช่วยลดความเสี่ยง เพราะมีการคัดกรองสินค้าและกระบวนการดำเนินงานเบื้องต้นมาแล้ว ต่างจากการปล่อยสินเชื่อแบบเดิมที่ปล่อย 10 รายอาจไม่รอดเลยสักราย เพื่อคัดสรร แฟรนไชส์ ที่มีศักยภาพ เติมทุนให้ 2 แสนบาทต่อราย คิดดอกเบี้ย 4.99% ช่วยเหลือกันตั้งแต่ต้นน้ำยันปลายน้ำ
ตั้งหมุดหมาย 1% เปลี่ยน SME ธรรมดา สู่ SME Exporter
EXIM Bank ตั้งเป้าหมายเชิงโครงสร้างที่ชัดเจน อยากเห็นสักประมาณ 1% ของ SME ทั้งหมด พัฒนาขึ้นมาเป็น ผู้ส่งออก (SME Exporter) ได้ สิ่งสำคัญคือการเปลี่ยนวิธีวัดผล จากเดิมวัดกันที่ ปริมาณวอลลุ่มการส่งออก มาเป็นการ เพิ่มจำนวนนิติบุคคล SME เข้าสู่ตลาดต่างประเทศมากขึ้น
พร้อมกันนี้ยังปรับ KPI จากการตั้งเป้าจำนวนรายลูกค้านำหน้าโดยไม่ดู Process สู่การเป็น Process-driven — เริ่มจากการเลือกกลุ่มเป้าหมายให้ถูก กำหนดกระบวนการพาสินค้าไปขาย แล้วจึงค่อยสรุปเป้าหมายร่วมกัน นี่คือแนวคิดที่ต้องการเห็น SME ไทยเป็น “กระดูกสันหลังของเศรษฐกิจ” เช่นเดียวกับโครงสร้างเศรษฐกิจของประเทศญี่ปุ่น
แผนที่ตลาด: รักษาฐานเก่า บุกฐานใหม่ 3 ทวีป
ตลาดกลุ่มเป้าหมาย
ตลาดหลัก ต้องรักษา จีน, สหรัฐอเมริกา, CLMV และกลุ่มอาเซียน
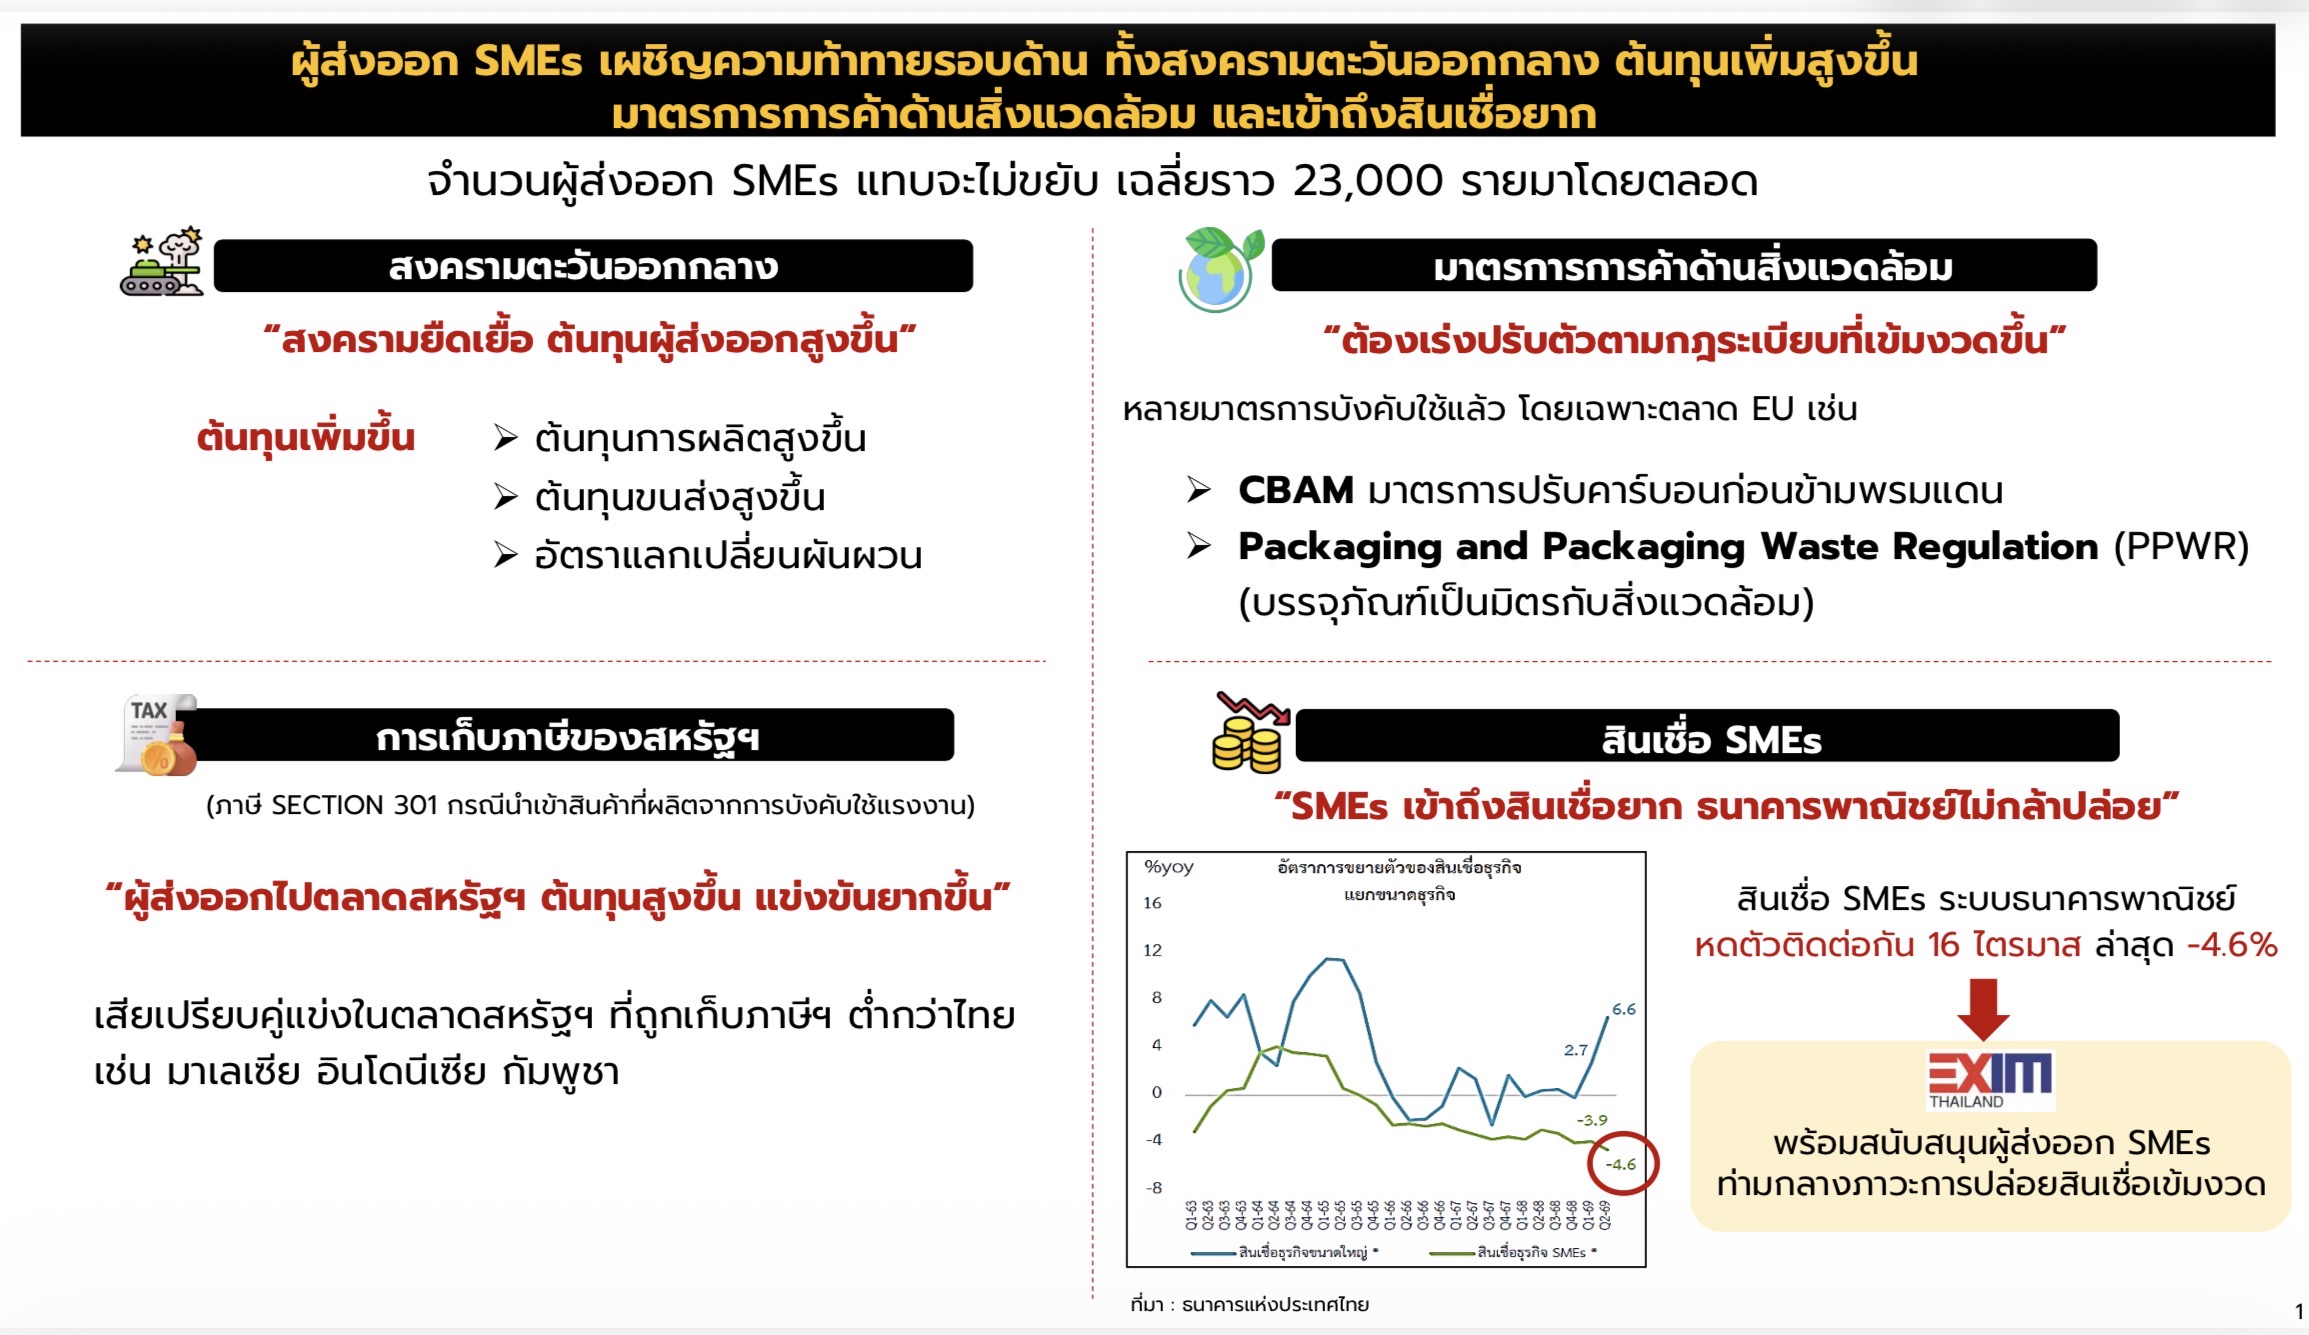
ตลาดรักษาฐานแต่มีข้อจำกัด ยุโรป — มีกฎเกณฑ์และมาตรการค่อนข้างเยอะ
ตลาดใหม่ศักยภาพสูง ตะวันออกกลาง, แอฟริกา และลาตินอเมริกา
ตะวันออกกลาง กลายเป็นดาวรุ่ง — ประเทศอย่างซาอุดีอาระเบียมีกำลังซื้อจากน้ำมันและความต้องการอาหารสูง ทำให้ยอดขายและกำไรในโซนนี้ เติบโตพุ่งขึ้นเท่าตัว
ลาตินอเมริกา (บราซิล, อาร์เจนตินา) และแคนาดา เริ่มมีผู้สนใจเดินทางมาหารือเนื่องจากมีความต้องการสินค้าไทย แต่ความท้าทายคือ เขตเวลา ที่ต่างกันมาก (เวลาไทย 11:00 น. ตรงกับเวลาตี 2 ของปลายทาง) ทำให้ SME ไปลองขายเองได้ยาก EXIM Bank จึงต้องเข้ามาช่วยเจรจาแทน
ประกันการส่งออก: เกราะป้องกันท่ามกลางภูมิรัฐศาสตร์ปั่นป่วน
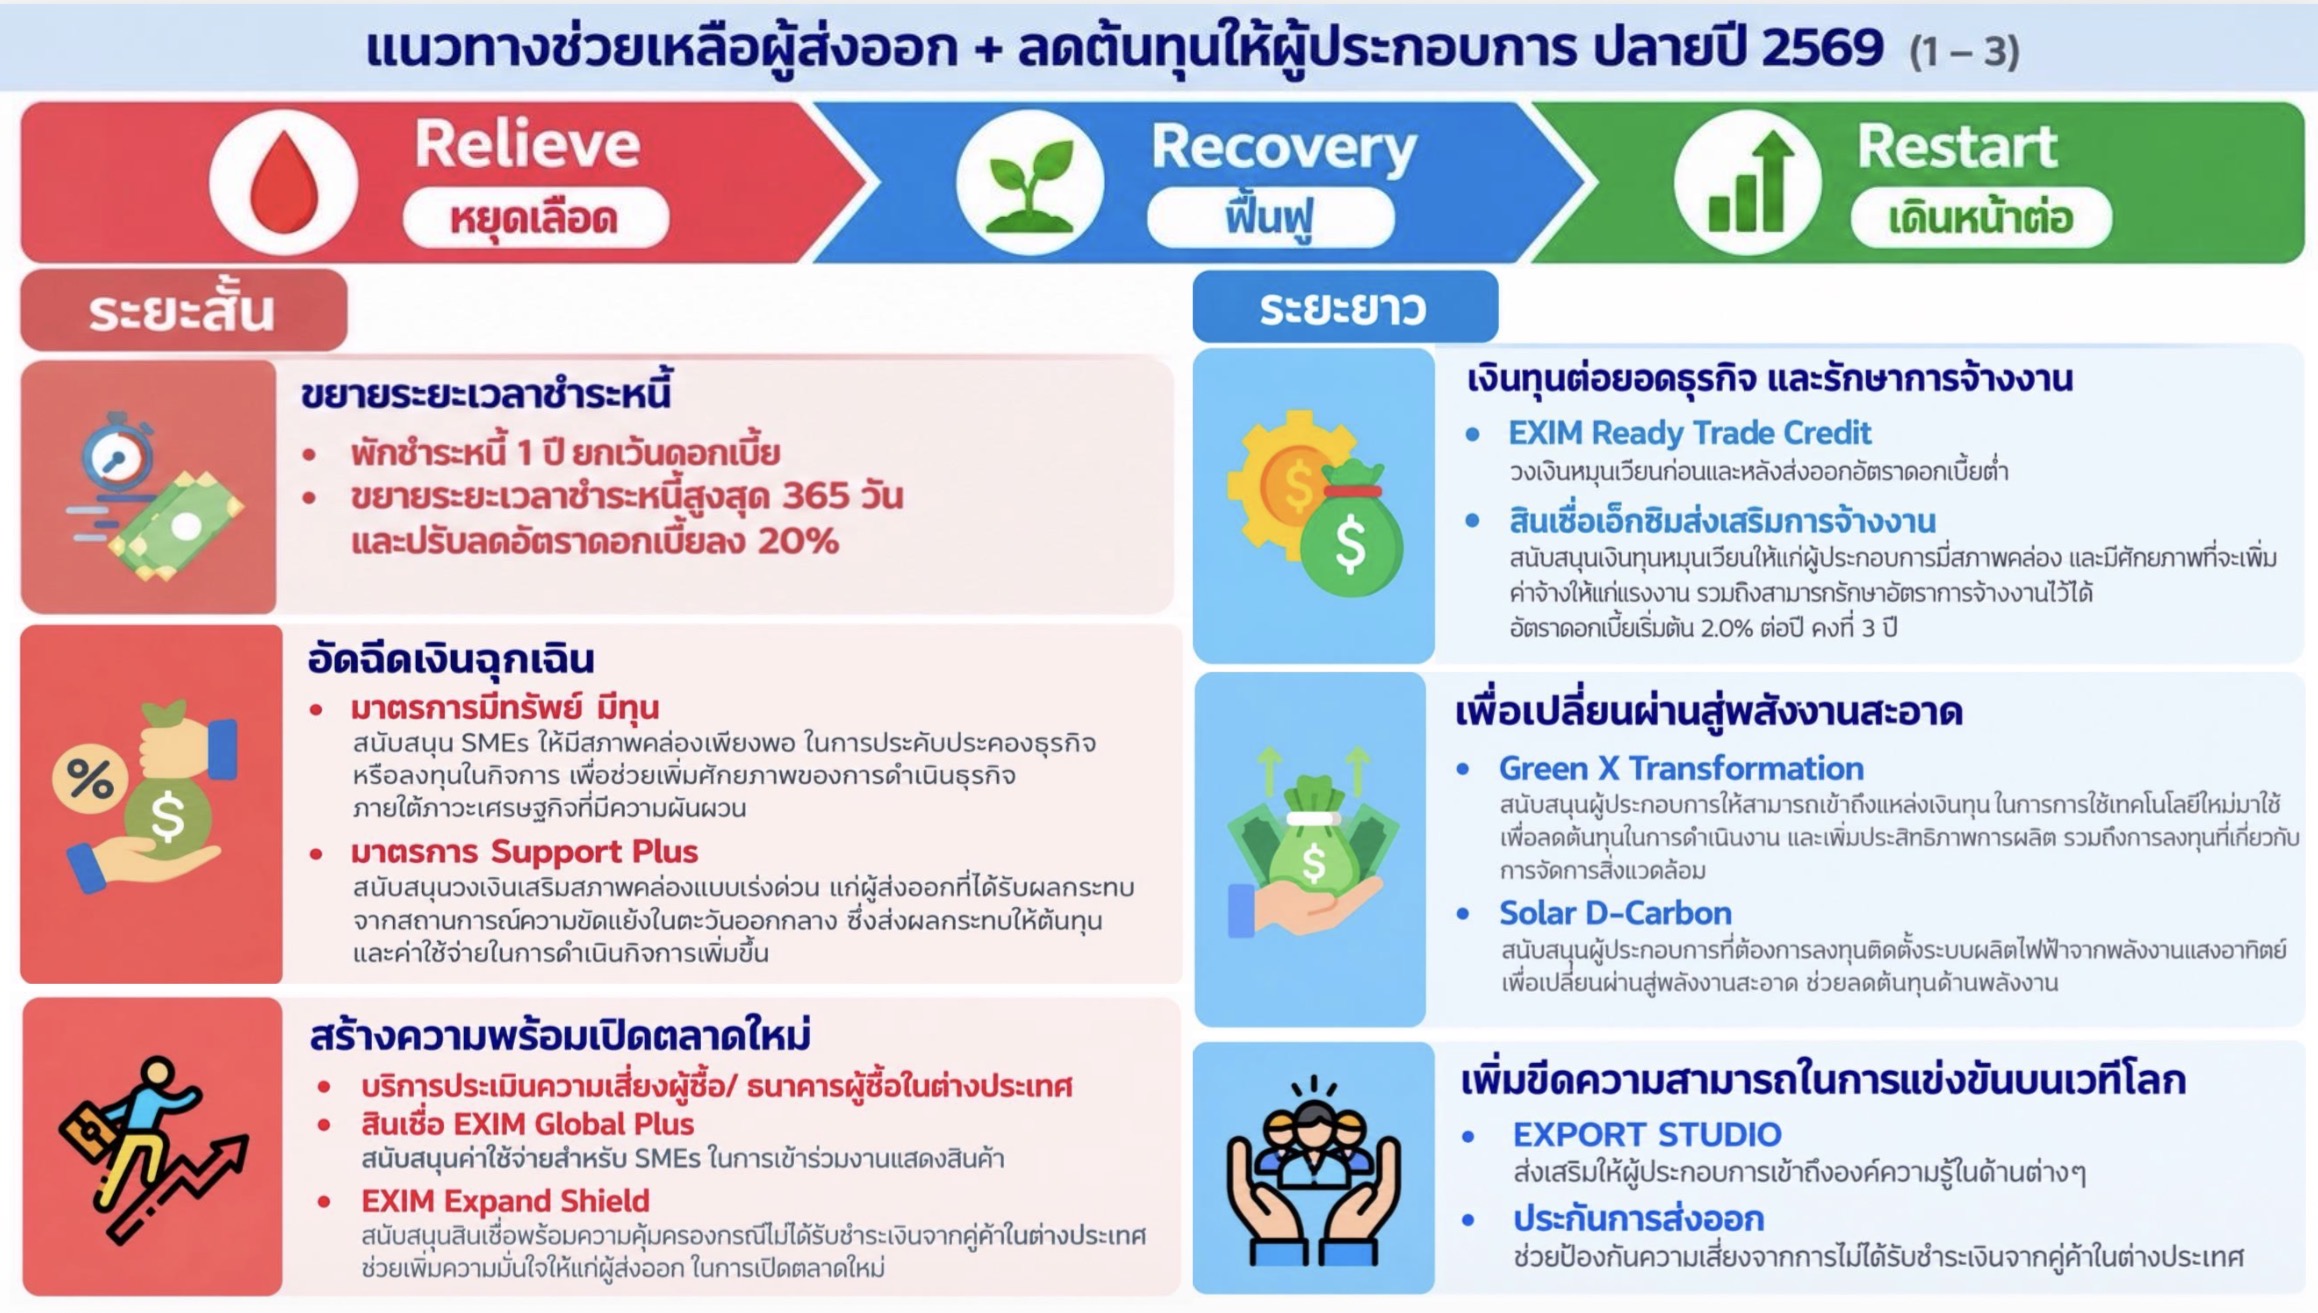
EXIM Bank เป็น สถาบันการเงินเพียงรายนเดียวในประเทศไทย ที่ให้บริการ ประกันการส่งออก (Export Credit Insurance) ซึ่งเน้นสร้างความเชื่อมั่นให้ผู้ประกอบการมากกว่าแสวงหากำไร
ท่ามกลางสงครามในตะวันออกกลางที่ทำให้ค่าเบี้ยประกันในตลาดทั่วไปสูงขึ้น EXIM Bank ยังคงคิดค่าบริการใน อัตราต่ำกว่า 1% และปัจจุบัน ยังไม่มีรายงานการเคลมประกัน จากเหตุการณ์ดังกล่าว นี่คือหลักประกันที่ทำให้ผู้ประกอบการไทยกล้าเดินหน้า แม้โลกจะผันผวน
ESG: เปลี่ยน “ต้นทุน” ให้เป็น “โอกาสทางการค้า”
มุมมองที่ EXIM Bank ต้องการเปลี่ยนคือ ทัศนคติของ SME ที่มองว่ามาตรฐาน ESG และนวัตกรรมคือ “ต้นทุน” ที่ไม่อยากแบกรับ
กรณีศึกษาบรรจุภัณฑ์ชานอ้อย ธุรกิจที่เดิมใช้โฟม เปลี่ยนมาใช้ชานอ้อย แม้ต้นทุนการผลิตจะแพงกว่า แต่กลับ ขายได้ดีขึ้น เพราะตอบสนองกระแสโลก (Global Trend) และความต้องการของผู้บริโภค นับว่า ESG ไม่ใช่ค่าใช้จ่าย แต่คือ “การลงทุนระยะยาว” และ “โอกาสทางธุรกิจ”
ผลประกอบการ EXIM BANK ยอมรับว่า รายได้ชะลอ แต่รากฐานแข็งแกร่ง
แม้รายได้จะชะลอตัวลงเล็กน้อยประมาณ 10% ตามภาวะระบบการเงิน เนื่องจากส่วนต่างดอกเบี้ยสุทธิ (NIM) ลดลง แต่ย้ำชัดว่า ไม่ได้เกิดจากปัญหา NPL EXIM BANK ยังควบคุมระดับ NPL ไม่ให้เกิน 4% (ปัจจุบันยังทำได้ดี) พร้อมเร่งฟื้นฟู NPL ที่เคยมีปัญหาให้กลับมาเปลี่ยนเป็นกำไร คาดว่ากำไรปีนี้จะอยู่ในเกณฑ์ที่ดีและ ไม่ต่ำกว่าปีที่ผ่านมา
สถานการณ์ปัจจุบัน ธนาคารพาณิชย์ขนาดใหญ่กำลังเผชิญกับการลดสาขา กระทบต่อการบริหารบุคลากรและทำให้ธุรกิจแคบลง ขณะที่ EXIM BANK กลับได้เปรียบเพราะ ไม่มีสาขามาตั้งแต่แรก จึงไม่มีภาระเรื่องการปิดสาขา และสามารถใช้จุดนี้ปรับเปลี่ยนกระบวนการขับเคลื่อนธุรกิจได้อย่างยืดหยุ่น รวดเร็ว เน้นไปที่การใช้นวัตกรรมมาส่งเสริมการทำธุรกิจ
หวังว่า แผนยุทธศาสตร์นี้จะช่วยเปลี่ยน EXIM BANK จาก “ธนาคารเน้นปล่อยกู้ผู้ส่งออก ก้าวสู่ การเป็น “หัวหอกขับเคลื่อน SME ไทยสู่เวทีโลก” ได้อย่างไร.- ปรีชา มีชำนาญ