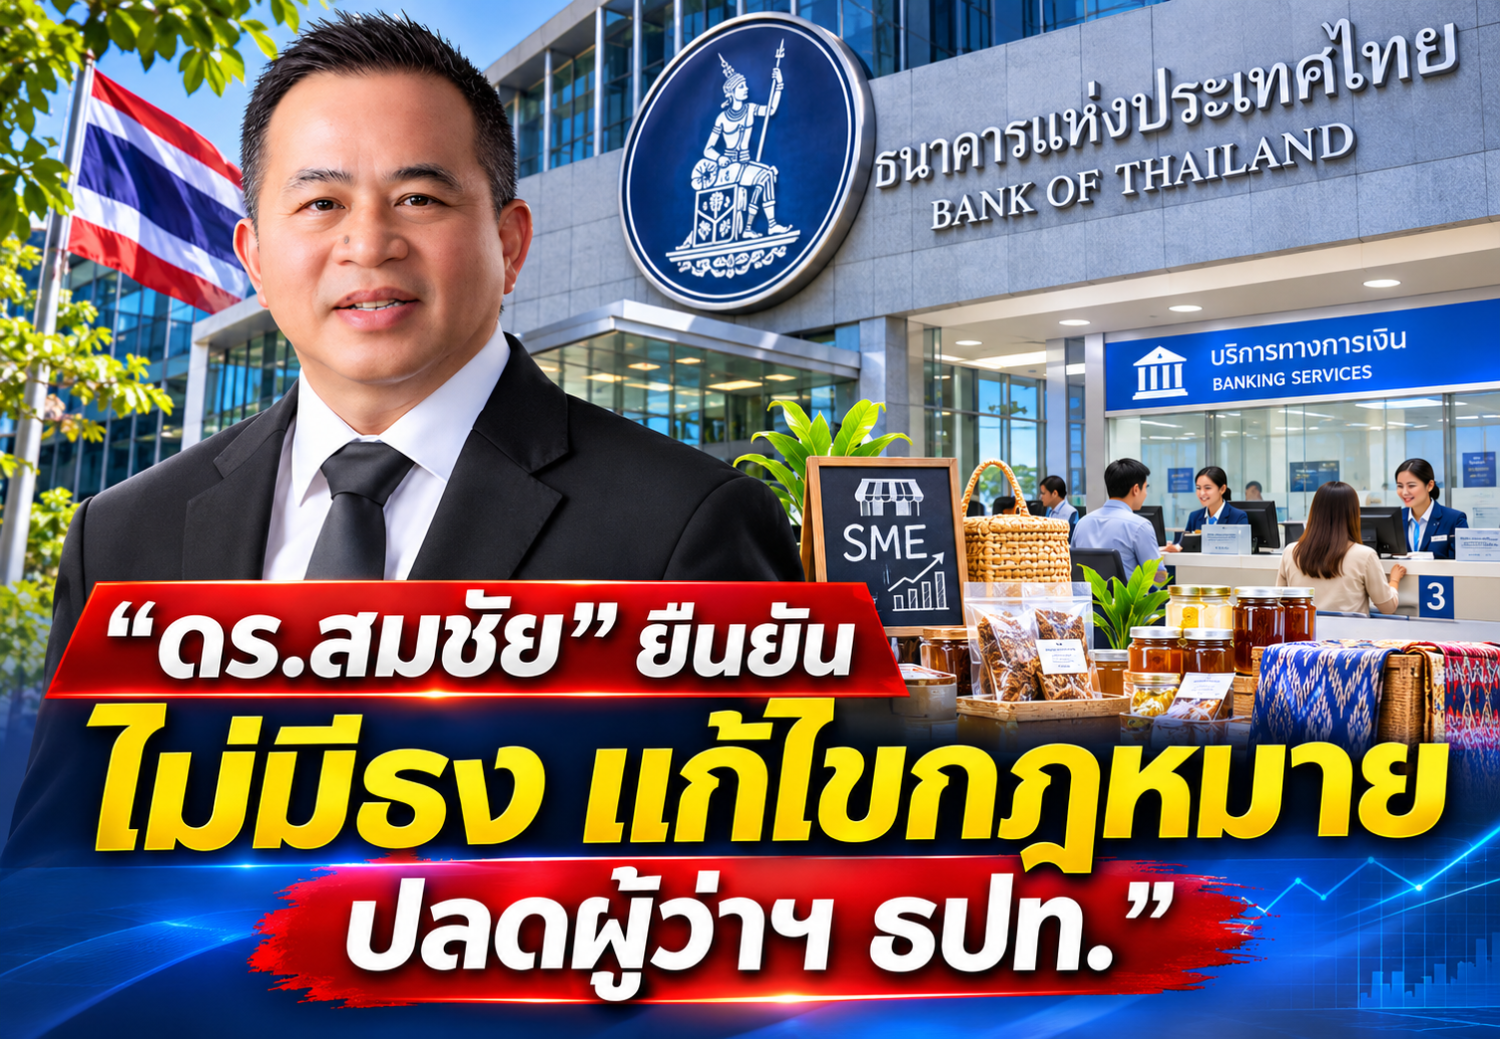
“ดร.สมชัย” ย้ำ ไม่มีธงแก้กฎหมายปลดผู้ว่าฯ ธปท. ชี้กระบวนการศึกษาแก้ไขกฎหมายไม่โปร่งใส ผิดหวัง 1 ปี 6 เดือน ธปท.เสนอแก้กฎหมายแค่มาตราเดียว ขณะสินเชื่อ SME หดตัวเกือบ 17 ไตรมาส
ดร.สมชัย สัจจพงษ์ ประธานคณะกรรมการธนาคารแห่งประเทศไทย (ธปท.) กล่าว่า แบงก์ชาติ เริ่มมีการเบี่ยงเบนประเด็นว่า ดร.สมชัย จะแก้กฎหมายเพื่อเพิ่มอำนาจบอร์ดในการปลดผู้ว่าฯ ซึ่งไม่เป็นความจริง ผมเพียงแต่เน้นเรื่องกระบวนการประเมิน ผู้ว่าฯให้มีความชัดเจนขึ้นให้มี KPI มาวัดเชิงปริมาณ และให้ศึกษาว่า คำว่าหย่อนความสามารถ ในภาษากฏหมายหมายความว่าหย่อนความสามารถด้านสุขภาพอย่างเดียวหรือหย่อนความสามารถด้านประสิทธิภาพการทำงานหรือไม่ เท่านั้นเอง ประเด็นที่แท้จริงคือกระบวนการในการศึกษา และเสนอประเด็นในการแก้กฎหมายไม่ใช่มีเฉพาะ กฎหมายธนาคารแห่งประเทศไทย ยังมีกฎหมายธุรกิจสถาบันการเงิน ฯลฯ อีกหลายฉบับ
”กระบวนการที่เป็นแบบตั้งคณะพวกกันเอง ศึกษากันเอง ตัดสินกันเองว่าจะเอาประเด็นใดมาแกัไขหรือไม่แก้ไขกันเอง โดยไม่เอาประเด็นทั้งหมดพร้อมความเห็นสนับสนุนและความเห็นไม่สนับสนุน มาเสนอบอร์ดแบงก์ชาติ เพื่อให้คณะกรรมการฯ พิจารณาตัดสิน จึงเป็นการทำงานของ ธปท. ที่ไม่โปร่งใส และไม่เป็นมืออาชีพ เหตุผลแท้จริงที่ ธปท. ไม่ยอมเสนอแนวทางแก้ไข พ.ร.บ.ธนาคารแห่งประเทศไทย เพราะว่า หากเสนอแก้ไขบางประเด็นไป ผู้ว่าฯและ ธปท. เห็นว่าการเมืองและสภาฯจะแกัไขกฏหมายแบงก์ชาติเละเทะครับ นี่คือสาเหตุ ออกมาจากปากของผู้ว่าฯและ ธปท ครับ” ดร.สมชัย กล่าว
หลังจากก่อนหน้านี้ ดร. สมชัยฯ กล่าวหลังรับตำแหน่งประธานบอร์ด ธปท. มาเป็นเวลา 1 ปี 6 เดือนตั้งแต่วันที่ 2 มิถุนายน 2568 มีความตั้งใจ
• ผลักดันการทำงานของ ธปท. ให้มีประสิทธิภาพ โปร่งใส และมีธรรมาภิบาลมากขึ้น ทันต่อการเปลี่ยนแปลงของระบบเศรษฐกิจการเงิน เทคโนโลยีและนวัตกรรมด้านการเงินที่เปลี่ยนแปลงไปอย่างรวดเร็วและซับซ้อนมากขึ้น ผ่านการปรับปรุงแก้ไขกฎหมายทั้งหมดที่ธนาคารแห่ง
ประเทศไทยรับผิดชอบให้ทันสมัยและลดอุปสรรคในการดำเนินนโยบายและมาตรการที่เกี่ยวข้อง
• พัฒนาและปรับปรุงการสื่อสารของธนาคารแห่งประเทศไทยให้ชัดเจนและประชาชนทุกระดับที่เป็น stakeholder รับรู้ เข้าใจและเข้าถึงได้
• พัฒนาและส่งเสริมบุคลากรของธนาคารฯ ให้เข้าใจและมีองค์ความรู้เกี่ยวกับภาคเศรษฐกิจจริงและประชาชนฐานราก มิใช่อยู่แต่บนหอคอยงาช้าง
• ดูแลและกำกับการบริหารเงินสำรองระหว่างประเทศให้มั่นคง แข็งแกร่ง
สิ่งที่ผมผิดหวังที่สุดและผมคิดว่าเป็นความบกพร่องและไร้ประสิทธิภาพของธนาคารแห่งประเทศไทย คือ ความล้มเหลวของการนำเสนอแนวทางในการแก้กฎหมายที่เกี่ยวข้อง เช่น กฎหมายธนาคารแห่งประเทศไทย กฎหมายธุรกิจสถาบันการเงิน และกฎหมายเงินตรา เป็นต้น ทั้งๆ ที่ตั้งแต่การประชุมคณะกรรมการครั้งแรกของผมเมื่อเดือนมิถุนายน 2568 ผมและกรรมการธนาคารแห่งประเทศไทยได้มีมติ สั่งการให้ผู้บริหารของ ธปท. ไปศึกษาและเสนอประเด็นที่จำเป็นจะต้องแก้ไข
ตั้งแต่วันนั้นจนถึงวันนี้ ธปท. นำเสนอแนวทางแก้ไขกฎหมายธุรกิจสถาบันการเงินแค่มาตราเดียว โดยใช้เวลาศึกษามานานถึง 1 ปี 6 เดือน ตอนเสนอวาระนี้ตั้งแต่ปีที่แล้วผมมีความรู้สึกถึงกระแสต่อต้านและรู้สึกถึงกำแพงต่อต้านการแก้ไขกฎหมายต่างๆจากผู้บริหาร ธปท. เพียงแต่ผมเฝ้ารอมาปีครึ่งว่าผลจะเป็นอย่างไร สุดท้าย เป็นอย่างที่ผมคิด ว่าล้มเหลว ทั้งๆที่มีประเด็นหลายประเด็นมากที่จะต้องมีการแก้ไข
สำหรับกฎหมายธนาคารแห่งประเทศไทยและกฎหมายธุรกิจสถาบันการเงิน อ้างว่ามีการแต่งตั้งคณะทำงานแก้ไขกฎหมายโดยมีแต่ผู้บริหารของ ธปท. มีการประชุมหลายครั้งแล้ว สรุปกันเองว่าไม่มีความจำเป็นต้องแก้กฎหมายอะไรเลย ยกเว้นมาตราเดียวในกฎหมายธุรกิจสถาบันการเงิน สิ่งที่ควรทำตั้งแต่ต้นคือ การแต่งตั้งคณะทำงานแก้ไขกฎหมายที่มีองค์ประกอบของคณะทำงานที่มีบุคคลจากหน่วยงานภายนอก เช่น กระทรวงการคลัง สนง. กฤษฎีกา สภาพัฒน์ ฯลฯ นอกเหนือจากผู้บริหารของ ธปท. ศึกษาและรวบรวมประเด็นจากคณะทำงานฯ รวมทั้งสอบถาม stakeholder อื่นๆ ให้ครบ
แล้วนำมาจัดทำเหตุผลสนับสนุนและเหตุผลคัดค้าน ในทุกประเด็นที่มีการเสนอมา แล้วนำเสนอทุกประเด็นให้คณะกรรมการธนาคารแห่งประเทศไทยพิจารณา แต่ที่ผ่านมาปีกว่าๆ ไม่ใช่ ตั้งคณะทำงานพวกตนเอง พิจารณาตัดเองเพิ่มเองตามความเห็นของพวกตนเอง แล้วนำเสนอสิ่งที่ตนเองตัดสินใจเอง แถมยังมีคำพูดที่ไม่น่าจะออกจากปากผู้นำของชาวแบงค์ชาติว่า หากเสนอแนวทางแก้ไขกฎหมาย ธปท. อาจถูกการเมืองยำเละเทะ ซึ่งแสดงถึงวุฒิภาวะทางความคิดที่ไม่เชื่อมั่นในระบบรัฐสภาฯ ของผู้ว่า ธปท. นี่คือความล้มเหลวของ ธปท. อาจก่อความเสียหายต่อเศรษฐกิจการเงินของประเทศ
ผมในฐานะประธานกรรมการธนาคารแห่งประเทศไทยไม่มีอำนาจในการกำหนดนโยบายต่างๆ ในคณะกรรมการนโยบาย 3 ชุดที่ผู้ว่าการธนาคารแห่งประเทศไทยเป็นประธาน ได้แก่ คณะกรรมการนโยบายการเงิน คณะกรรมการนโยบายสถาบันการเงินและคณะกรรมการพัฒนาระบบชำระเงิน แต่ผมก็ไม่ละทิ้งการใช้สิทธิในการให้ความเห็น วิพากษ์และเสนอแนะแนวทางในการดำเนินนโยบายต่างๆเหล่านั้นในฐานะนักคิดและประชาชนคนหนึ่ง ถึงแม้ว่าคณะกรรมการนโยบายฯทั้ง 3 ชุดไม่จำเป็นต้องทำตาม ก็ตาม
ประเด็นหนึ่งที่สำคัญมากและผมก็เป็นคนนึงและกรรมการคนนึงที่ได้ย้ำเน้นมากและต่อเนื่องเกือบทุกครั้งในการประชุมคณะกรรมการธนาคารแห่งประเทศไทย ตั้งแต่ปีที่แล้วมาตลอดได้แก่ประเด็นที่การปล่อยสินเชื่อ SME ของธนาคารพาณิชย์มีอัตราเติบโตติดลบมาเป็นเวลานานจนปัจจุบันติดลบมาเกือบ 17 ไตรมาสแล้ว เป็นประเทศเดียวในอาเซียนที่สร้างประวัติศาสตร์ด้านลบทางการเงินในสถิติตัวนี้
ผมได้สอบถามผู้บริหารแบงค์ชาติว่า แล้วธนาคารแห่งประเทศไทยจะช่วยและมีส่วนรับผิดชอบในการแก้ไขปัญหานี้อย่างไร คนแบงค์ชาติ ตอบผมว่าเราทำอยู่ครับ เช่น Your Data/Open Data Data Bureau SME Credit Portal SMEs Credit Boost SME Secure+ ตั้งแต่ผมได้รับรู้ว่าแบงค์ชาติจะทำมาตรการเหล่านี้ มาตรการ YourData/Open Data มาตรการ Data Bureau มาตรการ SME Credit Portal ยังไม่เกิด
ในขณะที่ SME ล้มหายตายจากไปทุกวัน มาตรการ SME Credit Boost และมาตรการ Secure+ เกิดแล้วและเป็นเครื่องมือที่ตรงกับอุปสรรคการปล่อยสินเชื่อ แต่ยอดสินเชื่อภายใต้โครงการเพียงอย่างเดียวยังไม่พอยืนยันว่าแก้ปัญหาสินเชื่อ SME หดตัวได้แล้ว มาตรการเหล่านี้เป็นเพียง neccessary measure ไม่ใช่ sufficient measure
ยอมรับว่า ธนาคารแห่งประเทศไทยเพียงหน่วยงานเดียวไม่สามารถแก้ไขปัญหานี้ได้อย่างเบ็ดเสร็จ การแก้ไขปัญหานี้ต้องแก้ไขแบบร่วมส่วนทั้งหมด อาทิ กระทรวงการคลัง กระทรวงอุตสาหกรรม กระทรวงพาณิชย์ ธปท. ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม สำนักส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม กรมพัฒนาธุรกิจการค้า ก.ล.ต ตลาดหลักทรัพย์ ฯลฯ
ผมทราบดีครับว่า แบงค์ไม่ปล่อยสินเชื่อให้ SME เพราะว่ามีความเสี่ยงสูง มี credit cost สูง SME ไทย ขาดประสิทธิภาพ และ ธนาคารพาณิชย์ ขาดข้อมูลต่างๆของ SME เพื่อใช้ในการพิจารณาสินเชื่อ ผมได้ส่งสัญญานเตือนผู้บริหาร ธปท. หลายครั้งว่า เป็นไปได้มั้ย ณรณี ธนาคารพาณิชย์ไม่ปล่อยสินเชื่อให้กับ SME นั้น เพราะธนาคารพาณิชย์เข้มงวดการปล่อยสินเชื่อให้ SME เกินความเสี่ยงที่เป็นจริง หรือเป็นเพราะนโยบายภายในของธนาคารพาณิชย์เอง
มีข้อพิสูจน์เชิงประจักษ์จากเอกสารวิจัยของสถาบันวิจัยเศรษฐกิจ ป๋วย อึ้งภากรณ์ เรื่อง “Misallocation: โจทย์ใหญ่ภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย” จากเอกสารวิจัยนี้มีหลายประเด็นที่ความสำคัญมากและระบุเชิงประจักษ์ว่าธนาคารพาณิชย์ไทยมีส่วนสำคัญที่ทำให้การจัดสรรทรัพยากรทางการเงินไม่มีประสิทธิภาพ ทั้งที่กำไรของระบบธนาคารพาณิชย์อยู่ในระดับที่สูงมหาศาล แต่ความมั่งคั่งนี้ไม่ได้กระจายไปสู่ภาคเศรษฐกิจจริงอย่างมีประสิทธิภาพเลย
จากผลการศึกษาของเอกสารวิจัย ชี้ว่ากลไกสินเชื่อธนาคารพาณิชย์มีส่วนสำคัญต่อปัญหาการจัดสรรเงินทุนผิดที่ และมีความจำเป็นเร่งด่วนที่จะต้องทบทวนคุณภาพการจัดสรรสินเชื่อของระบบธนาคารพาณิชย์ เพื่อให้เงินทุนสนับสนุนธุรกิจที่สามารถนำไปสร้างรายได้และยกระดับผลิตภาพได้อย่างเหมาะสม
โอกาสของ SME ที่มีศักยภาพ แต่ยังเผชิญอุปสรรคในการเข้าถึงเงินทุน นอกจากนี้ ในกลุ่มกิจการที่มีประสิทธิภาพสูงสุด 30% แรก ผลการศึกษาพบว่า SMEs มีสินเชื่อจากธนาคารพาณิชย์เพียงประมาณ 1 ใน 5 เทียบกับธุรกิจขนาดใหญ่ที่มีมากกว่า 60% สะท้อนว่าขนาดกิจการยังสัมพันธ์กับโอกาสเข้าถึงทุน แม้อยู่ในกลุ่มที่ใช้สินทรัพย์ได้มีประสิทธิภาพสูงเช่นกัน เมื่อกิจการที่มีศักยภาพต้องเผชิญข้อจำกัดทางการเงิน ประเทศย่อมเสียโอกาสจากการลงทุนและการจ้างงานที่กิจการเหล่านี้อาจสร้างขึ้น
คำถามที่ธนาคารต้องตอบให้ได้คือ ระบบประเมินสินเชื่อมองเห็นความสามารถในการสร้างกระแสเงินสดของผู้ประกอบการมากเพียงใด และมีเงื่อนไขใดที่ทำให้ธุรกิจที่ควรได้รับโอกาสยังเข้าถึงทุนได้ยากหลักฐานเรื่องอัตราดอกเบี้ยยังชี้ให้ตรวจสอบเพิ่มเติมว่า การตั้งราคาสินเชื่อสะท้อนความเสี่ยงและต้นทุนจริงครบถ้วนหรือไม่
จากข้อมูลที่ผมกล่าวไปข้างต้นเกี่ยวกับสินเชื่อ SME ที่เติบโตติดลบมา 17 ไตรมาสแล้ว และผมตั้งคำถามว่าธนาคารแห่งประเทศไทยมีเครื่องมืออะไรอีกมั้ยที่จะช่วยแก้ปัญหานี้ได้บ้างในส่วนที่ ธปท. รับผิดชอบ หาก ธปท. คิดไม่ออก ผมคิดแทนและพูดดังๆ ว่าเครื่องมือนั้นคือเครื่องมือในการกำกับและตรวจสอบสถาบันการเงิน ธปท. ต้องเข้าไปตรวจสอบธนาคารพาณิชย์มากขึ้น เข้มขึ้น
ผมคิดตลกๆ ว่า ธปท. อุ้มธนาคารพาณิชย์เกินควร ทั้งๆ ที่เห็นปัญหาเชิงประจักษ์อยู่ และควรรีบทำ เร่งทำ แต่ไมทำ กลัวๆ เกรงๆ ธนาคารพาณิชย์มากเกินควรในฐานะผู้กำกับครับ ธปท. ต้องใช้เครื่องมือนี้ตรวจสอบความผิดปกติในการดำเนินการของธนาคารพาณิชย์ในการปล่อยสินเชื่อ SME อาทิ การสุ่มตรวจ case การปฎิเสธสินเชื่อ SME ของทุกธนาคารพาณิชย์ที่มีอัตราปฏิเสธสูงในอัตราผิดปกติมาก ว่าได้ดำเนินการตามแบบมาตรฐานทางการเงินการธนาคารเค้าได้ทำกันมั้ย และยังมีมาตรการกำกับและตรวจสอบอื่นอีกที่ ธปท. ทำได้แต่เลือกที่จะไม่ทำ ซึ่งผมไม่ขออธิบาย ณ ที่นี้ ธปท. ทราบเรื่องนี้ดีที่สุด
สิ่งที่ผู้ว่าฯ ยังขาดอยู่และควรกล้าทำหรือล้มเหลว คือ การเสนอแนวทางแก้ไขกฎหมายที่ ธปท. รับผิดชอบ การจัดการและจัดระเบียบธนาคารพาณิชย์ในส่วนที่เกียวกับสินเชื่อ SME การจัดลำดับความสำคัญของปัญหาที่ควรแก้โดยเฉพาะในส่วนที่ ธปท มีเครื่องไม้เครื่องมือของตนเอง และการออกมาตรการที่ขาด effectiveness ซึ่งผมได้กล่าวไปแล้วในส่วนของ มาตรการ SME Credit Boost และมาตรการ Secure + และมาตรการแก้ปัญหาเงินเทา ซึ่งไม่สามารถแก้ปัญหาได้หรืออาจลดได้บ้างเพราะเป็นมาตรการที่ผู้ต้องการกระทำความผิดสามารถเลี่ยงและเปลี่ยนพฤติกรรมการทำทุจริตได้ง่ายสำหรับทุกมาตรการที่ ธปท. ออก ที่มีเกณฑ์กำหนดเป็นมูลค่าหรือตัวเงินหรือตัวเลข ซึ่งผู้ว่าฯ ภูมิใจนำเสนอว่า
“มูลค่าการถอนเงินสดที่อยู่ภายใต้มาตรการลดลงกว่า 57% และธุรกรรมถอนทองคำจริงลดลงกว่า85% เมื่อเทียบกับเดือนมกราคม 2569 ตามแถลงวันที่ 29 ตุลาคม”
โดยข้อมูลในคำแถลงที่อ้างยังแยกสองส่วนนี้ไม่ได้ ดังนั้น ยอดเหนือเกณฑ์ลดลง 57% ไม่เท่ากับยอดถอนเงินสดทั้งหมดลดลง 57% และยิ่งไม่เท่ากับเงินเทาลดลง 57% เช่นเดียวกับตัวเลขทองคำ ส่วนการระบุว่าทองคำลดลง 85% ต้องชี้แจงด้วยว่าวัดจากจำนวนรายการ น้ำหนัก หรือมูลค่า และครอบคลุมธุรกรรมกลุ่มใด คำแถลงสรุปที่อ้างไม่ได้ให้รายละเอียดเพียงพอสำหรับตรวจสอบประเด็นเหล่านี้.-