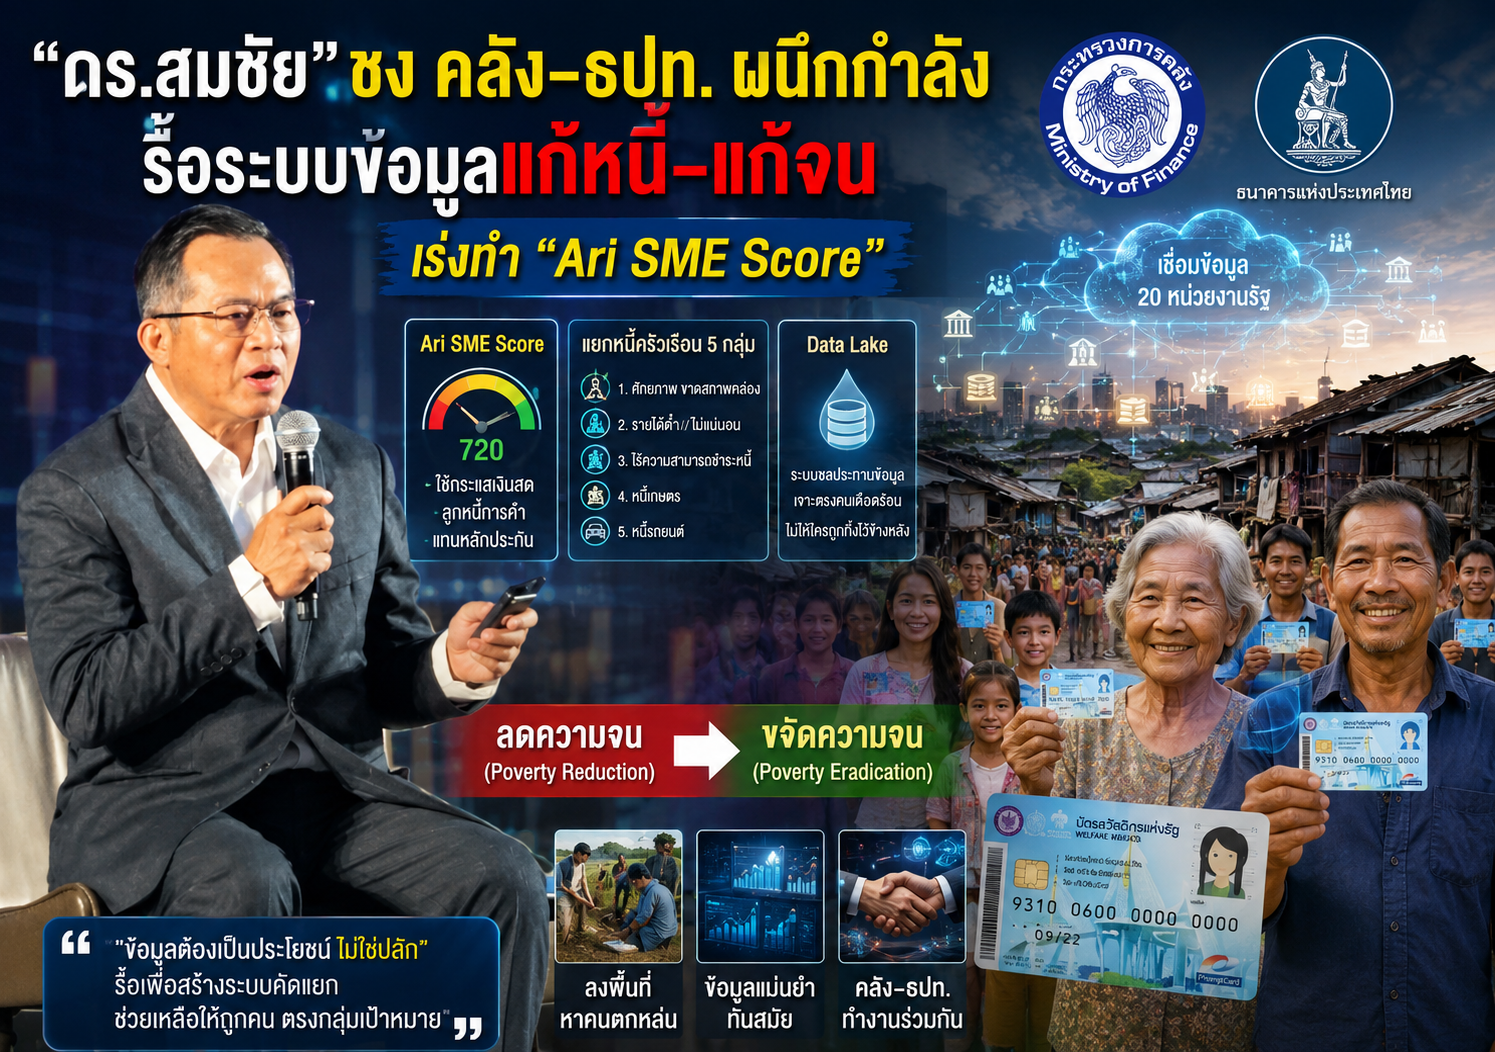
กรุงเทพฯ 9 ส.ค.- “ดร.สมชัย” เร่งทำ “Ari SME Score” ใช้กระแสเงินสดแทนหลักประกัน แยกหนี้ครัวเรือน 5 กลุ่ม ดัน Data Lake เป็น “ระบบชลประทานข้อมูล” เจาะตรงคนเดือดร้อน เปลี่ยนจาก “ลดความจน” สู่ “ขจัดความจน”
ดร.สมชัย สัจจพงษ์ ประธานคณะกรรมการธนาคารแห่งประเทศไทย กล่าววิพากษ์ การนำเสนอผลงาน เพื่อนำไปจัดทำนโยบายสาธารณะ ดูแลประชาชนของนักวิชาการ สศค. ว่า มีสิ่งน่าตกใจ คือ คนไทยกว่า 35 ล้านคน มีเงินฝากรวมกันทุกบัญชี ยอดเงินไม่เกิน 17,000 บาท หากตีความแบบผิวเผินอาจมองว่าคนกลุ่มนี้ อาจอยู่รอดได้ไม่เกิน 2 เดือน ดร.สมชัย ชี้ว่าเงินฝากเพียงอย่างเดียวไม่ใช่ตัวชี้วัดฐานะเศรษฐกิจทั้งหมด เพราะไม่ได้รวมสินทรัพย์อื่นๆ เช่น เงินสด ทองคำ ที่ดิน หรือหุ้น ดังนั้น สศค. ควรพัฒนาฐานข้อมูล ตัวแปร หรือปัจจัยใหม่ๆ โดยคำนวณจากสินทรัพย์สภาพคล่องทั้งหมด แทนการดูแค่ยอดเงินฝากเพียงอย่างเดียว เพื่อออกนโยบายสาธารณะ โดยเชื่อมโยงฐานข้อมูลกับ 20 หน่วยงานรัฐอื่นที่เกี่ยวข้อง
ยอมรับว่า ขณะนี้ไทยมีปัญหาวิกฤตสินเชื่อ SME: อัตราการขยายตัวของสินเชื่อ SME ติดลบต่อเนื่องมา 15 ไตรมาส และอาจติดลบต่อเนื่องไปถึงไตรมาส 16-18 ธปท. จึงต้องมุ่งจัดทำโครงสร้างฐานข้อมูล เช่น การใช้ Ari-Score ทำอย่างต่อเนื่อง เพราะ อารีย์สกอร์ (Ari Score) คือระบบคะแนนเครดิตทางเลือกใหม่จากกระทรวงการคลัง ที่ใช้ข้อมูลพฤติกรรมการจ่ายบิลในชีวิตประจำวัน เช่น่าน้ำ ค่าไฟ และค่าโทรศัพท์ มาประเมินความน่าเชื่อถือแทนการใช้ประวัติเครดิตบูโรหรือสลิปเงินเดือน ช่วยให้ประชาชนรายย่อยและเอสเอ็มดีเข้าถึงสินเชื่อในระบบได้ง่ายขึ้น
นับเป็นจุดเริ่มต้นที่ดีในการสร้างฐานข้อมูลเครดิต แต่ต้องไม่คาดหวังว่าจะทำให้สินเชื่อกลับมาเป็นบวกได้ทันทีใน 1-2 ไตรมาส เพราะไม่ได้ถูกออกแบบมาเพื่อการนั้นโดยตรง ทุกฝ่ายควร ปรับโครงสร้างสินเชื่อแบบใหม่ ดร.สมชัย จึง เสนอให้เปลี่ยนฐานการพิจารณาสินเชื่อจาก “หลักประกัน” เป็นการใช้ข้อมูล “กระแสเงินสด” และลูกหนี้การค้าแทน ด้วยการบูรณาการหน่วยงาน ระหว่าง สศค. กับธนาคารแห่งประเทศไทย (ธปท.) อย่างใกล้ชิด ไม่ใช่ต่างคนต่างทำคนละระบบ เพื่อจัดทำ Ari SME Score ร่วมกัน และเชื่อมโยงกับระบบค้ำประการและการปรับโครงสร้างหนี้คืบหน้าอย่างรวดเร็ว
ทั้งสององค์กร สศค.และธปท. จึงต้องร่วมมือกันอย่างใกล้ชิด หาข้อมูลรายบุคคล รายพื้นที่ หากข้อมูลไม่ทันสมัย ไม่ครอบคลุมทั้งหมด ระบบจะทอดทิ้งคนที่ไม่มีโซเชียล ไม่มีดิจิทัล วิถีชีวิตออนไลน์ ต้องลงพื้นที่วิ่งไปหาเขาเหล่านี้ให้ครอบคลุมทุกพื้นที่ อย่าปล่อยเขาทิ้งไว้ ต้องหาให้เจอ นับว่าอีกหลายล้านคน ที่ยังเข้าไม่ถึงสวัสดิการรัฐ ลดปัญหา Data Lake กลายเป็น Data Data Swamp (จมปลักข้อมูล) ดร.สมชัย เตือนว่าอย่าปล่อยให้ข้อมูลมหาศาลกลายเป็น “ปลัก” ที่นำมาใช้ประโยชน์ไม่ได้
ต้องทำให้เป็น Data Lake ระบบชลประทานข้อมูล ต้องจัดระเบียบข้อมูลให้เป็นระบบเหมือนการชลประทานที่ส่งตรงถึงครัวเรือนที่ต้องการความช่วยเหลือจริงๆ เพื่อให้การเข้าถึงผู้ตกหล่นอย่างจริงจัง โดยต้องใช้ Social Sensing หรือการลงพื้นที่เพื่อหาคนที่ไม่มี “Social Footprint” หรือไม่มีข้อมูลในระบบดิจิทัล เพื่อป้องกันไม่ให้คนกลุ่มนี้ถูกทอดทิ้ง และต้องพิสูจน์ พิจารณาอย่างรอบคอบเกี่ยวกับผลการวิเคราะห์ข้อมูลจากแบบจำลองให้ตกผลึก จากระบบ Ari-Score ที่เชื่อถือได้ จึงเสนอให้รื้อ เพื่อสร้างระบบคัดแยก ภารหนี้ครัวเรือนขึ้นมาใหม่ เพื่อช่วยเหลือให้ถูกคน ตรงกลุ่มเป้าหมาย
ดร.สมชัย เสนอแนะการจัดทำ ยุทธศาสตร์การแก้หนี้ครัวเรือนแบบแยกกลุ่ม (Targeted Policy)
เสนอให้คัดแยกหนี้ครัวเรือน เพื่อใช้เครื่องมือที่แตกต่างกัน ทันเวลา ตรงจุด ตามกระแสรายได้ เพื่อนำมาแก้ไขตามกลุ่มแตกต่างกัน แบ่งออกเป็น 5 กลุ่ม
1. กลุ่มมีศักยภาพ ขาดสภาพคล่องชั่วคราว ให้เน้นปรับโครงสร้างหนี้
2. กลุ่มรายได้ต่ำ/ไม่แน่นอน มีหนี้นอกระบบรุนแรง
3. กลุ่มไร้ความสามารถในการชำระหนี้ ไม่ควรเพิ่มหนี้ใหม่ให้เพิ่มเติมอีก
4. หนี้เกษตร ต้องปรับงวดชำระตามฤดูกาลและเชื่อมกับระบบประกันพืชผล มีภาระหนี้แตกต่างจากรายย่อยทั่วไป
5. หนี้รถยนต์ ต้องแยกประเภทเพื่อการบริโภคและเพื่อการประกอบอาชีพออกจากกัน
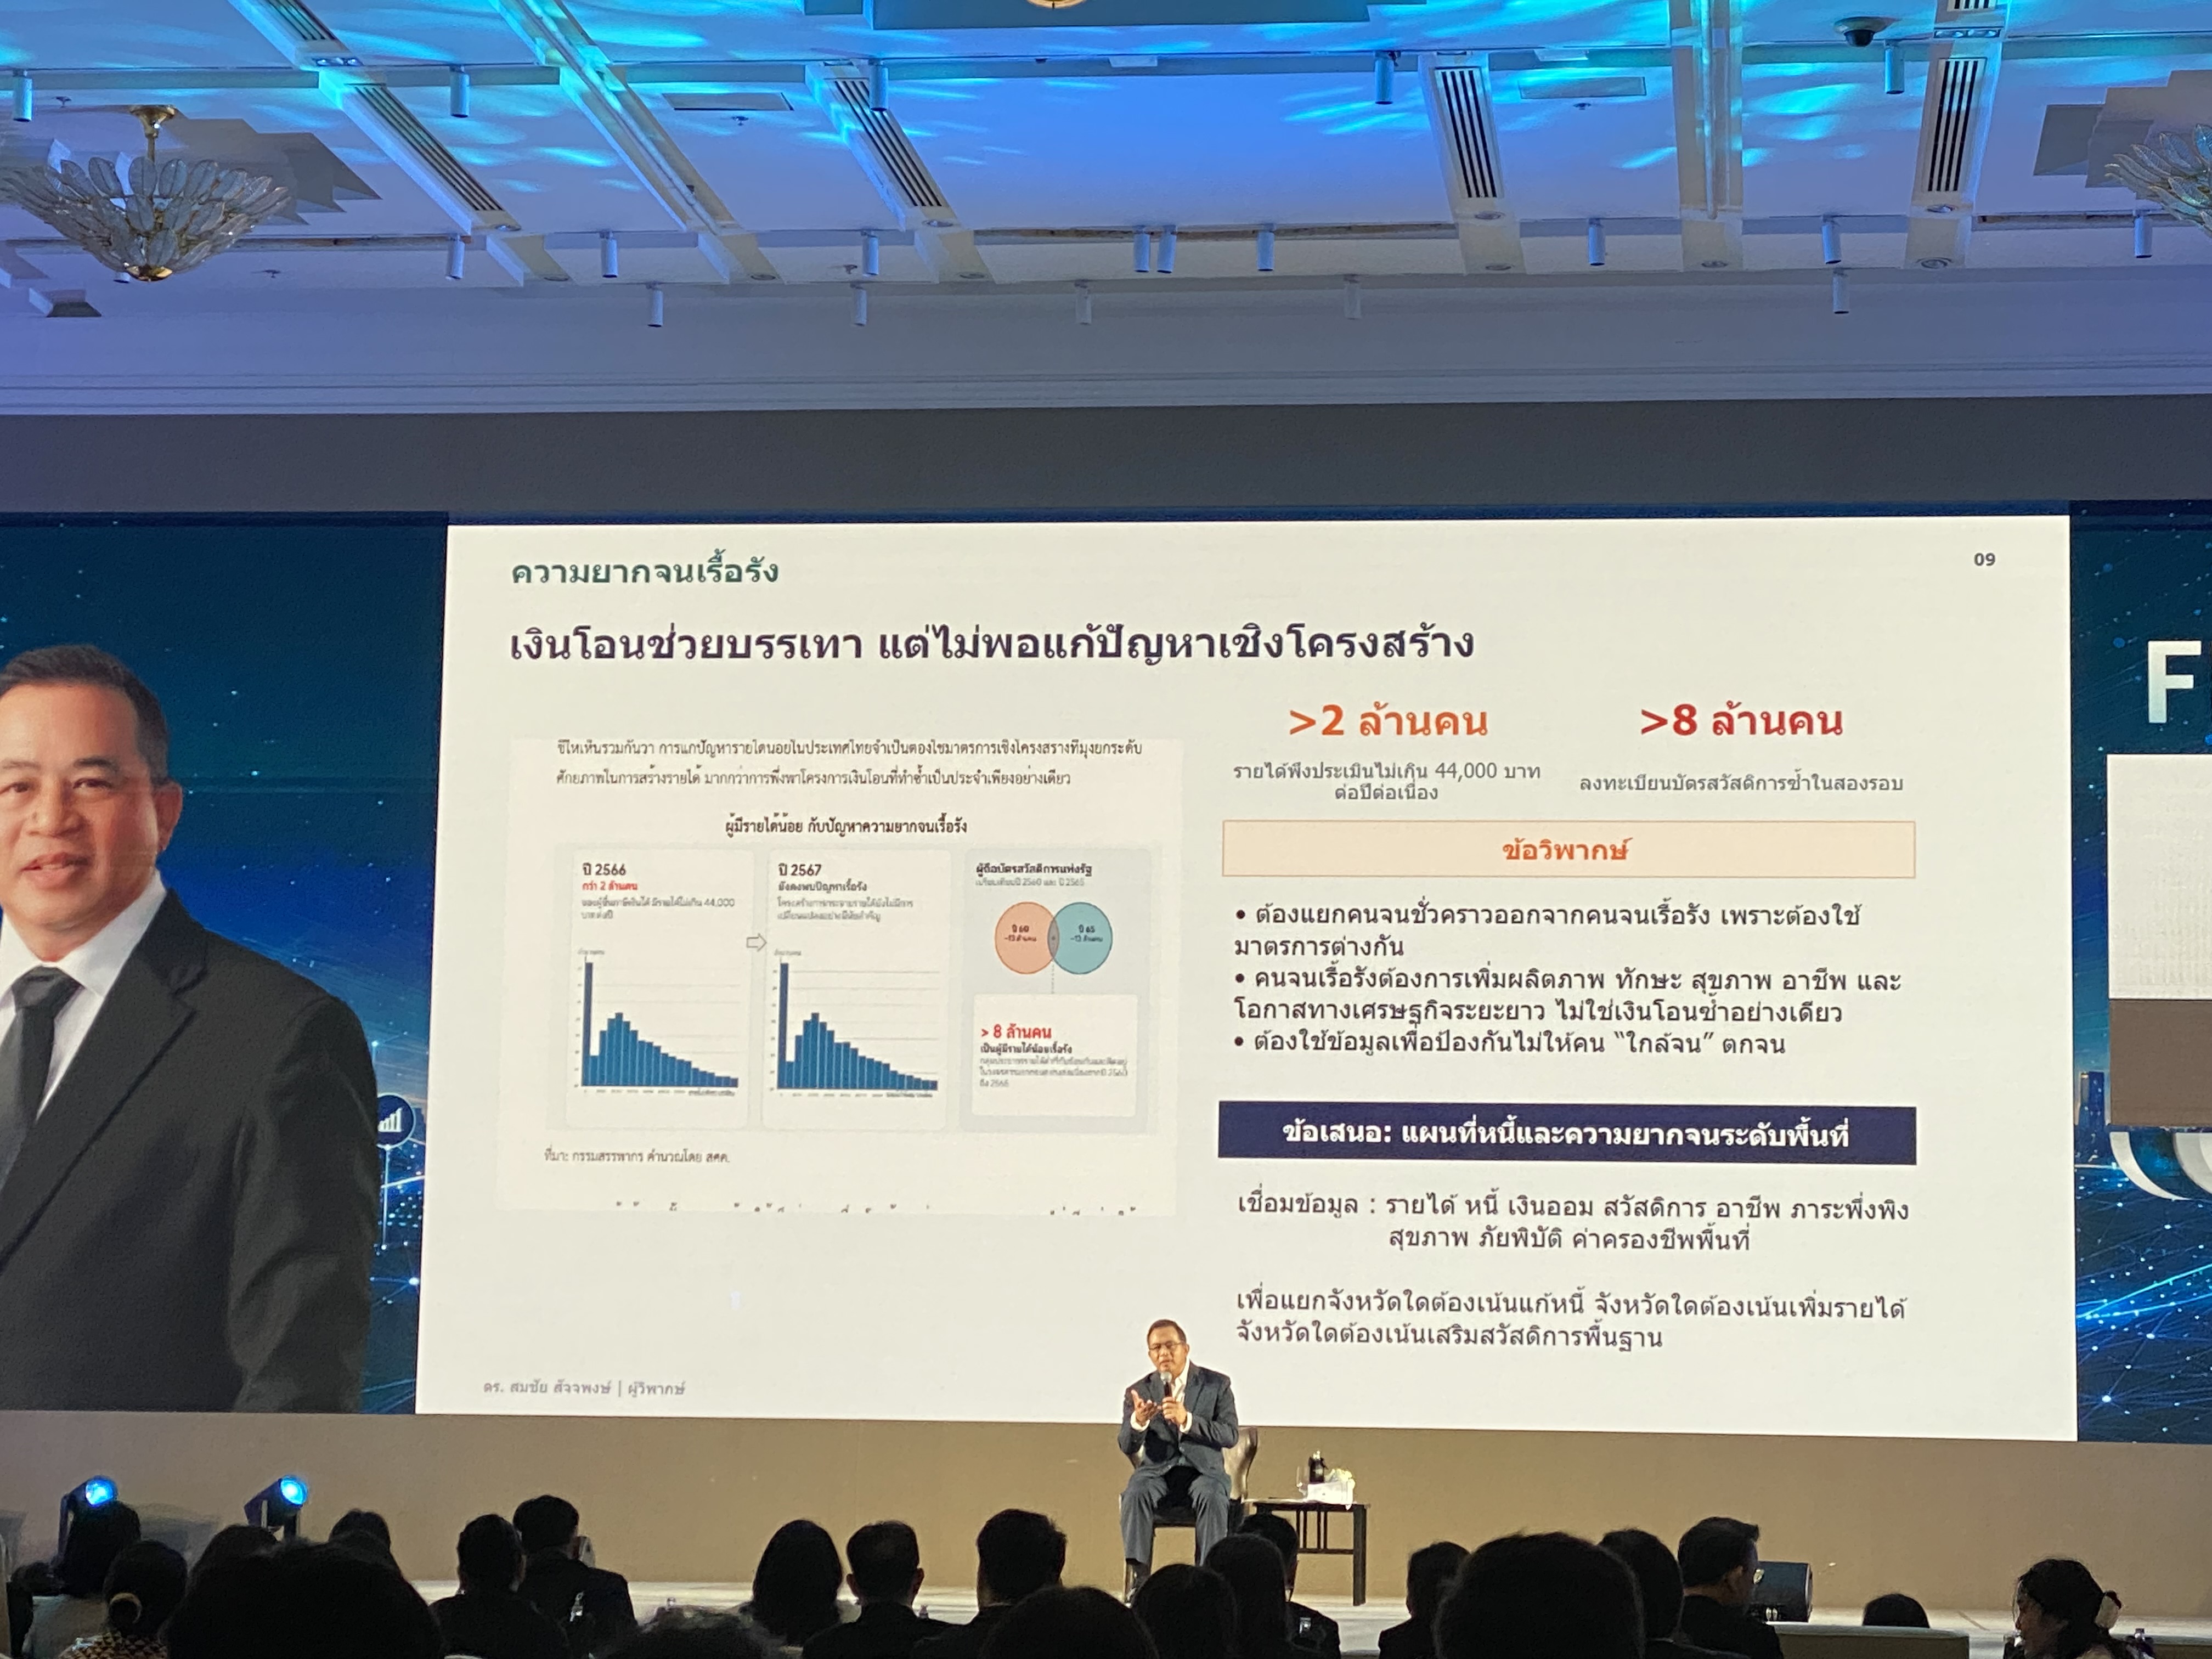
สำหรับการออกนโยบายสาธารณะ ผ่านเงินโอน ในการแก้ปัญหาความยากจน จาก Reduction สู่ Eradication นับว่าไทยมปัญหา ความยากจนเรื้อรัง จากประชาชนกว่า 8 ล้านคนลงทะเบียนบัตรสวัสดิการซ้ำใน 2 รอบ สะท้อนว่าไม่สามารถหลุดพ้นจากความจนได้ในรอบ 5 ปี รัฐบาลจึงต้องแยก “จนชั่วคราว” ออกจาก “จนเรื้อรัง” โดยปัญหา “จนชั่วคราว” ต้องการความช่วยเหลือฉุกเฉิน เช่น การพักหนี้ หรือการประครองรายได้ช่วงสั้นๆ ขณะที่ปัญหา “จนเรื้อรัง” ต้องการการเพิ่มผลิตภาพ ทักษะ สุขภาพ และโอกาสทางการศึกษา/อาชีพในระยะยาว ไม่ใช่การโอนเงินให้ซ้ำๆเพียงอย่างเดียว
ประธานบอร์ดแบงก์ชาติ จึงเสนอว่า เพื่อก้าวข้ามการแจกเงิน การโอนเงินช่วยบรรเทาได้ แต่ไม่แก้ปัญหายั่งยืน รัฐต้องสร้างโอกาสให้คนจนเข้าถึงปัจจัยพื้นฐาน (ที่อยู่อาศัย, การรักษาโรค) และการสร้างอาชีพที่อยู่ได้จริง โดยจัดทำเป็นแผนที่หนี้ ความอยากจนระดับพื้นที่ การเชื่อมข้อมูลรายได้ เงินออม สวัสดิการ อาชีพ ภาระสุขภาพ ภัยพิบัติ ของหลายพื้นที่ เพื่อนำ Data Lake มาใช้ประโยชน์ในการแก้ปัญหาความอยากจน เพราะการถือบัตรสวัสดิการฯ ต้องทำให้คนถือบัตรฯลดลงเรื่อยๆ เพื่อหาทางฟื้นอาชีพ เพิ่มรายได้ ยกเลิกการถือบัตรสวัสดิการฯ ไม่ใช่ถือบัตรเท่าเดิม
ดร.สมชัย เสนอแนะต่อดัชนีทางเศรษฐกิจและการวัดผล ผ่าน ดัชนีความทุกข์ยาก (PMM) โดยให้ระวังการใช้อัตราการว่างงานที่ต่ำเกินจริงมาตัดสินว่าประชาชนมีความทุกข์น้อย เพราะคนไทยจำนวนมากว่างงานไม่ได้แต่ต้องทำงานในระบบที่มีรายได้ต่ำหรือต่ำกว่าศักยภาพ การจัดทำดัชนีการเงินจังหวัด (PFCI) ควรเปลี่ยนจาก “การลำดับจังหวัดดี-แย่” เป็น “แผนที่เฝ้าระวังเชิงนโยบาย” โดยระบุสาเหตุที่ชัดเจนว่าสีแดงเพราะสาเหตุใด (เช่น หนี้เสี่ย, รายได้ต่ำ หรือเข้าถึงสินเชื่อยาก) เพื่อแก้ปัญหาให้ถูกจุด
การมุ่งใช้ระบบ Ari-Score ในฐานะ Opportunity Score ไม่ควรใช้ Ari-Score เพื่อปฏิเสธสินเชื่อเท่านั้น แต่ควรใช้เป็นคะแนนเพื่อส่งต่อความช่วยเหลือ เช่น ให้คำปรึกษาทางการเงิน หรือการจัดสวัสดิการที่เหมาะสม ดร.สมชัย ย้ำว่า เมื่อไทยมีเส้นความยากจน 3,078 บาท/หัว/เดือน จึงต้องเปลี่ยนผ่านจากเพียงแค่การลดความยากจน(Poverty Reduction) ไปสู่การ “ขจัดความยากจนให้หมดไป (Poverty Eradication)” โดยอาศัยข้อมูลที่แม่นยำและการทำงานร่วมกันของทุกกระทรวงเป็นวาระแห่งชาติ.- ปรีชา มีชำนาญ