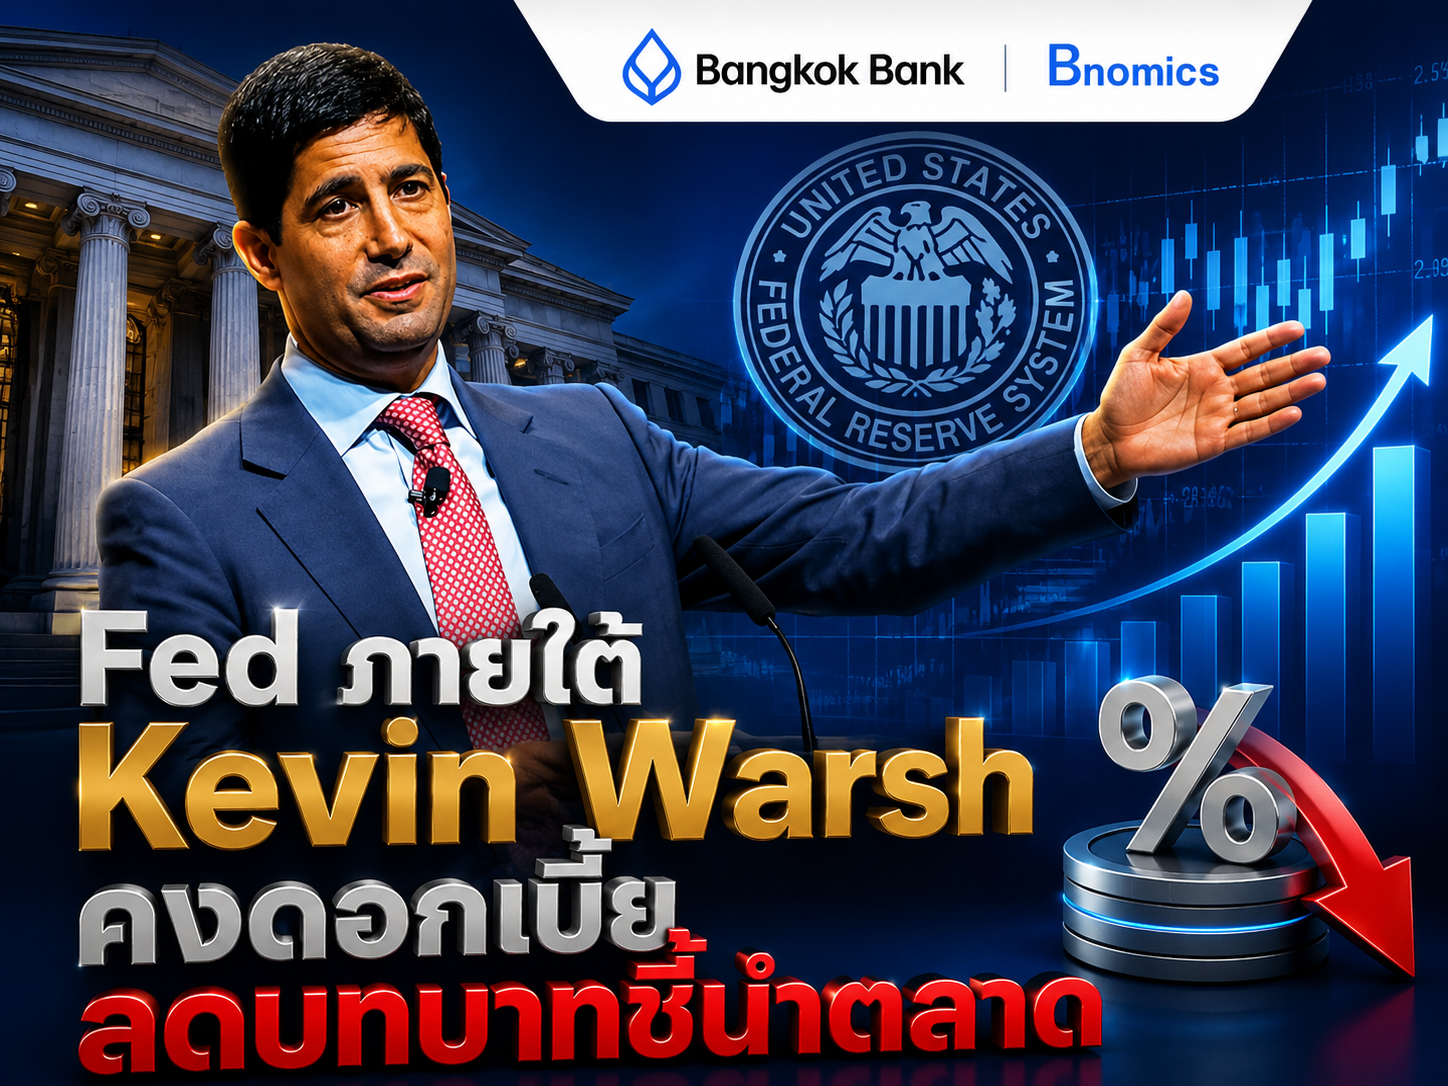
Fed ภายใต้ Kevin Warsh คงดอกเบี้ย ลดบทบาทชี้นำตลาด
ไทยขยายมาตรการภาษีดิจิทัล และหนุน Global Minimum Tax
Bnomics by Bangkok bank ออกรายงานภาวะเศรษฐกิจ Fed ภายใต้การนำของ Kevin Warsh คงอัตราดอกเบี้ยนโยบายที่ 3.50%-3.75% แต่คาดการณ์อัตราดอกเบี้ยของกรรมการ Fed สะท้อนท่าทีที่ให้ความสำคัญกับการควบคุมเงินเฟ้อมากขึ้น โดยกรรมการ 9 ใน 19 คนมองว่ามีโอกาสปรับขึ้นดอกเบี้ยในระยะข้างหน้า ขณะที่ Fed เริ่มลดบทบาทการสื่อสารชี้นำตลาด
• การเปลี่ยนแปลงแนวทางการสื่อสารของ Fed อาจทำให้ตลาดการเงินทั่วโลกต้องพึ่งพาข้อมูลเศรษฐกิจจริงมากขึ้น และอาจเพิ่มความผันผวนของค่าเงิน อัตราผลตอบแทนพันธบัตร และกระแสเงินทุนเคลื่อนย้ายในระยะสั้น
• ครม. ขยายมาตรการภาษีดิจิทัลถึงปี 2570 พร้อมเดินหน้า Global Minimum Tax 15% สะท้อนการปรับโครงสร้างระบบภาษีไทยให้สอดคล้องกับมาตรฐานสากล ควบคู่กับการเร่งพัฒนาเศรษฐกิจดิจิทัลและสร้างฐานรายได้ภาครัฐในระยะยาว
1. Fed ภายใต้ Kevin Warsh คงดอกเบี้ย 3.50%-3.75% พร้อมส่งสัญญาณนโยบาย “เลิกสื่อสารชี้นำตลาด”
ธนาคารกลางสหรัฐฯ (Fed) ภายใต้การนำของ Kevin Warsh มีมติเป็นเอกฉันท์คงอัตราดอกเบี้ยนโยบายไว้ที่ 3.50%-3.75% ในการประชุม FOMC ครั้งแรกภายหลังเข้ารับตำแหน่ง ท่ามกลางแรงกดดันด้านเงินเฟ้อที่ยังอยู่ในระดับสูงและความไม่แน่นอนจากสถานการณ์ตะวันออกกลาง แม้ผลการประชุมจะเป็นไปตามที่ตลาดคาดการณ์ แต่สะท้อนจุดเปลี่ยนสำคัญทั้งในด้านทิศทางนโยบายการเงินและแนวทางการสื่อสารของ Fed โดยมีลักษณะ Hawkish มากขึ้น พร้อมลดบทบาทการสื่อสารชี้นำตลาดล่วงหน้า
Fed ปรับเพิ่มคาดการณ์เงินเฟ้อทั่วไปปี 2026 เป็น 3.6% จากเดิม 2.7% และเงินเฟ้อพื้นฐานเป็น 3.3% จากเดิม 2.7% ขณะที่ปรับลดคาดการณ์ GDP ปี 2026 ลงเหลือ 2.2% จาก 2.4% และคาดว่าอัตราว่างงานจะอยู่ที่ 4.3% การปรับเพิ่มคาดการณ์เงินเฟ้อดังกล่าวสะท้อนว่า Fed ให้ความสำคัญกับความเสี่ยงด้านเงินเฟ้อมากขึ้น และอาจเปิดทางให้มีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม หากแรงกดดันด้านราคายังคงอยู่ในระดับสูงต่อไป
แม้ Fed จะคงดอกเบี้ยตามคาด แต่คาดการณ์อัตราดอกเบี้ยของกรรมการ Fed สะท้อนท่าทีที่เข้มงวดมากขึ้นในการควบคุมเงินเฟ้อ (Hawkish) โดยกรรมการ 9 จาก 19 คนมองว่าอาจมีการปรับขึ้นดอกเบี้ยภายในสิ้นปี 2026 ขณะที่ Kevin Warsh ไม่ได้ส่งคาดการณ์อัตราดอกเบี้ยของตนเอง สอดคล้องกับแนวทางลดบทบาทการสื่อสารชี้นำตลาดล่วงหน้า (Forward Guidance) โดย Fed ปรับถ้อยแถลงหลังการประชุมให้กระชับขึ้นและลดการส่งสัญญาณเชิงนโยบายในอนาคต พร้อมระบุว่าการชี้นำตลาดล่วงหน้า ไม่เหมาะสมกับสภาพแวดล้อมทางเศรษฐกิจปัจจุบัน และ Fed ควรปล่อยให้ตลาดประเมินแนวโน้มเศรษฐกิจจากข้อมูลจริงมากขึ้น
นอกจากนี้ Fed ยังประกาศทบทวนแนวทางการดำเนินงานใน 5 ด้าน ได้แก่ งบดุล การสื่อสาร แหล่งข้อมูล ผลิตภาพและการจ้างงาน และกรอบนโยบายเงินเฟ้อ พร้อมให้ความสำคัญกับการเพิ่มผลิตภาพและการลงทุนในสินทรัพย์ถาวร ซึ่งอาจช่วยสนับสนุนการเติบโตทางเศรษฐกิจโดยไม่สร้างแรงกดดันต่อเงินเฟ้อมากเกินไป ด้านตลาดการเงินตอบรับผลการประชุม หลังคาดการณ์อัตราดอกเบี้ยของกรรมการ Fed ส่งสัญญาณว่าอาจกลับมาปรับขึ้นอัตราดอกเบี้ยได้ในปีนี้ ส่งผลให้เงินดอลลาร์แข็งค่าขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับสูงขึ้น และตลาดหุ้นสหรัฐฯ เผชิญแรงขาย สะท้อนการปรับมุมมองของนักลงทุนต่อแนวโน้มดอกเบี้ยที่อาจอยู่ในระดับสูงนานกว่าที่เคยคาดไว้
BBL Research เห็นว่า
• แม้การคงอัตราดอกเบี้ยครั้งนี้จะเป็นไปตามที่ตลาดคาดการณ์ แต่สาระสำคัญอาจไม่ได้อยู่ที่ระดับดอกเบี้ยในปัจจุบัน แต่อยู่ที่การเปลี่ยนแปลงแนวทางดำเนินนโยบายของ Fed ภายใต้ Kevin Warsh ซึ่งให้ความสำคัญกับความเสี่ยงเงินเฟ้อมากขึ้น พร้อมลดบทบาทการสื่อสารชี้นำตลาดล่วงหน้า การเปลี่ยนแปลงดังกล่าวอาจทำให้ตลาดการเงินโลกเผชิญความผันผวนมากขึ้นในระยะต่อไป เนื่องจากนักลงทุนต้องพึ่งพาการประเมินข้อมูลเศรษฐกิจมากขึ้น และพึ่งพาสัญญาณจากธนาคารกลางน้อยลง
• การประชุมครั้งนี้ยังอาจสะท้อนการเปลี่ยนแปลงในบทบาทของ Fed จากเดิมที่ตลาดมักคาดหวังว่าธนาคารกลางจะเข้ามาผ่อนคลายนโยบายอย่างรวดเร็วเมื่อเศรษฐกิจหรือภาวะการเงินเผชิญแรงกดดัน ไปสู่การให้ความสำคัญกับการรักษาเสถียรภาพด้านราคามากขึ้น หากแนวทางดังกล่าวกลายเป็นทิศทางหลักของ Fed จริง ตลาดการเงินโลกอาจต้องปรับตัวเข้าสู่สภาพแวดล้อมใหม่ที่ราคาสินทรัพย์สะท้อนปัจจัยพื้นฐานทางเศรษฐกิจมากขึ้น ขณะที่ความคาดหวังต่อการสนับสนุนจากธนาคารกลางอาจลดลงเมื่อเทียบกับในอดีต
2. ครม. เดินหน้าขยายมาตรการภาษีดิจิทัลถึงปี 2570 พร้อมหนุน Global Minimum Tax 15% เพิ่มรายได้รัฐและยกระดับการแข่งขันประเทศ
คณะรัฐมนตรี (ครม.) เห็นชอบขยายมาตรการภาษีเพื่อสนับสนุนระบบภาษีอิเล็กทรอนิกส์ออกไปอีก 2 ปี จนถึงสิ้นปี 2570 ยังคงลดอัตราภาษีหัก ณ ที่จ่ายผ่านระบบ e-Withholding Tax จากเดิมร้อยละ 5 ร้อยละ 3 และร้อยละ 2 เหลือเพียงร้อยละ 1 สำหรับการจ่ายเงินได้พึงประเมินผ่านระบบอิเล็กทรอนิกส์ แก่บุคคลธรรมดาและนิติบุคคล เช่น ค่าเช่า ค่านายหน้า ค่าลิขสิทธิ์ ค่าจ้างทำของ ค่าบริการ และวิชาชีพอิสระ เป็นต้น ซึ่งกระทรวงการคลังคาดว่าจะช่วยเพิ่มสภาพคล่องให้ภาคธุรกิจและลดภาระด้านเอกสารในการดำเนินงาน
นอกจากนี้ ครม. ยังอนุมัติขยายสิทธิประโยชน์ทางภาษีสำหรับการลงทุนและใช้บริการบกำกับภาษีอิเล็กทรอนิกส์และใบรับอิเล็กทรอนิกส์ (e-Tax Invoice & e-Receipt) ตลอดจนสามารถหักรายจ่ายลงทุนในระบบ e-Withholding Tax โดยให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลสามารถนำรายจ่ายที่เกี่ยวข้องมาหักภาษีเงินได้นิติบุคคลได้ 2 เท่าของรายจ่ายจริง ครอบคลุมค่าใช้จ่ายด้านซอฟต์แวร์ อุปกรณ์คอมพิวเตอร์ ระบบจัดเก็บข้อมูลอิเล็กทรอนิกส์ ค่าบริการจากผู้ให้บริการระบบภาษีอิเล็กทรอนิกส์ และค่าใช้จ่ายในการตรวจประเมินระบบสารสนเทศของผู้ให้บริการ เพื่อส่งเสริมการลงทุนด้านดิจิทัลและยกระดับมาตรฐานระบบภาษีอิเล็กทรอนิกส์ของประเทศ
ในส่วนของมาตรการส่งเสริมการศึกษาและการกีฬา ครม. เห็นชอบขยายสิทธิประโยชน์ทางภาษีสำหรับการบริจาคผ่านระบบ e-Donation ไปจนถึงสิ้นปี 2570 โดยผู้บริจาคสามารถนำเงินบริจาคมาหักลดหย่อนภาษีหรือหักรายจ่ายได้ 2 เท่า หากบริจาคให้แก่สถานศึกษาและหน่วยงานด้านกีฬาที่ได้รับการรับรอง ซึ่งจะช่วยสนับสนุนการพัฒนาทุนมนุษย์และเพิ่มแหล่งเงินทุนสำหรับการศึกษาและการกีฬาในระยะยาว
ขณะเดียวกัน ครม. ยังอนุมัติให้ประเทศไทยดำเนินการแลกเปลี่ยนข้อมูลภายใต้กรอบ Global Minimum Tax ของ OECD ตั้งแต่เดือนมิถุนายน 2570 เพื่อสนับสนุนการจัดเก็บภาษีเงินได้นิติบุคคลขั้นต่ำ 15% สำหรับบริษัทข้ามชาติขนาดใหญ่ และลดการโยกย้ายกำไรไปยังประเทศที่มีอัตราภาษีต่ำ โดยกรมสรรพากรคาดว่าการจัดเก็บภาษีส่วนเพิ่มจะช่วยเพิ่มรายได้ภาครัฐราว 10,000 ล้านบาทต่อปี
อย่างไรก็ตาม การบังคับใช้ Global Minimum Tax อาจกระทบต่อบริษัทที่ได้รับสิทธิประโยชน์ทางภาษีจาก BOI ซึ่งมีอัตราภาษีที่แท้จริงต่ำกว่า 15% ทำให้รัฐบาลอยู่ระหว่างพิจารณาปรับรูปแบบแรงจูงใจการลงทุนจากการยกเว้นภาษีไปสู่การให้เงินอุดหนุนหรือเครดิตภาษีเพื่อรักษาความสามารถในการดึงดูดการลงทุนและให้สอดคล้องกับกติกาภาษีสากลมากขึ้น
BBL Research เห็นว่า
• แม้มาตรการภาษีอิเล็กทรอนิกส์จะช่วยลดต้นทุนและเพิ่มประสิทธิภาพการจัดเก็บภาษีของประเทศ แต่ประเด็นที่มีนัยสำคัญมากกว่าคือการที่ประเทศไทยกำลังก้าวเข้าสู่ยุค Global Minimum Tax ซึ่งอาจเปลี่ยนรูปแบบการแข่งขันเพื่อดึงดูดการลงทุนระหว่างประเทศอย่างมีนัยสำคัญ เนื่องจากสิทธิประโยชน์ด้านภาษีเพียงอย่างเดียวอาจมีประสิทธิผลลดลงเมื่อบริษัทข้ามชาติถูกกำหนดให้เสียภาษีขั้นต่ำ 15%
ไม่ว่าลงทุนในประเทศใดก็ตาม ส่งผลให้นักลงทุนมีแนวโน้มให้น้ำหนักกับปัจจัยพื้นฐานทางเศรษฐกิจมากขึ้น ไม่ว่าจะเป็นคุณภาพโครงสร้างพื้นฐาน ความมั่นคงด้านพลังงาน ความพร้อมของแรงงานทักษะสูง ประสิทธิภาพของระบบราชการ ตลอดจนความสามารถในการเชื่อมโยงกับห่วงโซ่อุปทานระดับโลก Global Minimum Tax จึงไม่ได้เป็นเพียงการปฏิรูประบบภาษีโลก แต่กำลังผลักให้ประเทศต่าง ๆ รวมถึงไทย ต้องแข่งขันกันด้วยคุณภาพของเศรษฐกิจจริงมากกว่าการแข่งขันกันลดภาษีเหมือนในอดีต
• ในอีกด้านหนึ่ง การที่สิทธิประโยชน์ทางภาษีอาจมีประสิทธิผลลดลง ทำให้หลายประเทศเริ่มปรับรูปแบบแรงจูงใจการลงทุนจากการยกเว้นภาษีไปสู่การให้เงินอุดหนุน เครดิตภาษี หรือการสนับสนุนการลงทุนในรูปแบบอื่นมากขึ้น ซึ่งอาจทำให้ภาครัฐต้องใช้งบประมาณโดยตรงเพิ่มขึ้นในอนาคต ดังนั้น ความท้าทายของไทยอาจไม่ได้อยู่เพียงการปรับกฎเกณฑ์ภาษีให้สอดคล้องกับมาตรฐานสากล แต่รวมถึงการออกแบบนโยบายส่งเสริมการลงทุนรูปแบบใหม่ที่สามารถรักษาความสามารถในการแข่งขันได้ โดยไม่สร้างภาระทางการคลังมากเกินไปในระยะยาว
สิ่งที่ต้องติดตาม
• ทิศทางเงินเฟ้อสหรัฐฯ ตลาดแรงงาน และราคาพลังงานในช่วงครึ่งหลังของปี 2026 ซึ่งจะเป็นปัจจัยสำคัญต่อการตัดสินใจของ Fed ว่าจะคงดอกเบี้ยต่อไปหรือกลับมาปรับขึ้นดอกเบี้ยเพิ่มเติม
• ทิศทางค่าเงินดอลลาร์และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ซึ่งจะส่งผลต่อกระแสเงินทุนเคลื่อนย้ายในตลาดเกิดใหม่ รวมถึงค่าเงินบาทและภาวะการเงินของไทยในช่วงครึ่งหลังของปี
• รายละเอียดการบังคับใช้ Global Minimum Tax ของไทย รวมถึงแนวทางการจัดเก็บ Top-Up Tax และผลกระทบต่อบริษัทข้ามชาติที่ได้รับสิทธิประโยชน์ทางภาษีในปัจจุบัน
• ความคืบหน้าของการปรับรูปแบบสิทธิประโยชน์การลงทุนของ BOI จากการยกเว้นภาษีไปสู่มาตรการสนับสนุนรูปแบบอื่น เพื่อรักษาความสามารถในการแข่งขันและดึงดูดการลงทุนจากต่างประเทศภายใต้กติกาภาษีโลกยุคใหม่.-Bnomics by Bangkok bank