เปิดยุทธศาสตร์ ธอส. ธอส. มุ่งดูแลลูกค้าเก่า–ใหม่ พร้อมเปิดทางฟรีแลนซ์ Gen Y–Gen Z กู้ซื้อบ้าน เข้าถึงสินเชื่อ ดัน ESG Loan แตะ 2 หมื่นล้าน ขยาย Reverse Mortgage อีก 1,000 ล้านบาทรับสังคมสูงวัย เปิดโครงสร้างสินเชื่อบ้านเปลี่ยนในรอบ 5 ปี รีไฟแนนซ์เพิ่มกว่า 10% ฉุดอัตราดูดซับอสังหาฯ ลดลงกว่า 1 เท่า เตือนตลาดอสังหาฯ อย่ามุ่งแข่งรีไฟแนนซ์จนสินเชื่อใหม่สะดุด
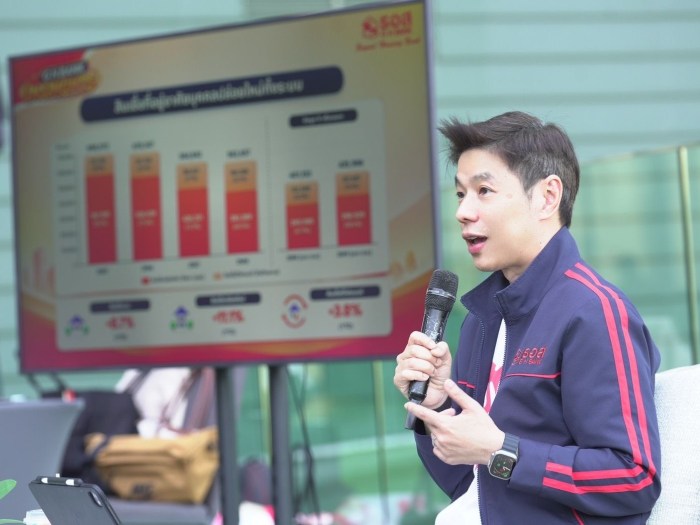
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า ผลการปล่อยสินเชื่อใหม่ล่าสุด 220,000 ล้านบาท เพิ่มขึ้นเกือบ 9% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่สินเชื่อคงค้างเติบโตเกือบ 3% สะท้อนการขยายตัวของสินเชื่อที่อยู่อาศัยอย่างต่อเนื่อง ธอส. ให้ความสำคัญไม่ใช่เพียงตัวเลขการปล่อยสินเชื่อ แต่รวมถึงทิศทางตลาดที่กำลังเปลี่ยนแปลง และความสามารถของประชาชนในการเข้าถึงสินเชื่อเพื่อมีที่อยู่อาศัยเป็นของตนเอง
ตลาดสินเชื่อบ้านเปลี่ยนโครงสร้าง Refinance เพิ่มสินเชื่อใหม่หดตัว
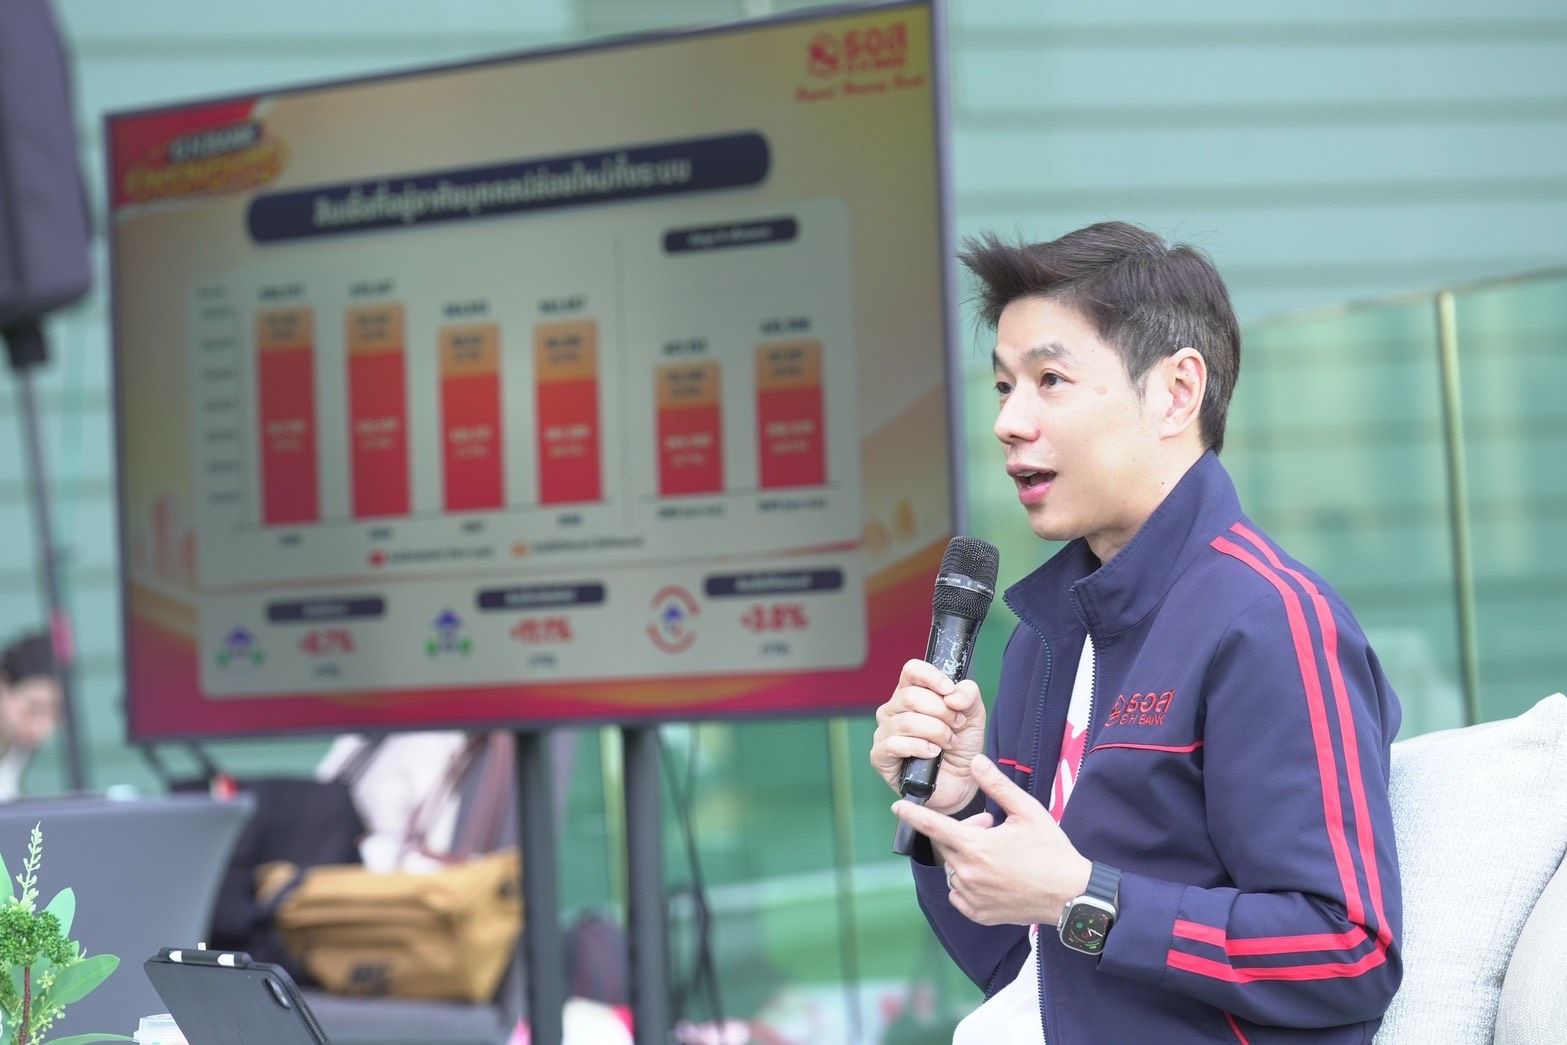
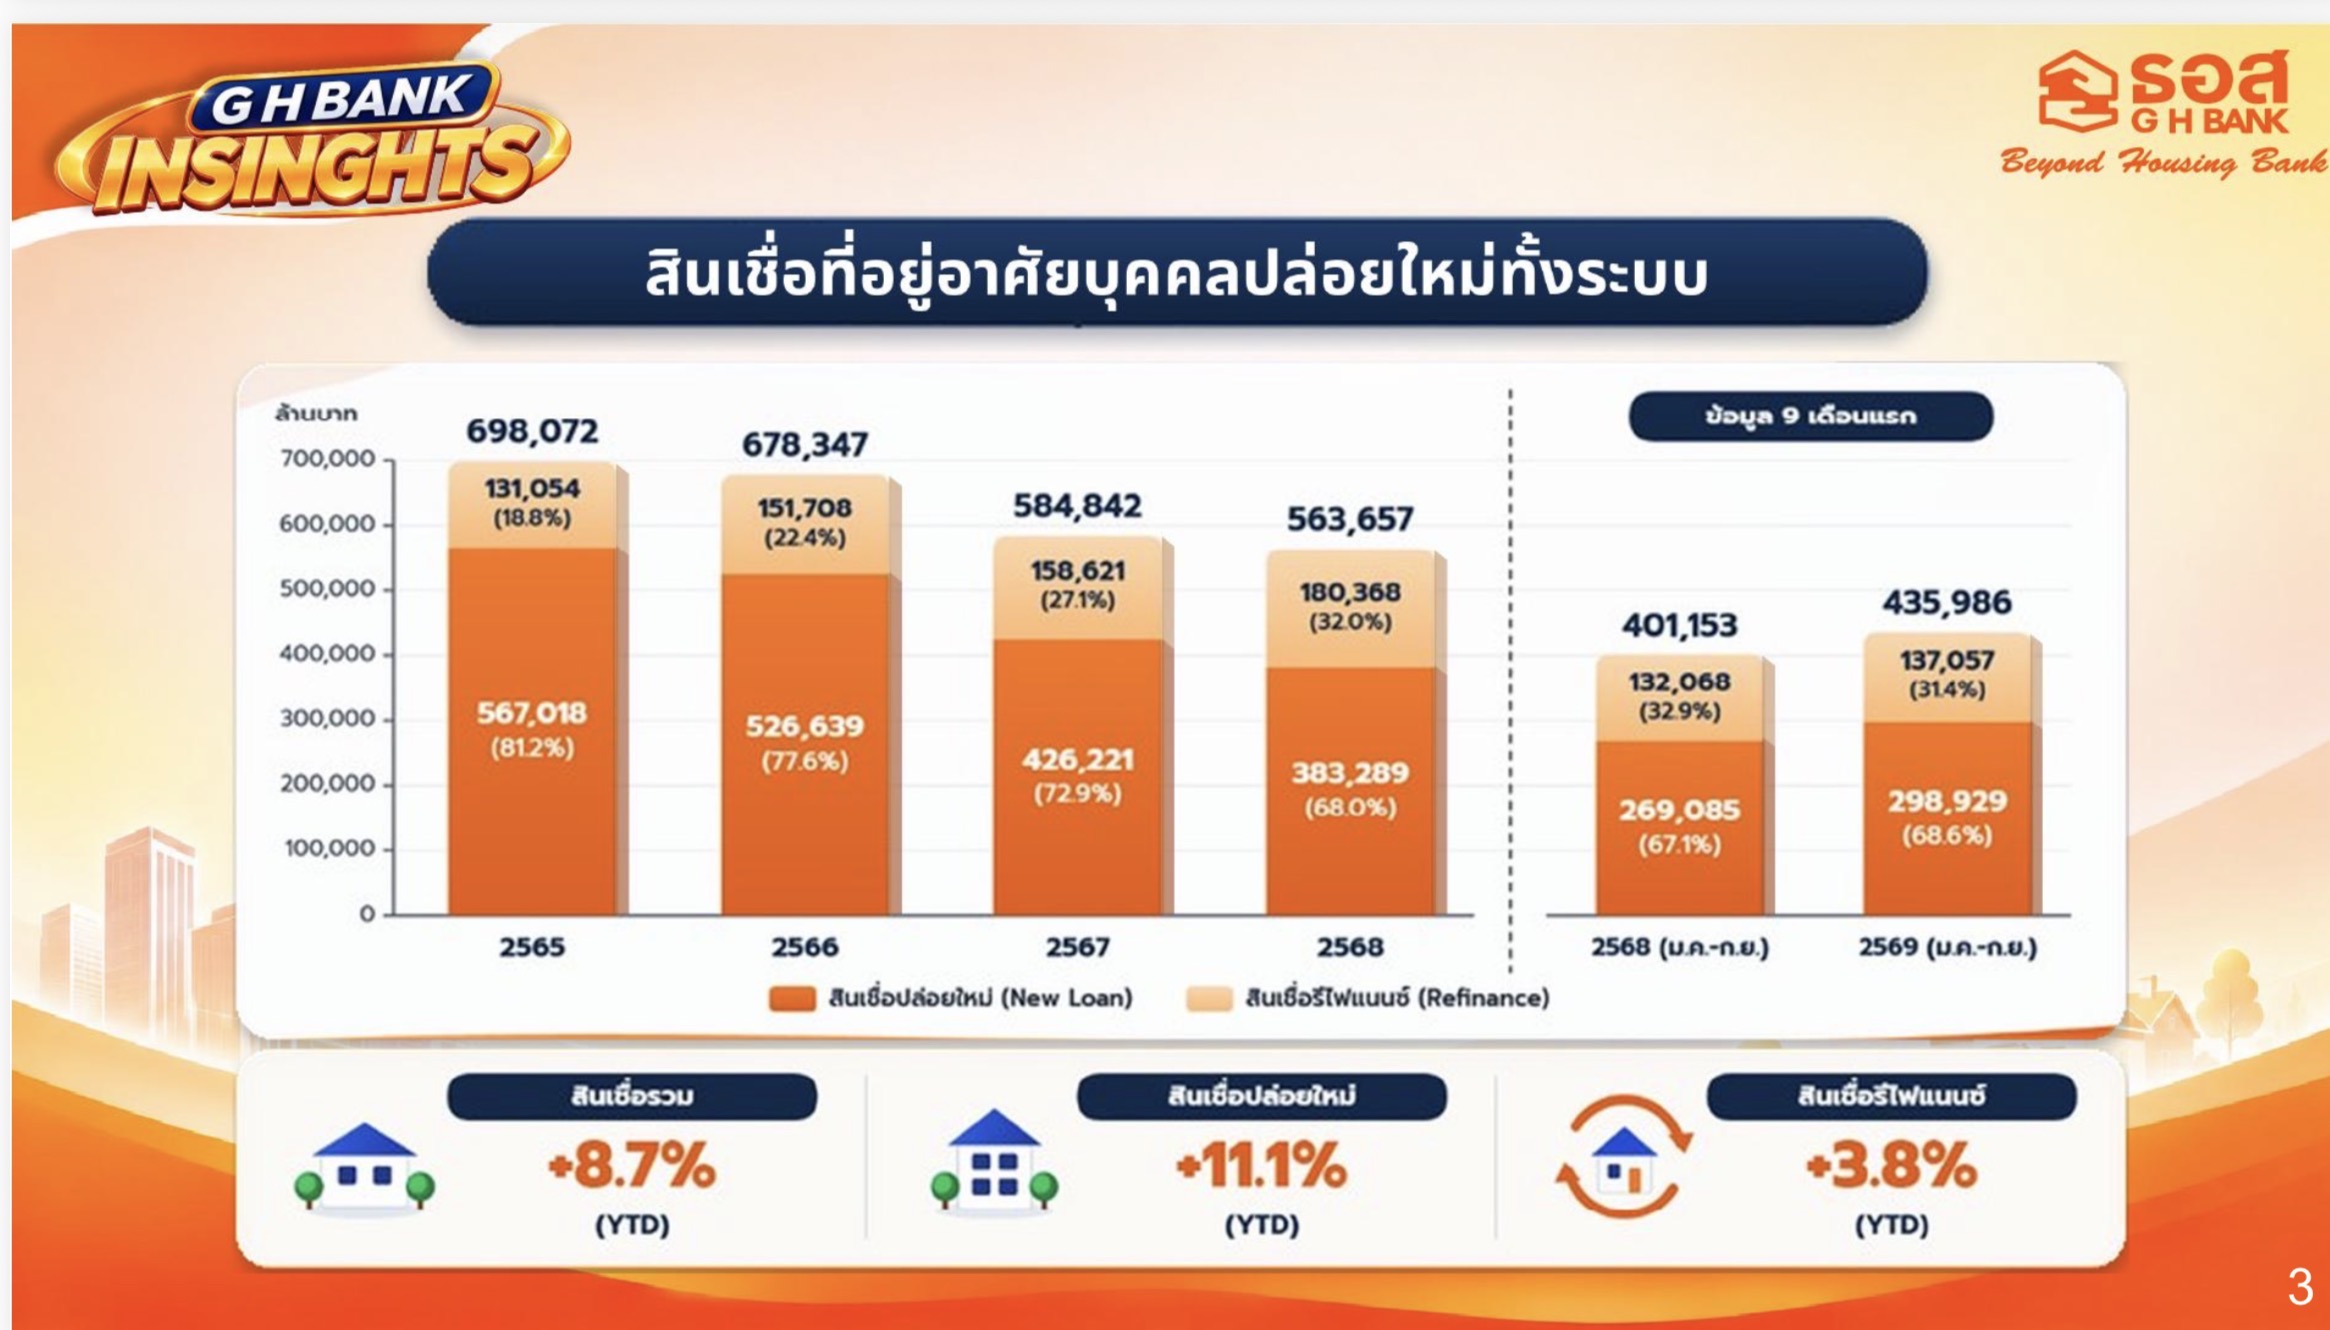
ดร.มหัทธนะ กล่าวว่า หากเปรียบเทียบตลาดสินเชื่อที่อยู่อาศัยในช่วง 5 ปีที่ผ่านมา พบว่ามีการเปลี่ยนแปลงอย่างมีนัยสำคัญ โดยในปี 2565 สัดส่วนสินเชื่อปล่อยใหม่อยู่ที่ประมาณ 80% ขณะที่สินเชื่อรีไฟแนนซ์มีสัดส่วนไม่ถึง 20%
แต่หลังจากนั้น ในช่วง 4-5 ปีที่ผ่านมา สัดส่วน Refinance เพิ่มขึ้นมากกว่า 10% ขณะที่สัดส่วนสินเชื่อปล่อยใหม่ลดลงมากกว่า 10% สะท้อนให้เห็นว่าการแข่งขันในตลาดสินเชื่อบ้านเริ่มเปลี่ยนจากการขยายฐานลูกค้าใหม่ นำไปสู่การแย่งชิงลูกค้าเดิมระหว่างสถาบันการเงินมากขึ้น แม้การรีไฟแนนซ์จะเป็นประโยชน์ต่อผู้กู้ เพราะช่วยลดภาระดอกเบี้ยและค่าใช้จ่ายในการผ่อนบ้าน
แต่หากตลาดให้ความสำคัญกับการย้ายสินเชื่อระหว่างธนาคารมากเกินไป โดยไม่มีการสร้างสินเชื่อใหม่เข้าสู่ระบบ จะไม่ช่วยเพิ่มกำลังซื้อหรือสร้างความต้องการที่อยู่อาศัยใหม่อย่างแท้จริงผลกระทบที่ตามมาคือผู้ประกอบการอสังหาริมทรัพย์ไม่สามารถระบายอุปทานบ้านใหม่ได้ตามเป้าหมาย ส่งผลให้อัตราการดูดซับของตลาด (Absorption Rate) ลดลงมากกว่า 1 เท่าเมื่อเทียบกับในอดีต ดังนั้น ธอส. จึงมองว่าภาครัฐ กระทรวงการคลัง และธปท. ควรให้ความสำคัญกับการส่งเสริมสินเชื่อปล่อยใหม่ ควบคู่กับการดูแลลูกค้าเดิม เพื่อให้ตลาดที่อยู่อาศัยเติบโตอย่างสมดุล
ธอส. เดินหน้า Dual-Care ดูแลลูกค้าเก่า สกัดต้นทุนแฝงรีไฟแนนซ์
สำหรับยุทธศาสตร์ของ ธอส. จะใช้แนวทาง Dual-Care หรือการดูแลลูกค้าสองกลุ่มควบคู่กัน ทั้งผู้ที่กำลังต้องการซื้อบ้านและลูกค้าปัจจุบันที่มีภาระสินเชื่ออยู่กับธนาคาร เพื่อให้มีผลิตภัณฑ์รองรับทุกช่วงเวลาของการมีบ้าน
นับว่าสัดส่วนสินเชื่อ Refinance ของ ธอส. อยู่ที่เพียง 3.8% ต่ำกว่าธนาคารพาณิชย์ มีสัดส่วน 32.3% สะท้อนแนวทางการดำเนินธุรกิจที่ให้ความสำคัญกับสินเชื่อเพื่อที่อยู่อาศัยและการสร้างฐานลูกค้าใหม่ ทั้งนี้ ธอส. ได้มอบนโยบายให้ผู้บริหารและพนักงานสาขาพิจารณาอัตราดอกเบี้ยสำหรับลูกค้าเดิมให้เหมาะสมและเป็นธรรม เพื่อรักษาความสัมพันธ์กับลูกค้าและลดแรงจูงใจในการย้ายสินเชื่อไปยังสถาบันการเงินอื่น
นอกจากนี้ ยังเน้นการให้ข้อมูลเกี่ยวกับค่าใช้จ่ายแอบแฝง (Hidden Costs) ที่เกิดจากการรีไฟแนนซ์ โดยให้พนักงานอธิบายภาระค่าใช้จ่ายที่อาจเกิดขึ้นในช่วง 1 ปี 3 ปี หรือ 4 ปี เพื่อให้ลูกค้าคำนวณต้นทุนที่แท้จริงและเปรียบเทียบความคุ้มค่าก่อนตัดสินใจ ไม่พิจารณาเฉพาะอัตราดอกเบี้ยที่เสนอในช่วงแรกเท่านั้น
เปิดแนวคิดไม่รีเจกต์คน ปั้นความพร้อมผู้กู้ ดึงฟรีแลนซ์ Gen Y–Gen Z เข้าระบบ
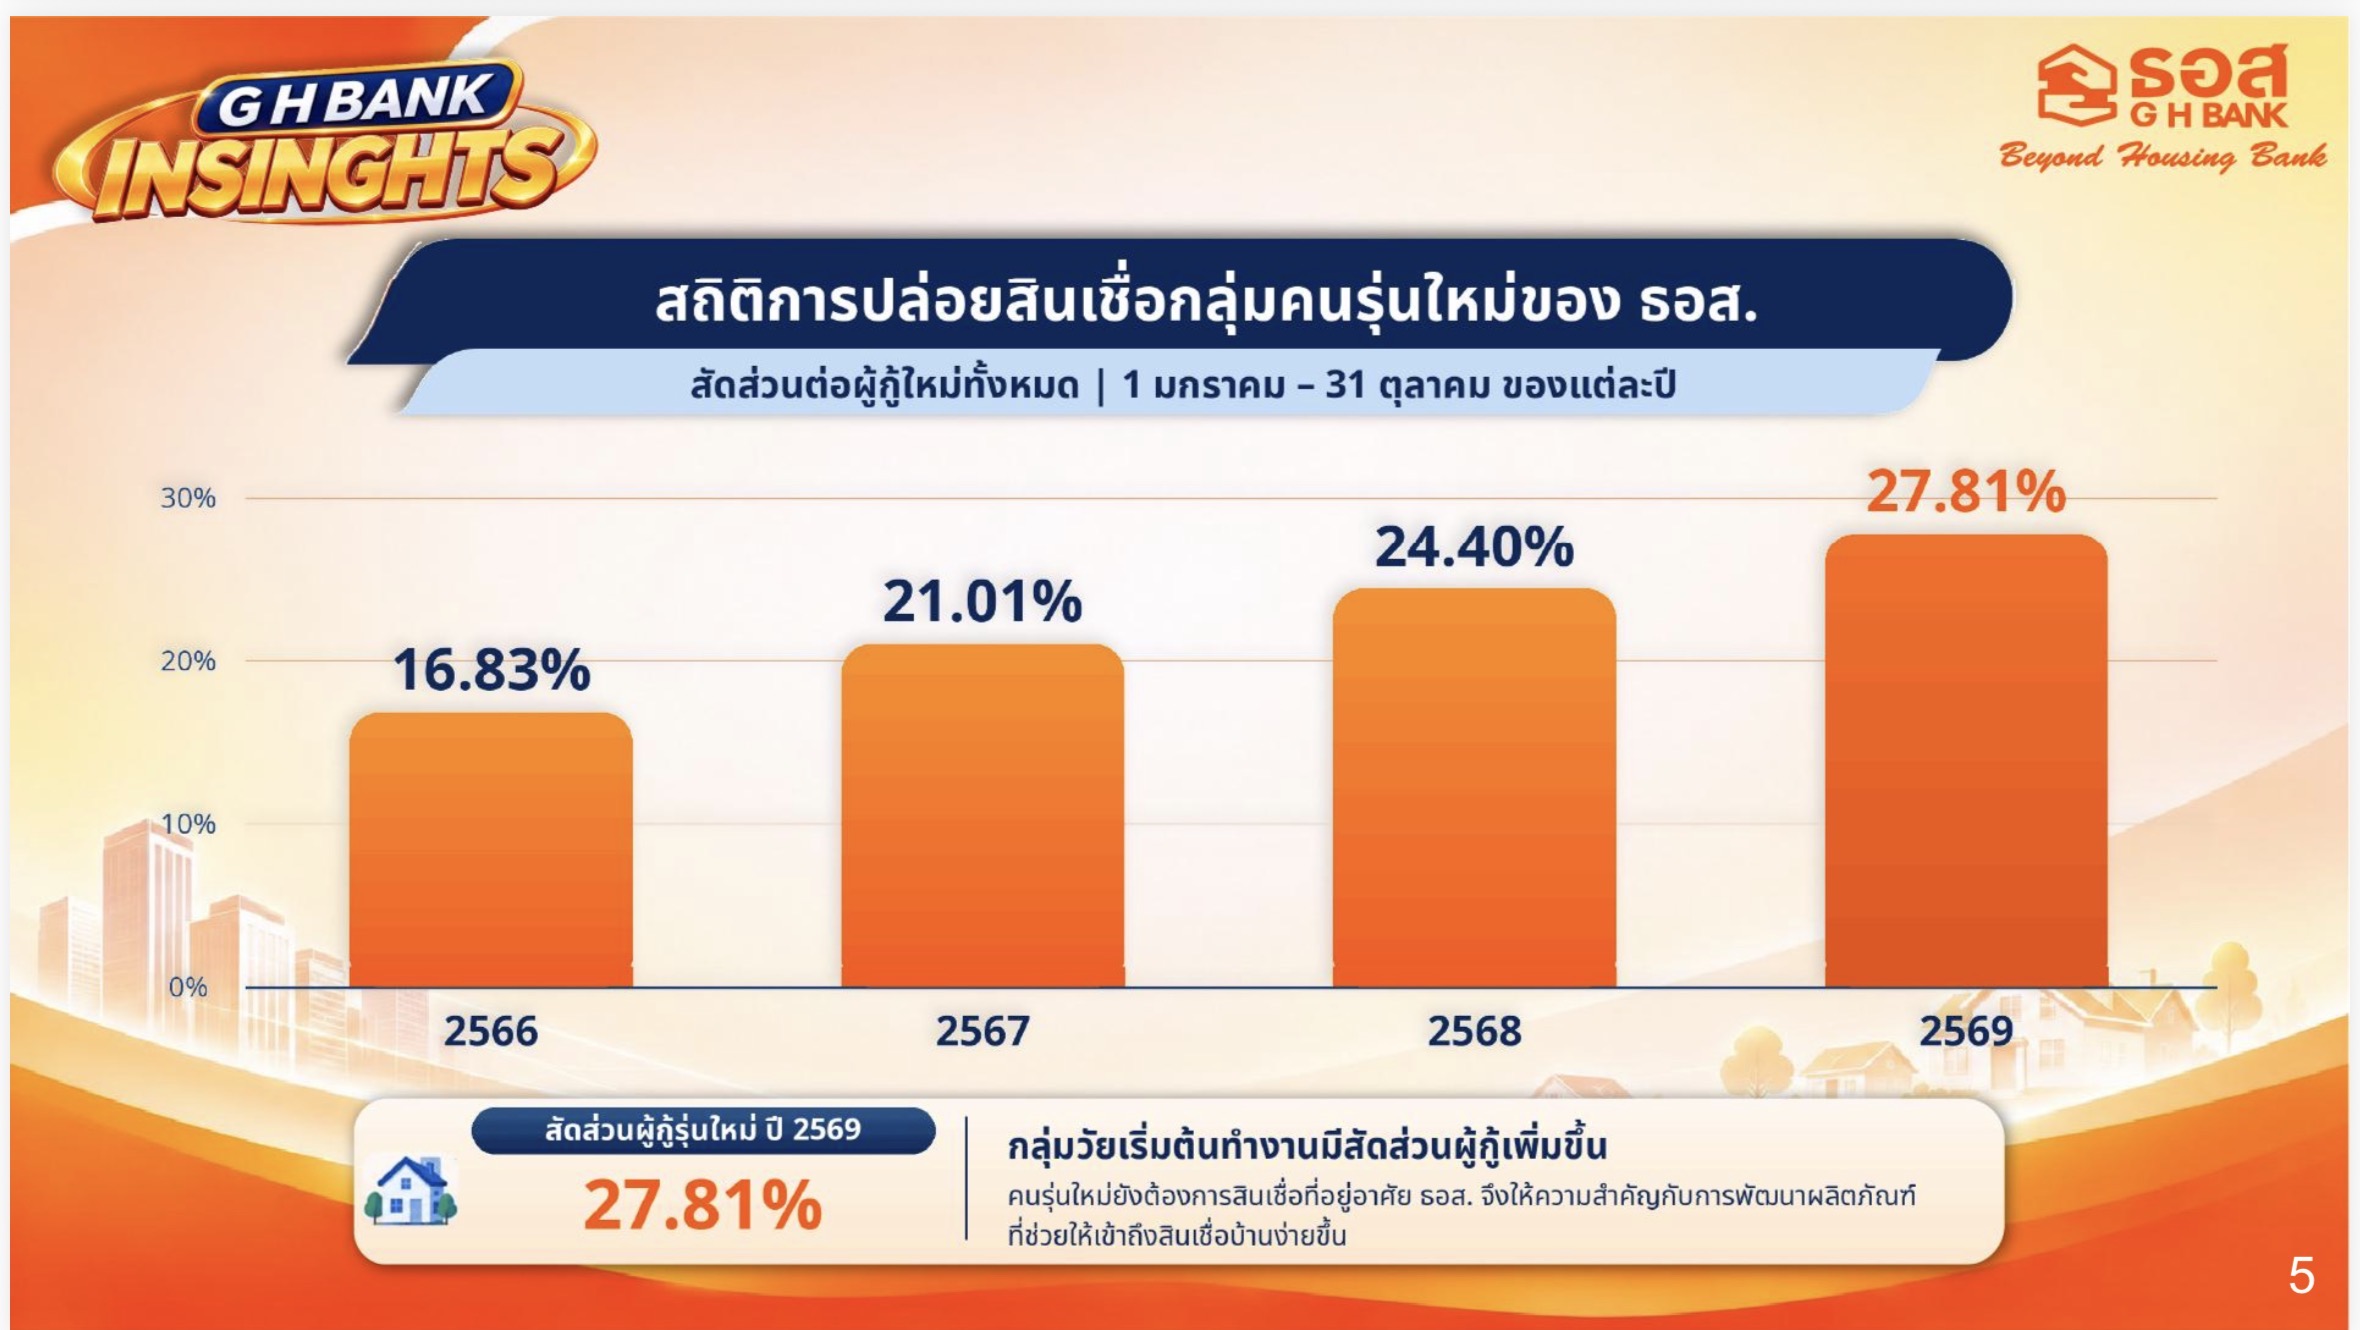
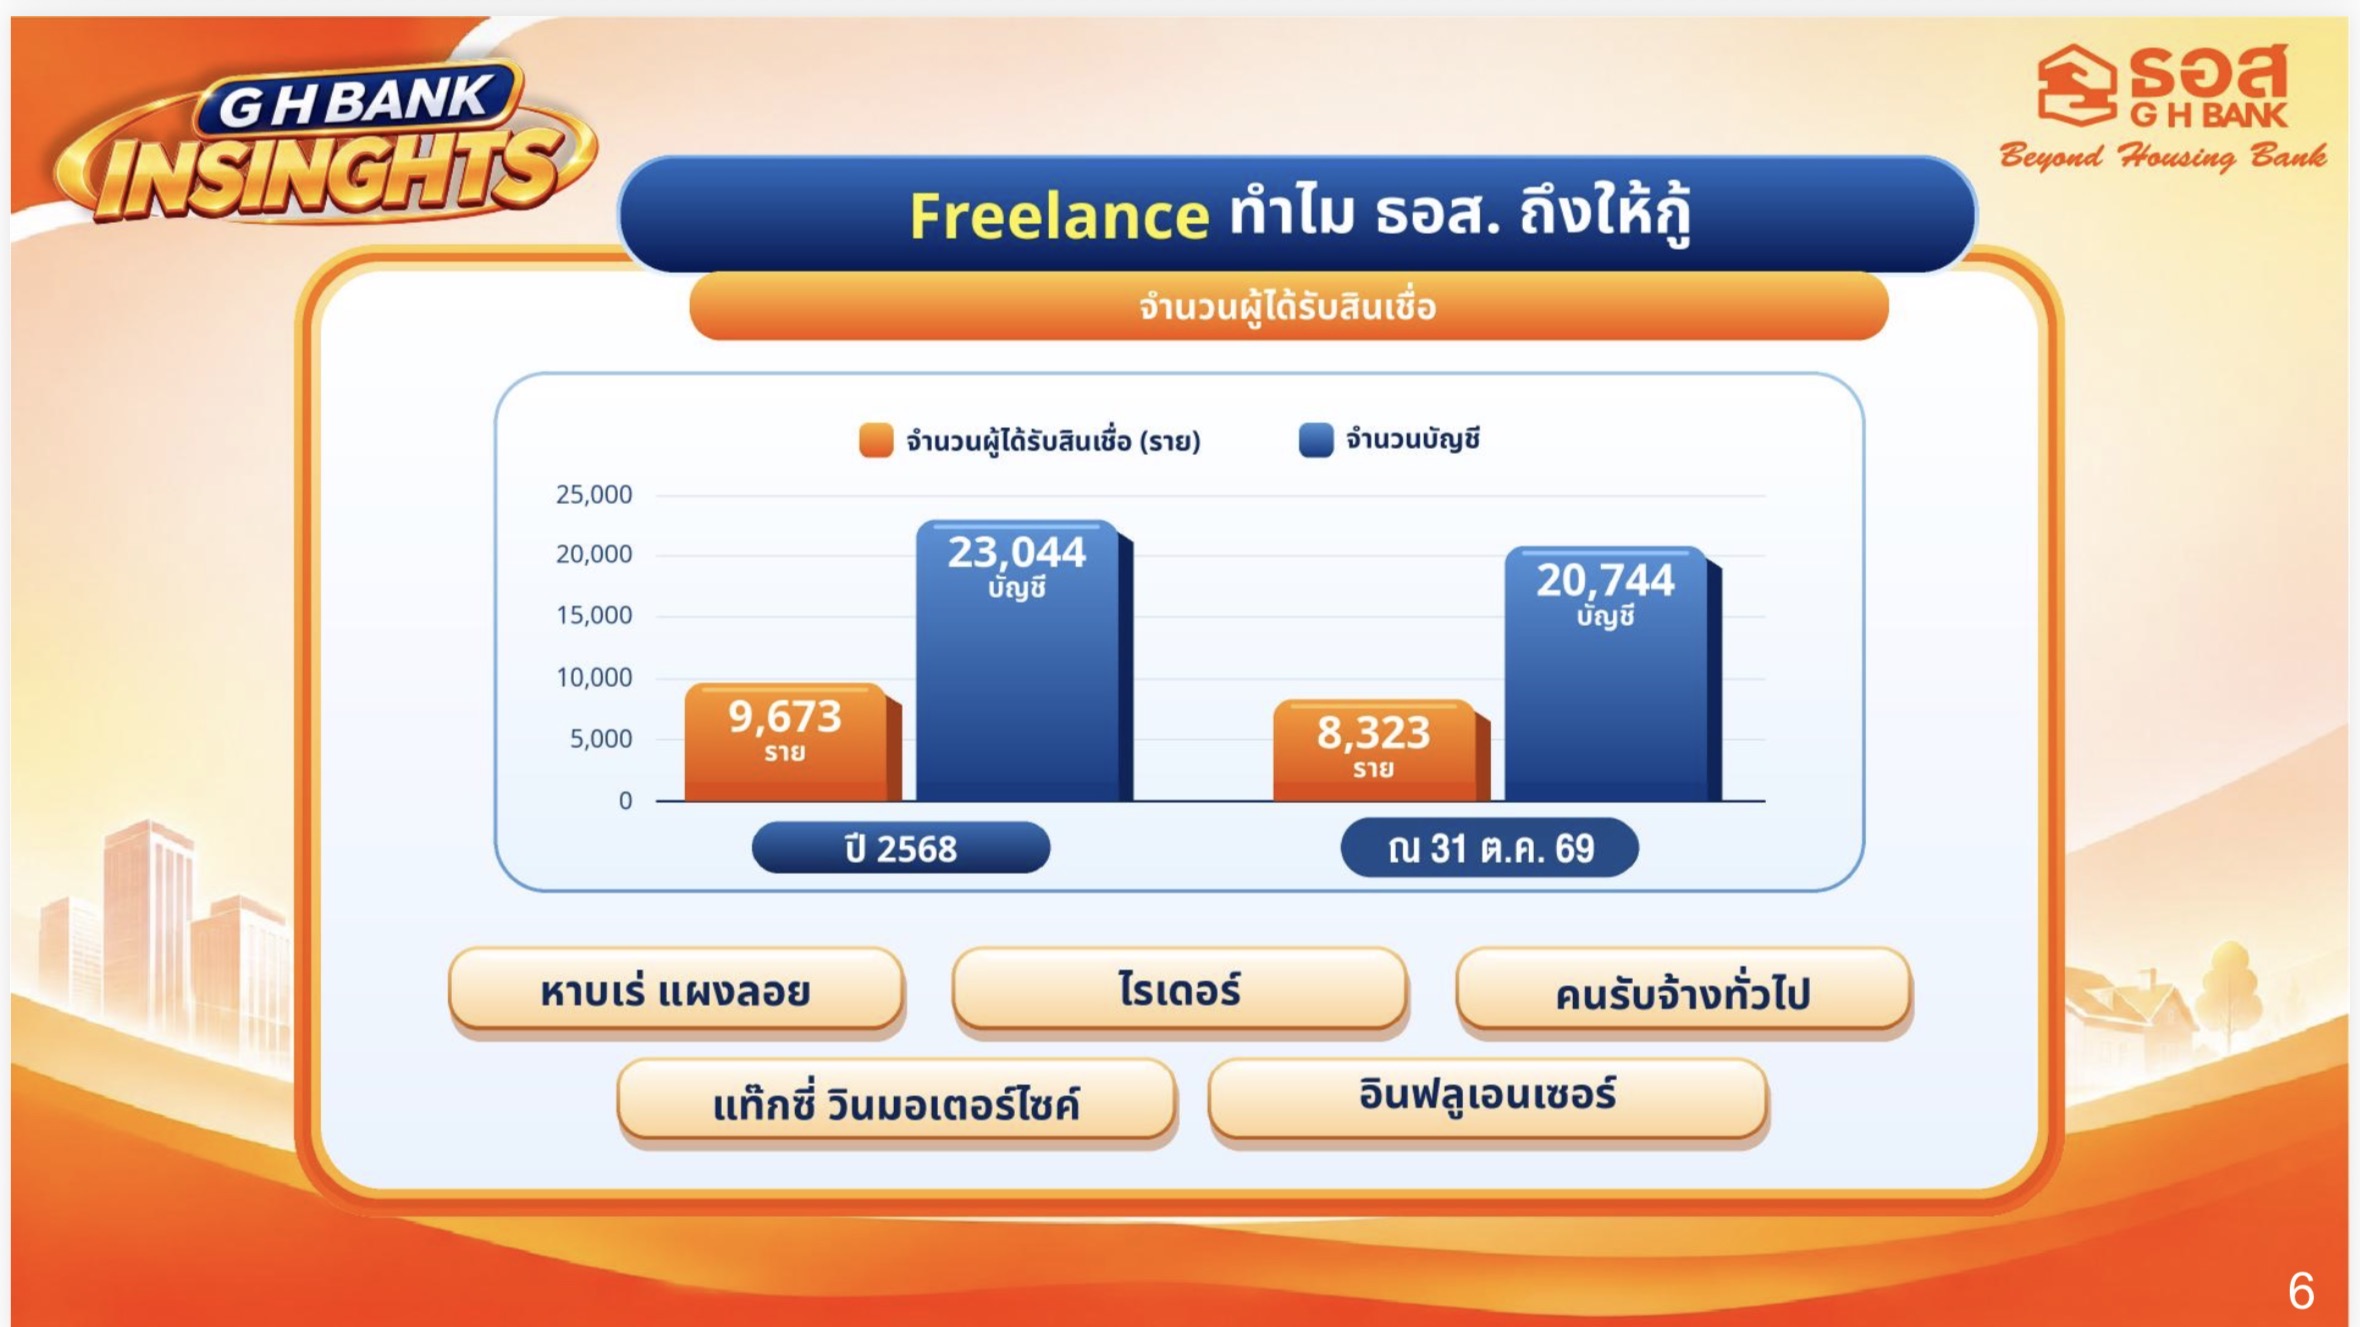
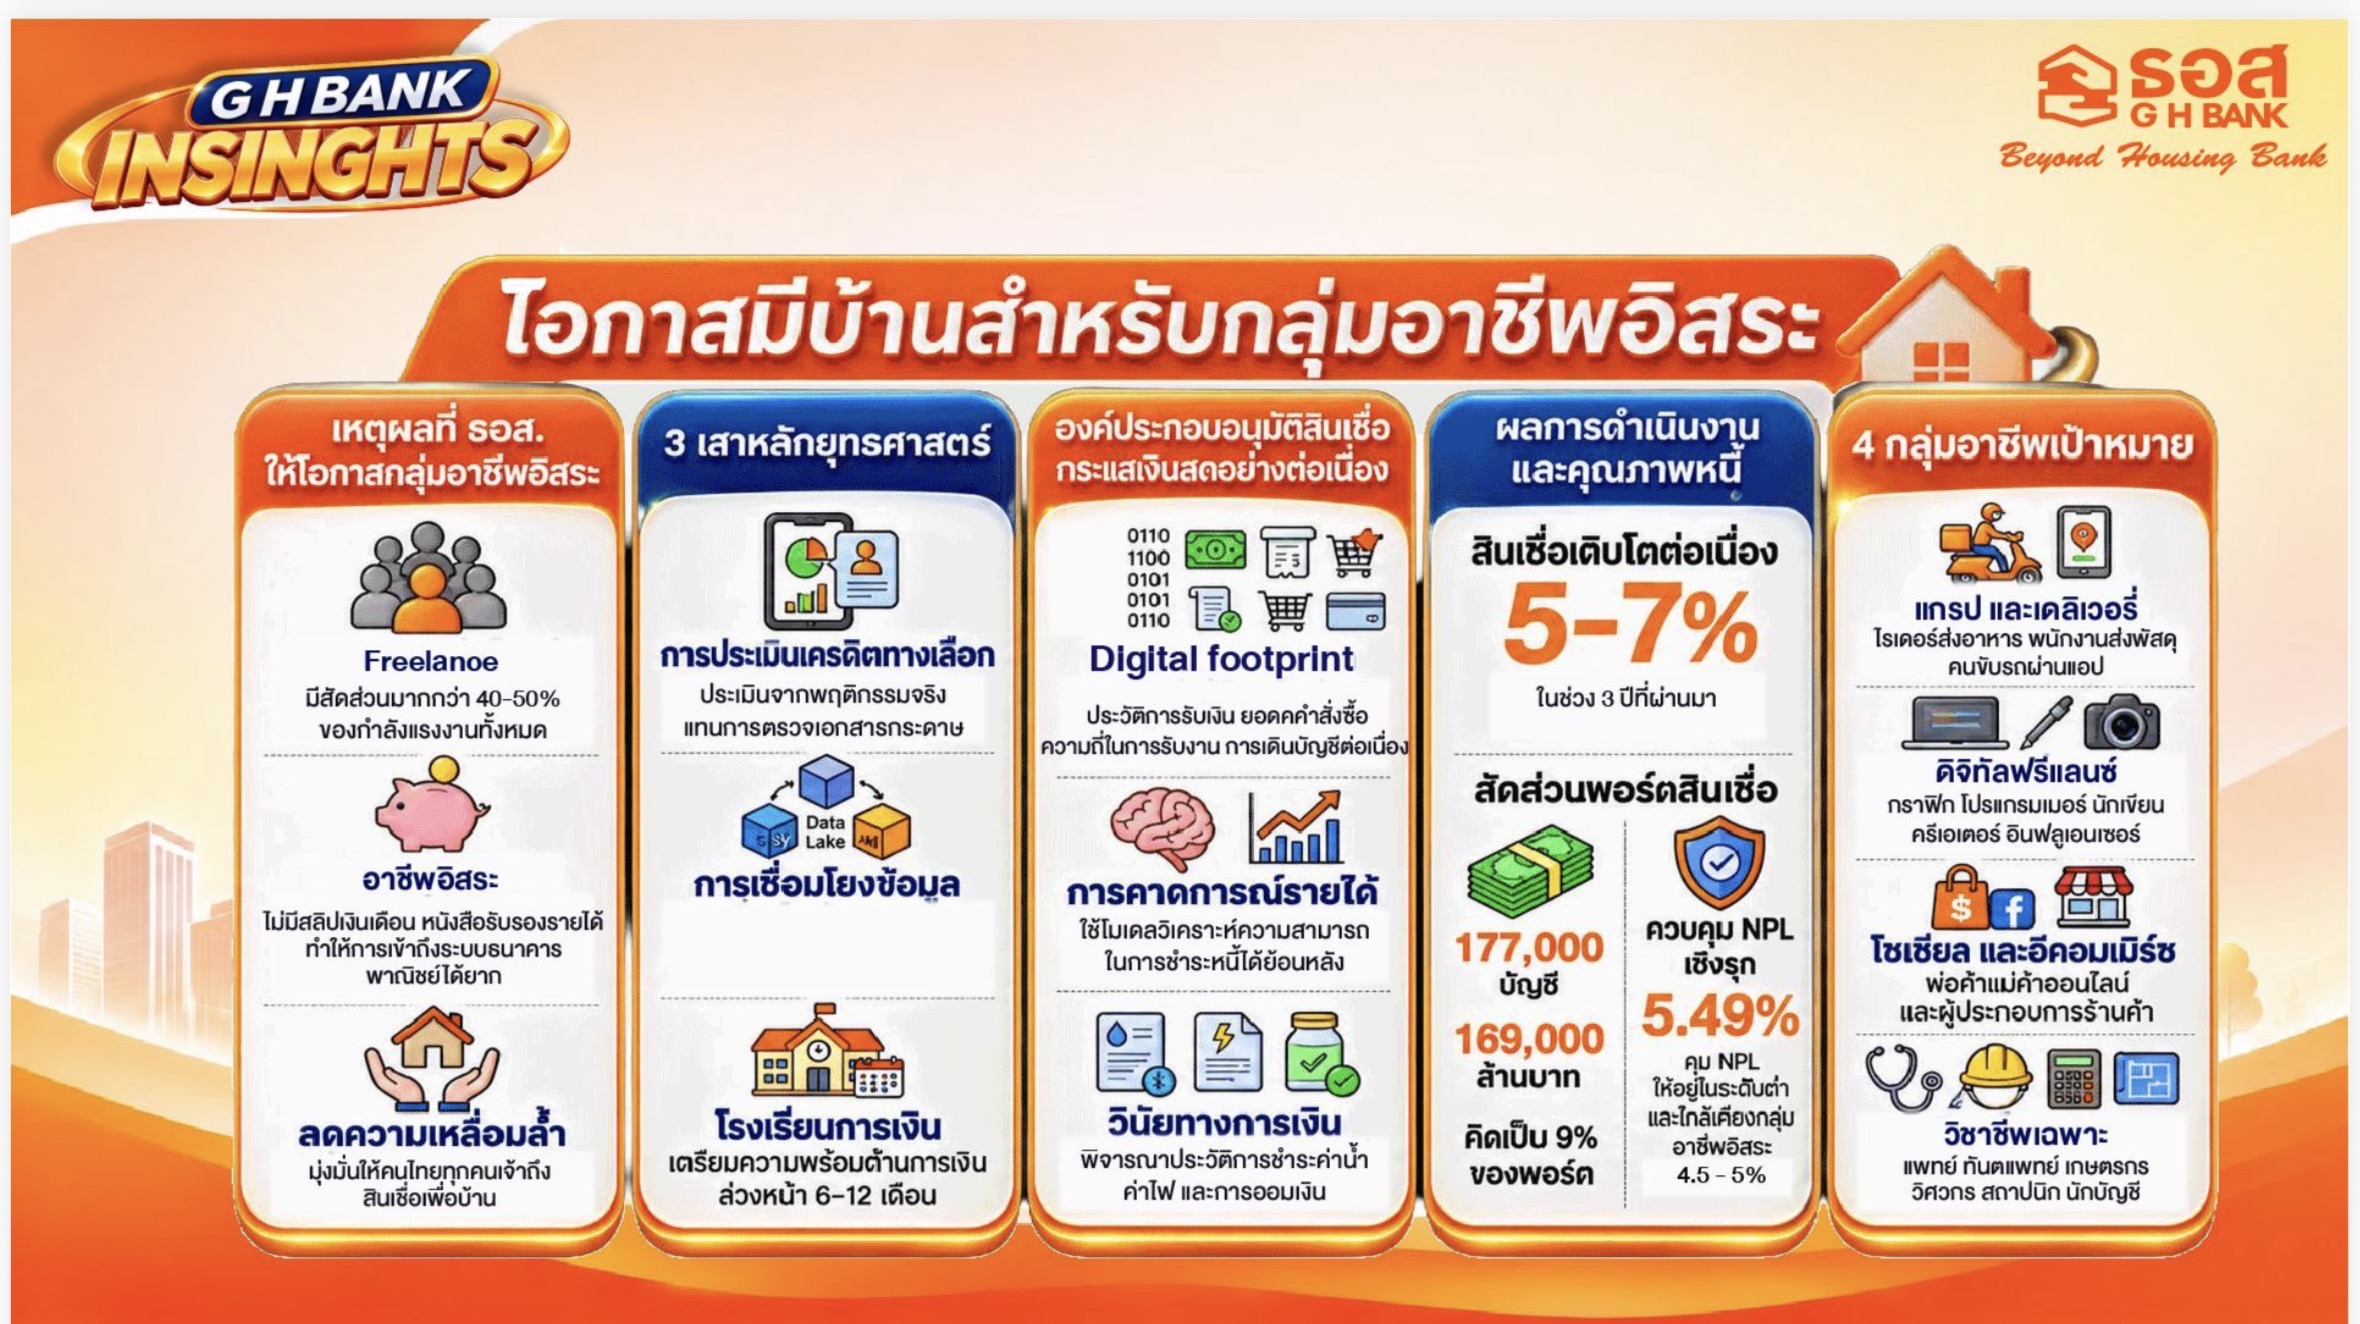
อีกหนึ่งยุทธศาสตร์สำคัญของ ธอส. คือการขยายโอกาสให้ประชาชนเข้าถึงสินเชื่อที่อยู่อาศัย ภายใต้แนวคิดไม่รีเจกต์คน (Zero Rejection Principle) โดยไม่มุ่งเน้นการปฏิเสธผู้ขอสินเชื่อที่ยังไม่มีความพร้อม แต่พยายามช่วยเสริมสร้างความพร้อมทางการเงิน เพื่อให้สามารถกลับมายื่นขอสินเชื่อได้ในอนาคต โดยเฉพาะกลุ่มอาชีพอิสระ (Freelance) ผู้ผลิตคอนเทนต์ (Content Creators) และอินฟลูเอนเซอร์ (Influencers) นับว่ามีจำนวนเพิ่มขึ้นตามการเปลี่ยนแปลงของรูปแบบการทำงานและเศรษฐกิจดิจิทัล
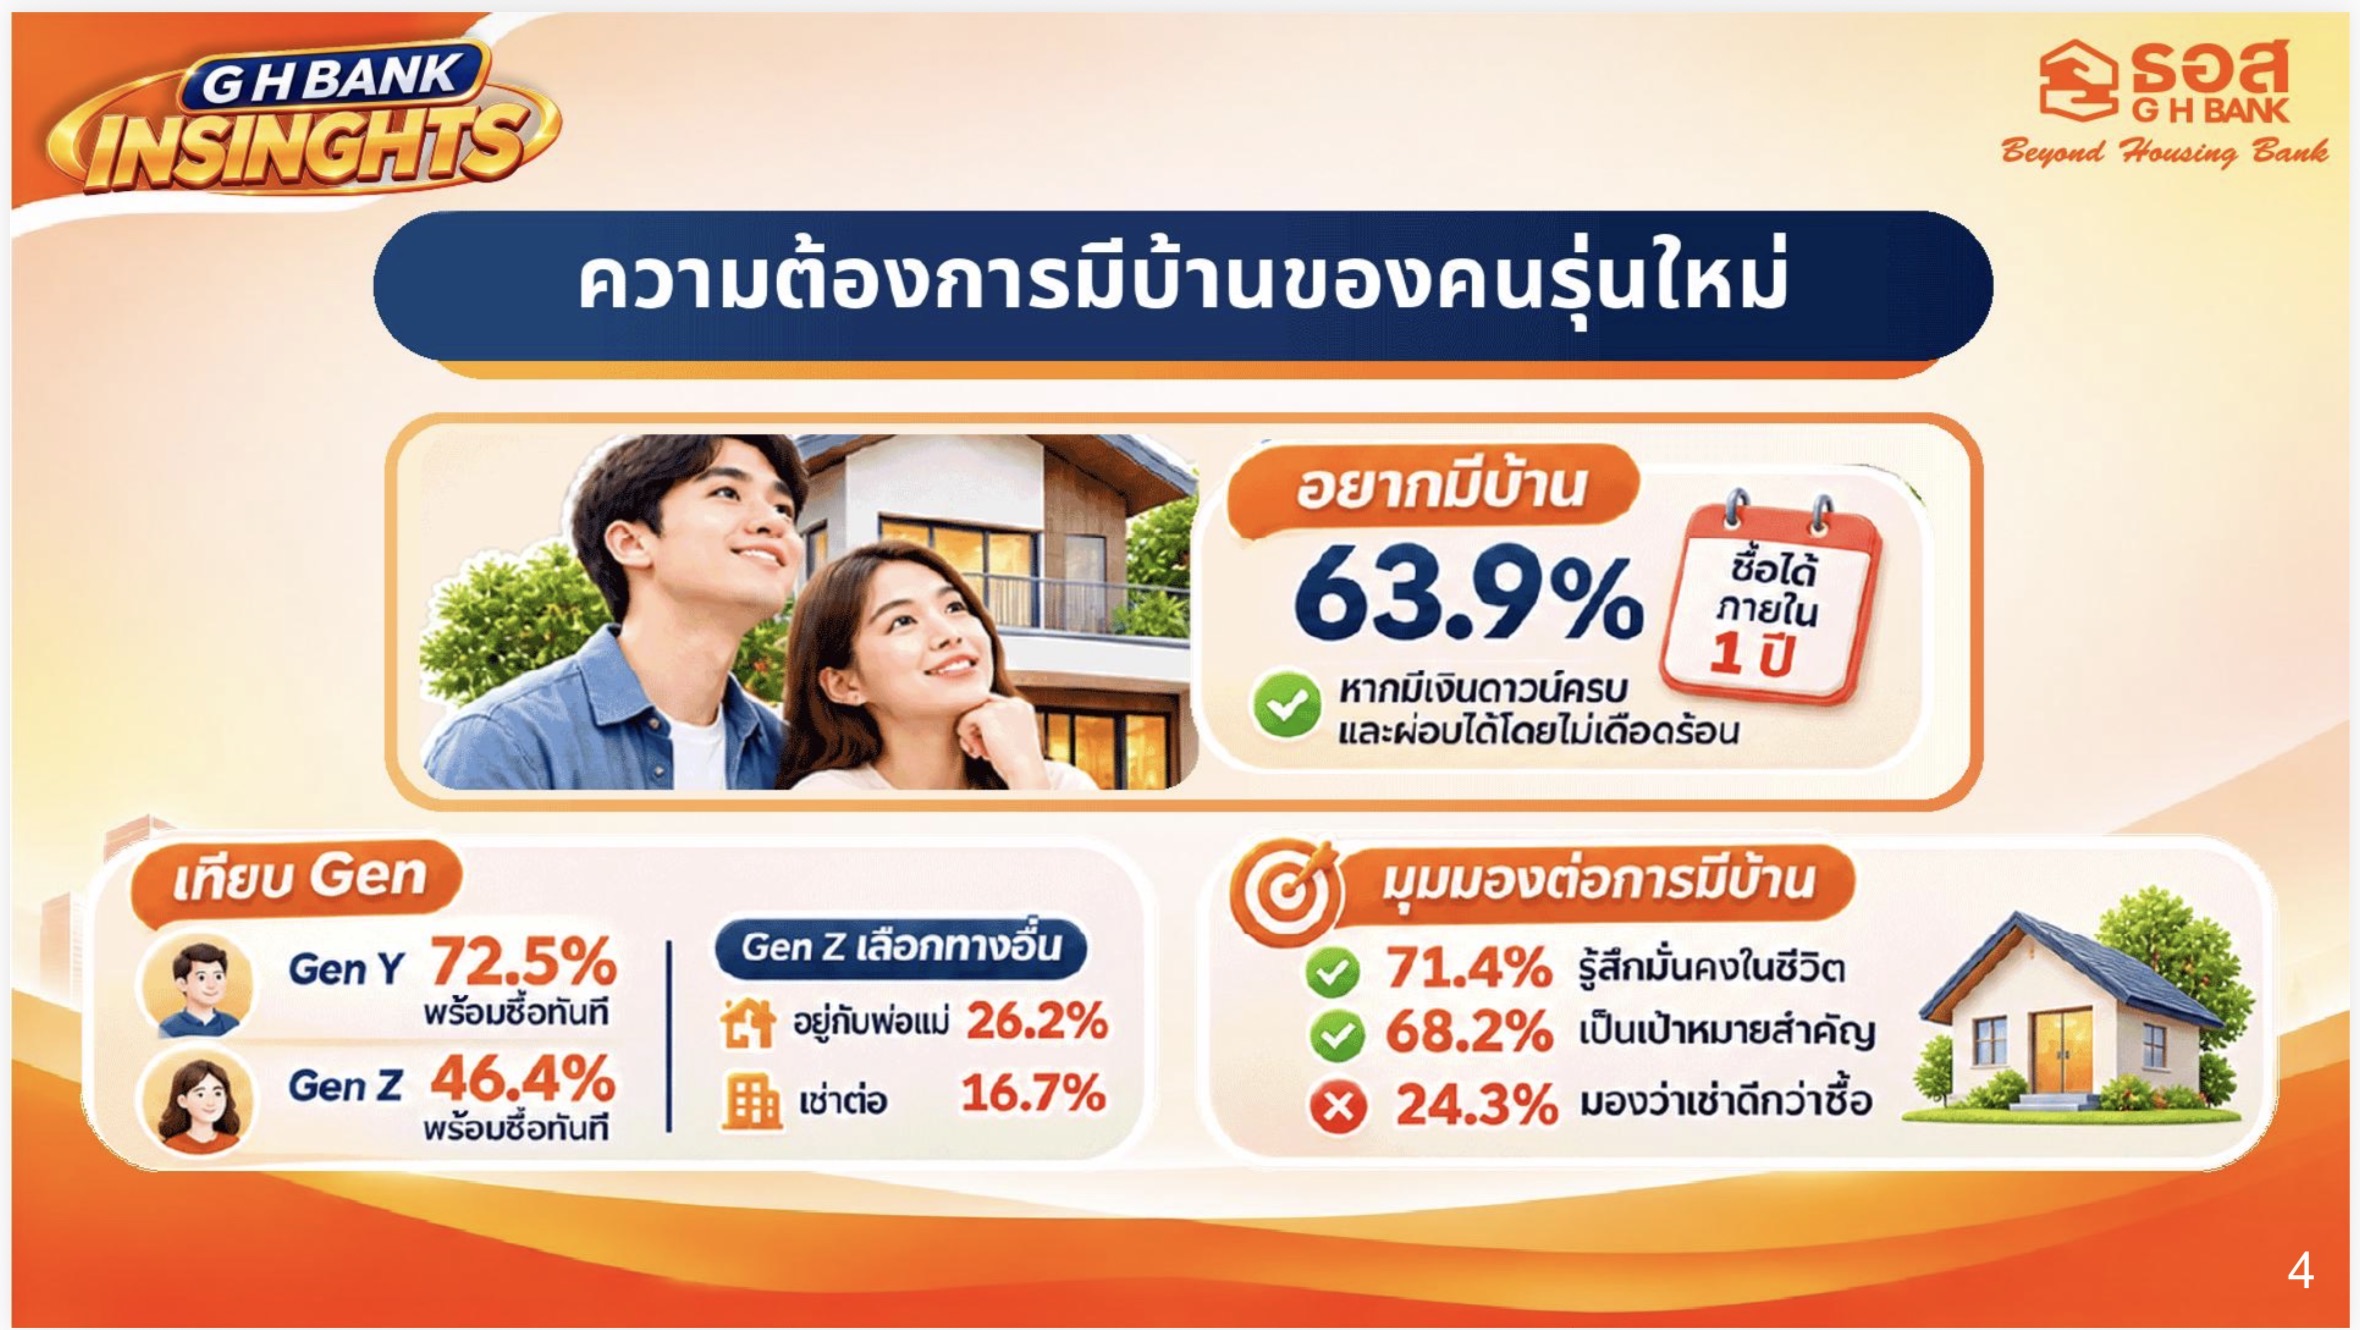
ธอส. อยู่ระหว่างศึกษาและพัฒนาผลิตภัณฑ์สินเชื่อให้สอดคล้องกับพฤติกรรมทางการเงินของคนรุ่นใหม่ โดยเฉพาะกลุ่ม Gen Y และ Gen Z ที่มีรูปแบบรายได้และความต้องการที่อยู่อาศัยแตกต่างจากคนรุ่นก่อน ผลสำรวจที่ธนาคารหยิบยกขึ้นมาระบุว่า Gen Z ประมาณ 46.4% ยังมีความต้องการซื้อบ้านเป็นของตนเอง แม้คนรุ่นใหม่บางส่วนจะเลือกเช่าที่อยู่อาศัยหรืออาศัยอยู่กับครอบครัวในช่วงเริ่มต้นชีวิตการทำงานก็ตาม
ขณะที่ Gen Y มีแนวโน้มต้องการมีบ้านเร็วขึ้น 72.5% ทั้งบ้านแนวราบและคอนโดมิเนียม สะท้อนว่าความต้องการเป็นเจ้าของบ้านยังมีอยู่ เพียงแต่สถาบันการเงินต้องออกแบบผลิตภัณฑ์ให้สอดคล้องกับกำลังซื้อและรูปแบบรายได้ของผู้กู้แต่ละกลุ่ม
สินเชื่อ ESG โต 4 เท่า ทะลุ 2 หมื่นล้าน ดันบ้านประหยัดพลังงาน
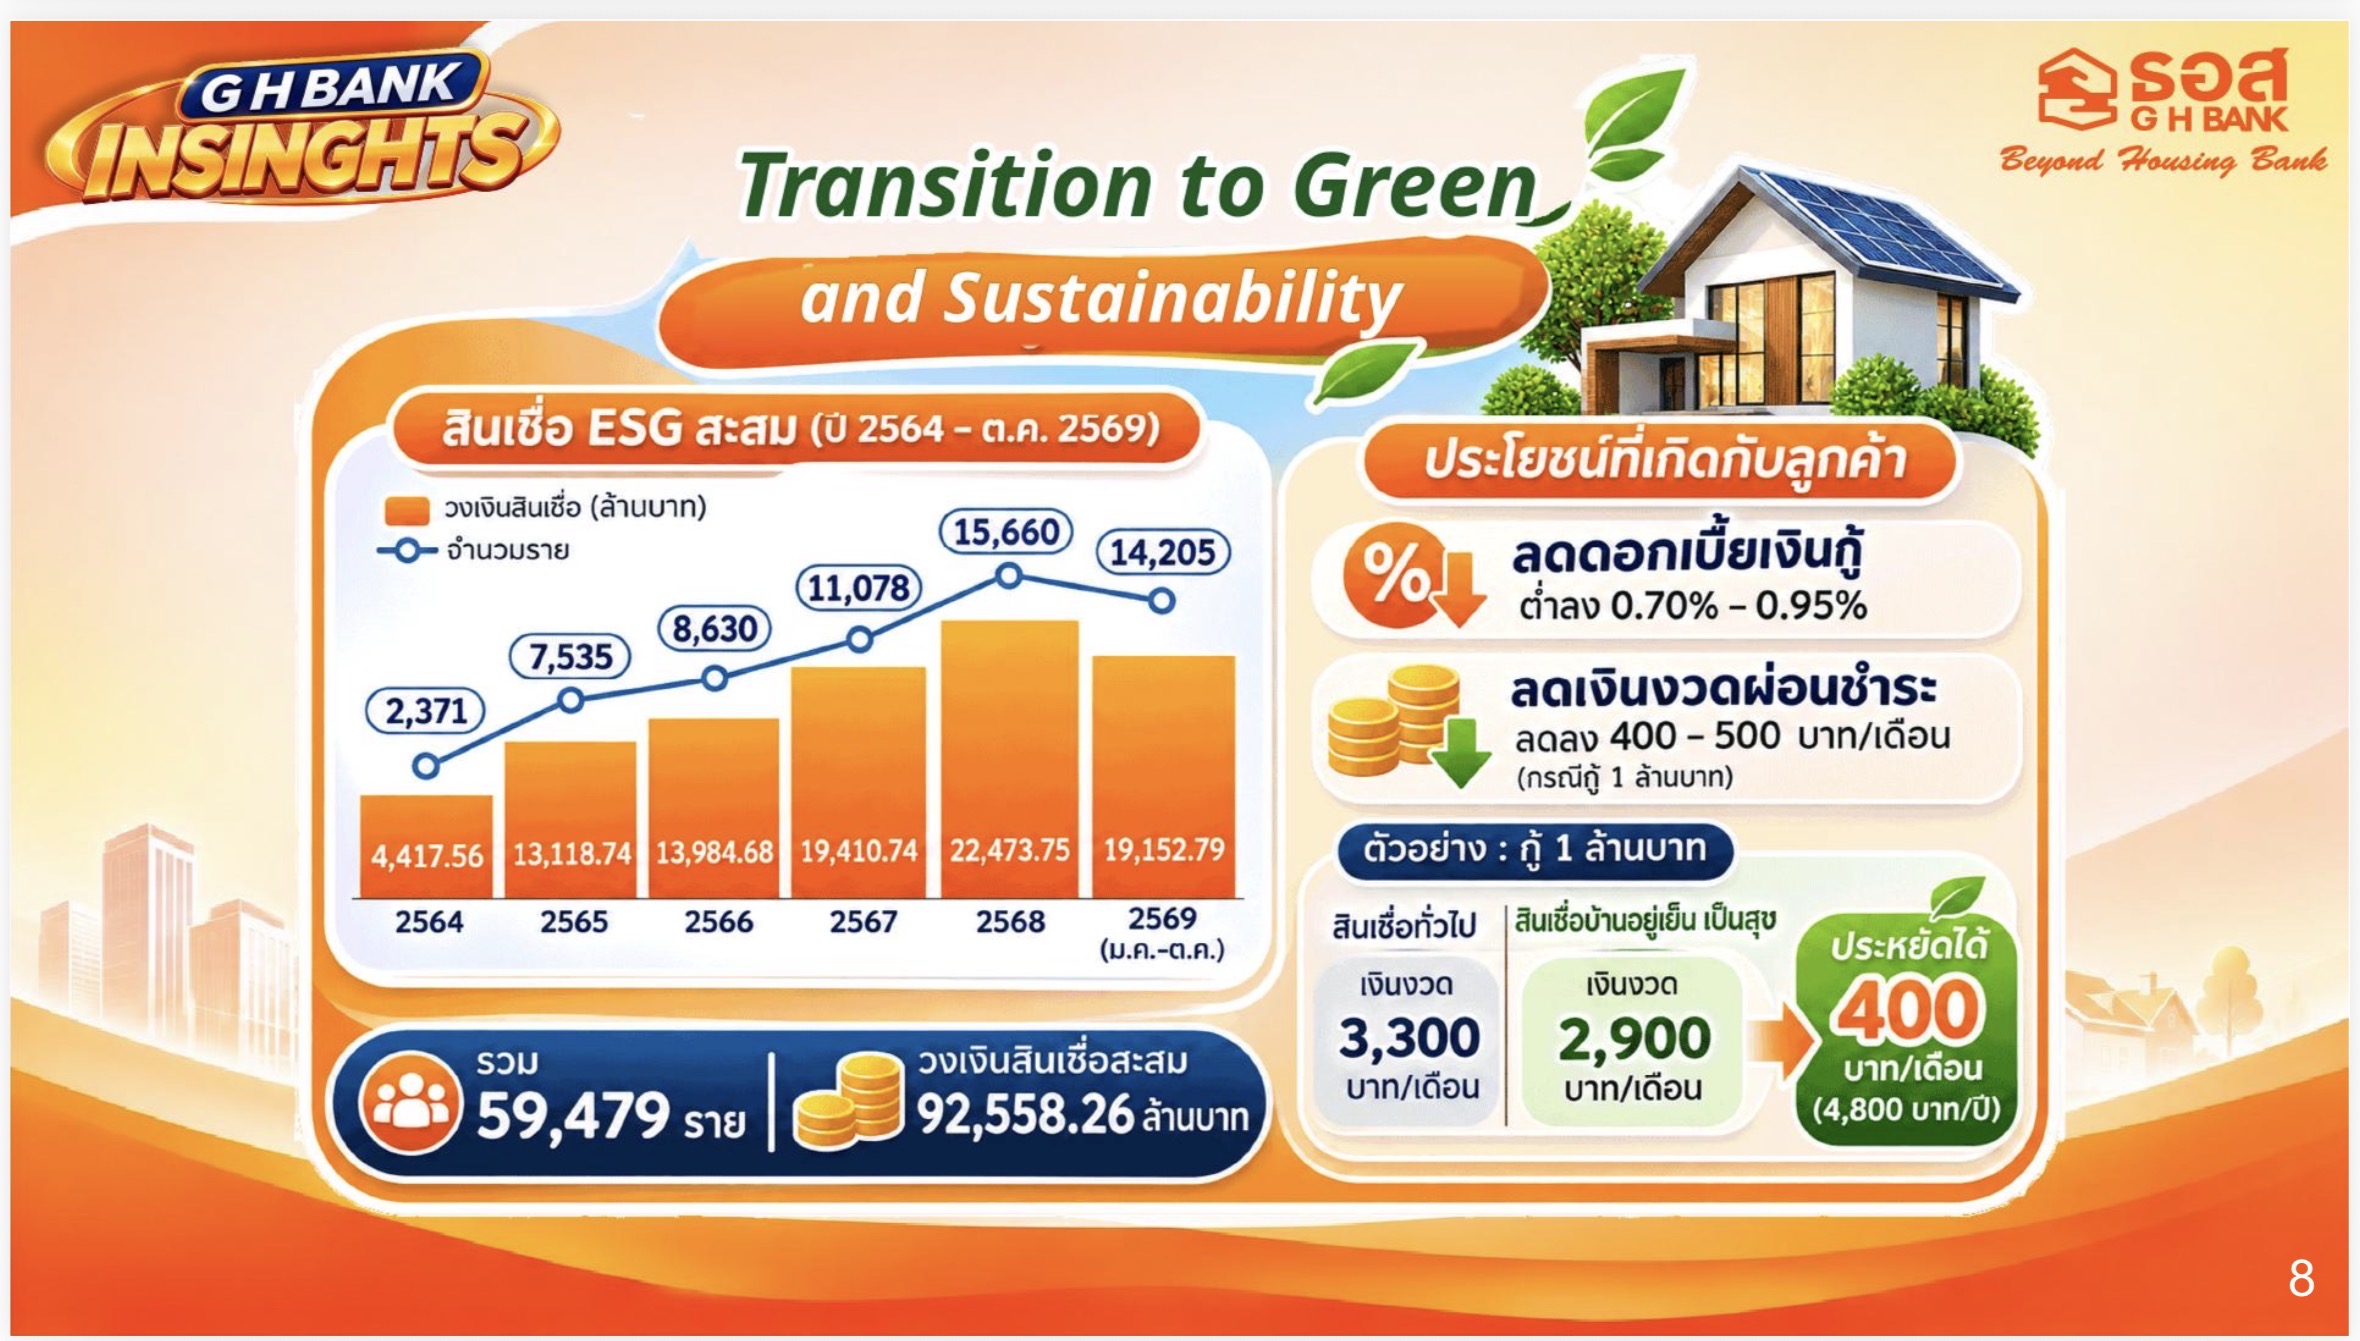
ด้านการขับเคลื่อนสินเชื่อเพื่อความยั่งยืน ธอส. เดินหน้าส่งเสริมผลิตภัณฑ์ ESG ตั้งแต่ปี 2564 โดยวงเงินสินเชื่อเติบโตมากกว่า 4 เท่า จากระดับ 4,000 กว่าล้านบาท เพิ่มขึ้นเป็นมากกว่า 20,000 ล้านบาทในปีปัจจุบัน ขณะที่ยอดอนุมัติสินเชื่อ ESG สะสมตั้งแต่เริ่มดำเนินการจนถึงปัจจุบันอยู่ที่เกือบ 100,000 ล้านบาท
การดำเนินงานครอบคลุมทั้งสินเชื่อสำหรับผู้ประกอบการพัฒนาโครงการอสังหาริมทรัพย์ (Pre-finance) และสินเชื่อสำหรับประชาชนที่ต้องการซื้อบ้าน (Post-finance) รวมถึงผลิตภัณฑ์เงินฝาก ESG สำหรับผู้ประกอบการที่เข้าร่วมโครงการจะได้รับอัตราดอกเบี้ยสินเชื่อพัฒนาโครงการต่ำกว่าปกติ โดยต้องให้ความสำคัญกับการออกแบบอาคารและเลือกใช้วัสดุก่อสร้างที่ช่วยประหยัดพลังงาน
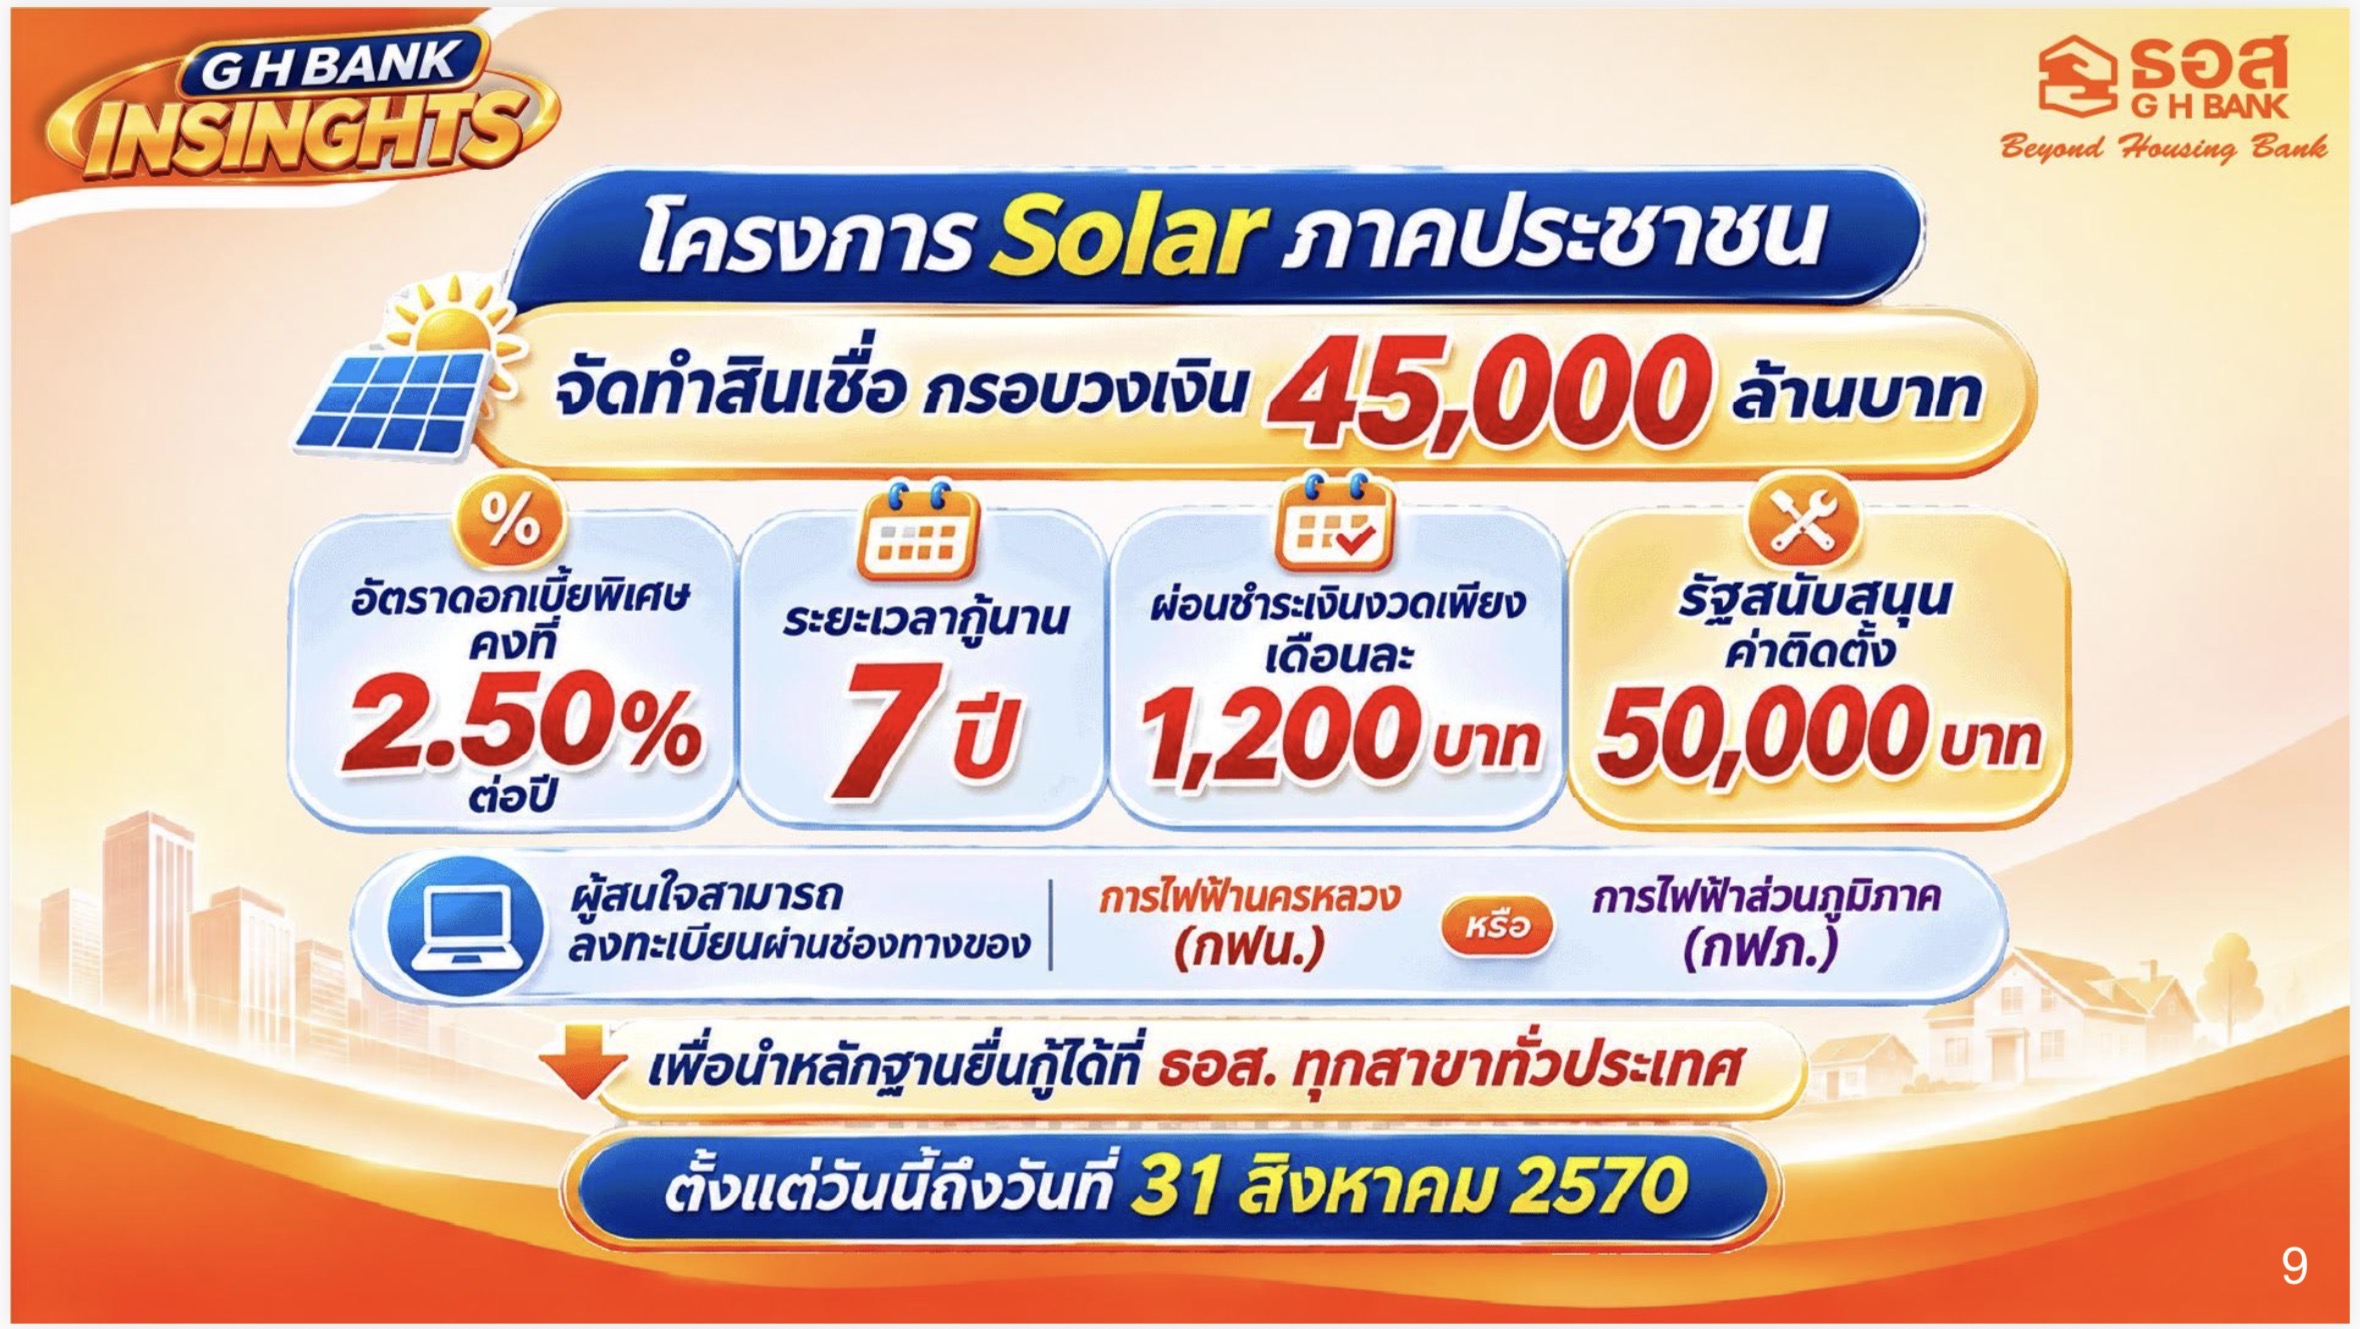
ส่วนประชาชนที่ซื้อบ้านประหยัดพลังงานหรือบ้านเบอร์ 5 รวมถึงผู้ที่ต้องการติดตั้ง Solar Rooftop สามารถเข้าถึงสินเชื่อที่มีอัตราดอกเบี้ยและเงินงวดผ่อนชำระต่ำกว่าปกติ ช่วยลดภาระค่าไฟฟ้าและค่าใช้จ่ายในชีวิตประจำวัน นอกจากนี้ ธอส. ยังออกผลิตภัณฑ์เงินฝาก ESG วงเงิน 10,000 ล้านบาท ซึ่งได้รับความสนใจจนมียอดจองเกินกว่าวงเงินที่กำหนด สะท้อนความต้องการของประชาชนที่ให้ความสำคัญกับการลงทุนและการเงินที่คำนึงถึงสิ่งแวดล้อมมากขึ้น
สังคมสูงวัยดัน Reverse Mortgage เต็มวงเงินเดิม ขยายเพิ่มอีก 1,000 ล้านบาท
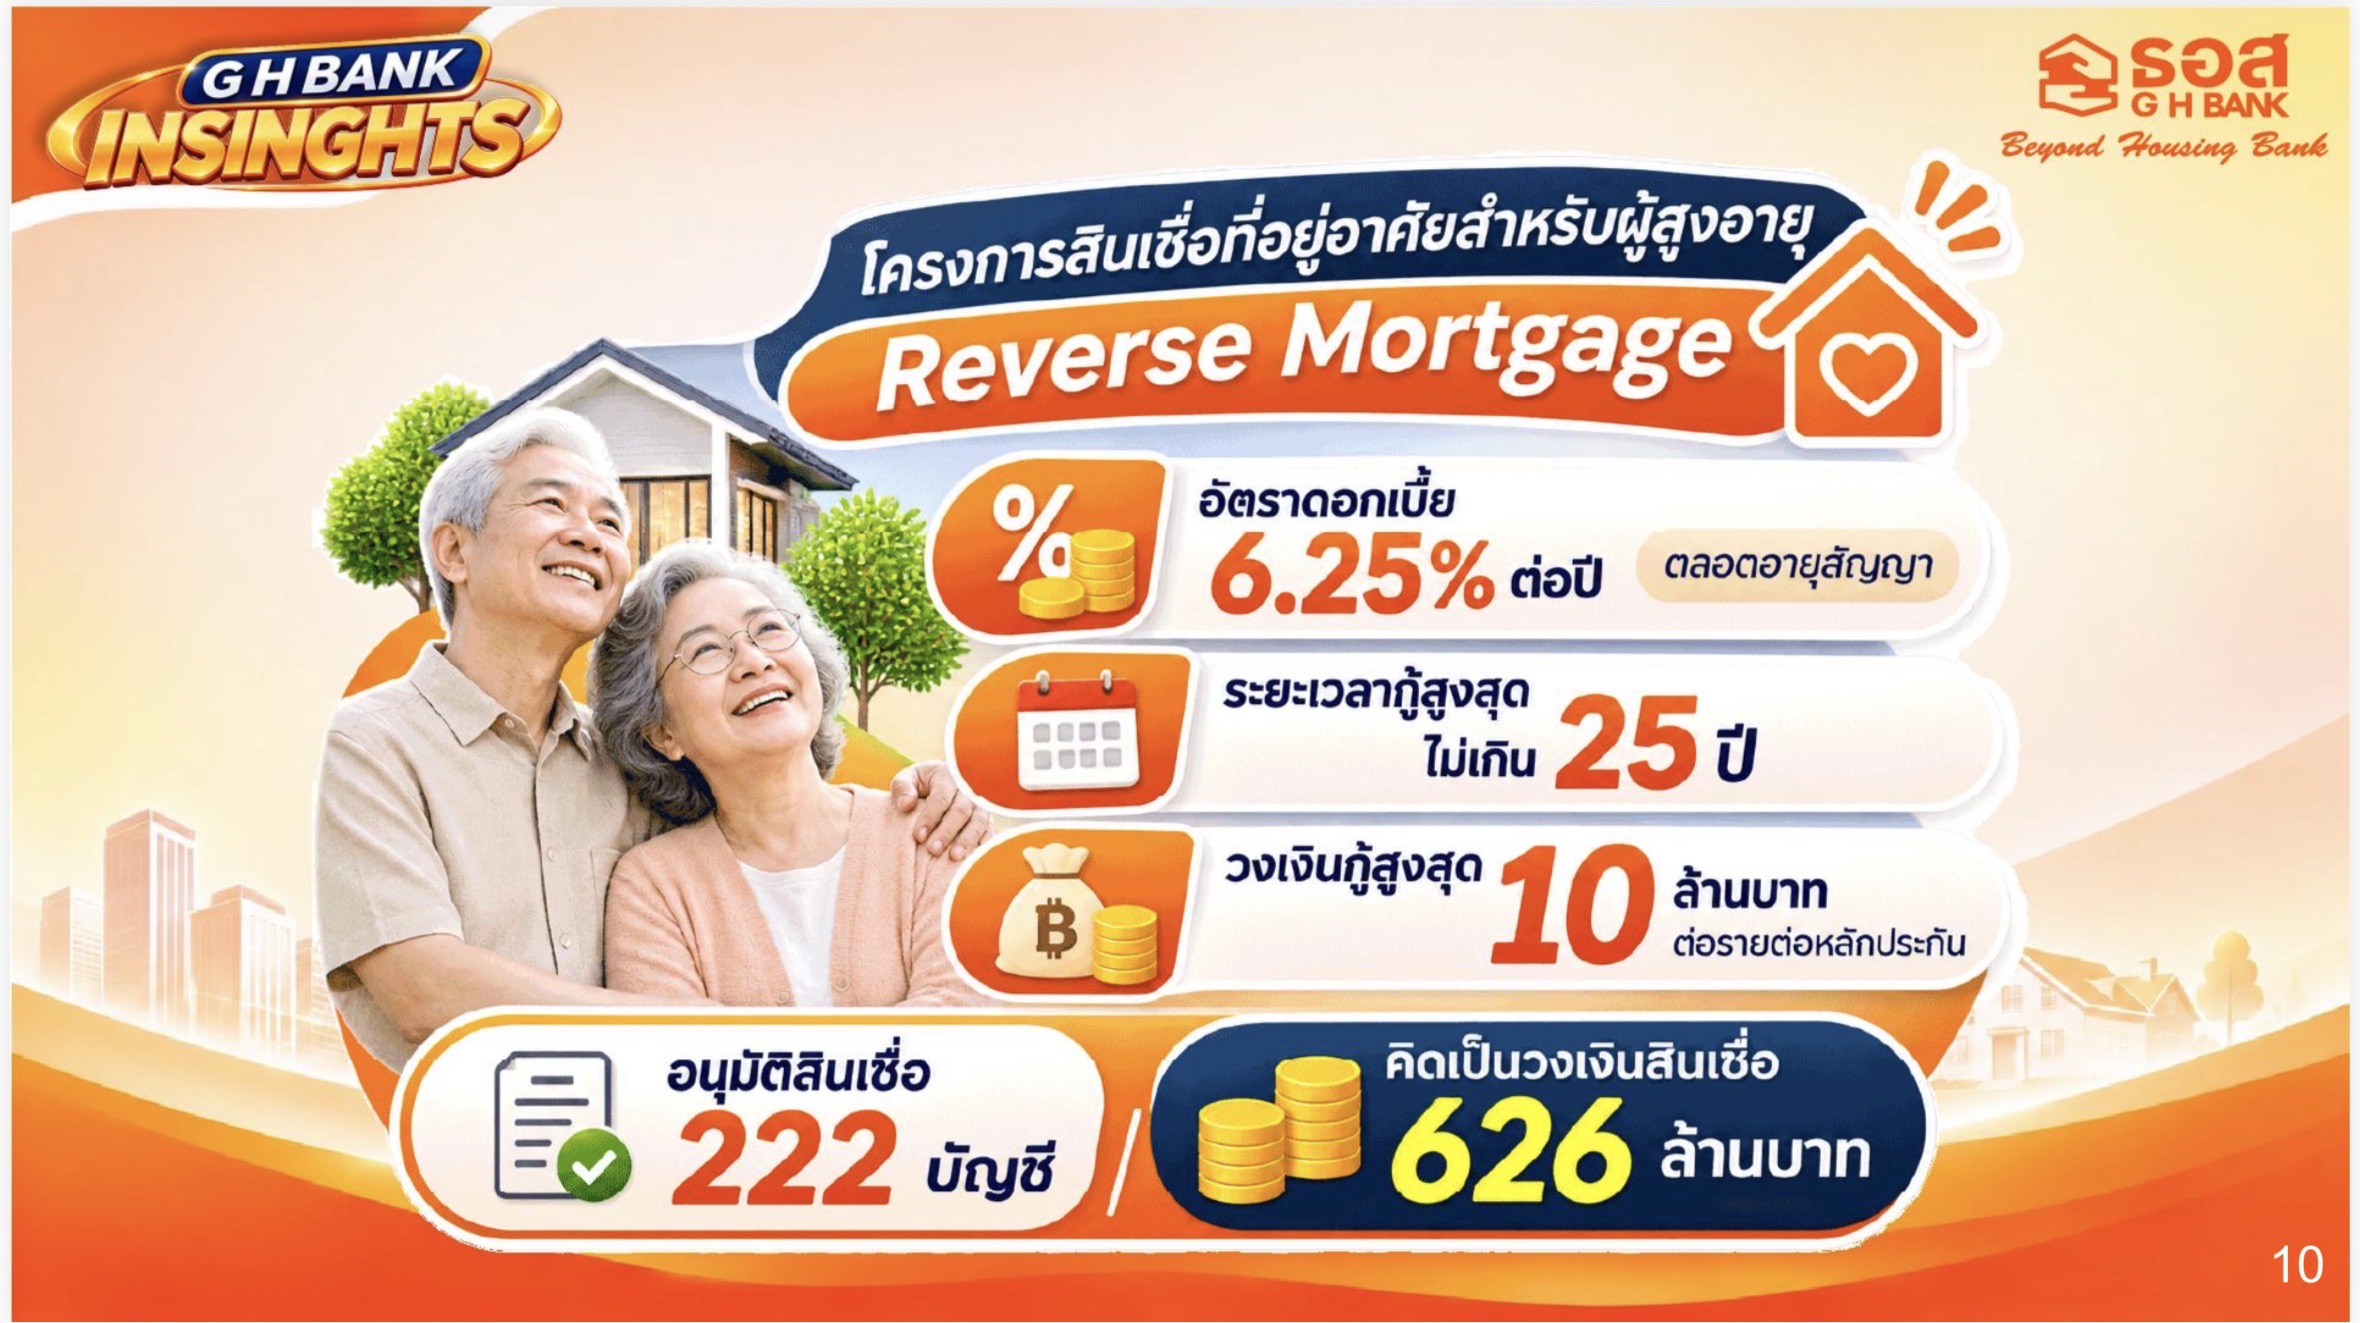
สำหรับสินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ หรือ Reverse Mortgage กำลังได้รับความสนใจเพิ่มขึ้น จากการเปลี่ยนแปลงโครงสร้างประชากรและรูปแบบครอบครัวของไทย คิดดอกเบี้ย 6.25% กู้ยาวไม่เกิน 25 ปี วงเงินกู้สูงสุด 10 ล้านบาท ดร.มหัทธนะ กล่าวว่า ในอดีตสินเชื่อประเภทนี้ยังไม่ได้รับความนิยมมากนัก เนื่องจากผู้สูงอายุส่วนใหญ่อาศัยอยู่กับลูกหลานในครอบครัวขนาดใหญ่ แต่ปัจจุบันสังคมไทยเปลี่ยนแปลงไป ผู้สูงอายุมีแนวโน้มอาศัยอยู่ตามลำพังมากขึ้น
ขณะที่อัตราการเกิดลดลงเหลือประมาณ 1.1 คน พฤติกรรมดังกล่าวทำให้ผู้สูงอายุเริ่มมองหาวิธีนำทรัพย์สินที่มีอยู่ โดยเฉพาะบ้านที่อยู่อาศัย มาเปลี่ยนเป็นเงินสำหรับใช้จ่ายเลี้ยงชีพในวัยเกษียณ โดยไม่จำเป็นต้องขายบ้านออกไป ความต้องการใช้สินเชื่อ Reverse Mortgage เพิ่มขึ้นจนเต็มกรอบวงเงินเดิม คิดเป็นวงเงิน 626 ล้านบาท ธอส. จึงอนุมัติขยายวงเงินเพิ่มเติมอีก 1,000 ล้านบาท เพื่อรองรับความต้องการของผู้สูงอายุ นอกจากนี้ ธนาคารยังสร้างความร่วมมือกับพันธมิตรในระบบนิเวศ (Ecosystem) มากกว่า 10,000 แห่ง เพื่อประชาสัมพันธ์และสร้างความเข้าใจเกี่ยวกับผลิตภัณฑ์ให้เข้าถึงกลุ่มเป้าหมายได้มากขึ้น
บ้านมือสองขึ้นแท่นตลาดหลัก โอนทะลุ 60% รับต้นทุนบ้านใหม่แพง
การเปลี่ยนแปลงที่เห็นได้ชัดในตลาดอสังหาริมทรัพย์ คือการเติบโตของตลาดบ้านมือสอง ซึ่งปัจจุบันมีสัดส่วนการโอนกรรมสิทธิ์มากกว่า 60% ขณะที่บ้านมือหนึ่งมีสัดส่วนเพียง 30% กว่า พลิกจากอดีตที่บ้านมือหนึ่งเคยครองสัดส่วนประมาณ 70% และบ้านมือสองอยู่ที่ 30%
ปัจจัยสำคัญมาจากต้นทุนการก่อสร้างที่อยู่อาศัยใหม่ที่ปรับตัวสูงขึ้น จากความผันผวนของสถานการณ์ภูมิรัฐศาสตร์ ราคาพลังงาน และต้นทุนวัสดุก่อสร้าง ส่งผลให้ราคาบ้านใหม่เพิ่มขึ้นจนผู้บริโภคบางส่วนมีข้อจำกัดด้านกำลังซื้อ บ้านมือสองจึงกลายเป็นทางเลือกที่ตอบโจทย์ผู้ซื้อที่ต้องการควบคุมงบประมาณและเข้าถึงที่อยู่อาศัยในระดับราคาที่เหมาะสม
ธอส. จึงเพิ่มการสนับสนุนสินเชื่อสำหรับผู้ซื้อบ้านมือสอง พร้อมนำทรัพย์สินรอการขาย (NPA) ของธนาคารออกจำหน่ายในราคาที่เข้าถึงได้ โดยสามารถจำหน่ายทรัพย์ NPA ได้เกินกว่าเป้าหมายอย่างต่อเนื่องทั้งในปีที่ผ่านมาและปีปัจจุบัน
ขณะเดียวกัน ธนาคารอยู่ระหว่างพิจารณาปรับเกณฑ์เพดานราคาบ้านสำหรับผู้มีรายได้น้อย จากเดิมกำหนดไว้ไม่เกิน 3 ล้านบาท โดยอาจใช้แนวทาง Personalization แยกตามพื้นที่ เนื่องจากต้นทุนก่อสร้างและราคาที่อยู่อาศัยในแต่ละจังหวัดแตกต่างกัน โดยพื้นที่กรุงเทพฯ และปริมณฑลอาจพิจารณาปรับเพดานราคาสูงกว่า 3 ล้านบาท เพราะทำเลก่อสร้างดังกล่าวต้นทุนสงู ขณะที่ต่างจังหวัดยังคงเพดานเดิม เพื่อให้สอดคล้องกับระดับราคาที่อยู่อาศัยและกำลังซื้อของประชาชนในแต่ละพื้นที่
บ้านคนละหลังสนใจทะลุ 6 หมื่นล้าน ผนึก บสย. เติมสินเชื่อผู้ประกอบการ
สำหรับโครงการสินเชื่อผ่อนปรน “บ้านคนละหลัง พลัส ” ได้รับความสนใจจากประชาชนอย่างมาก โดยมียอดลงทะเบียนแสดงความสนใจมากกว่า 60,000 ล้านบาท สูงกว่ากรอบวงเงินที่ได้รับอนุมัติเดิม 50,000 ล้านบาท
นอกจากนี้ ธอส. ยังเดินหน้าสนับสนุนผู้ประกอบการอสังหาริมทรัพย์ โดยลงนามบันทึกความเข้าใจ (MOU) ร่วมกับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เพื่อนำกลไกค้ำประกันสินเชื่อมาช่วยลดความเสี่ยงให้แก่ธนาคาร
ความร่วมมือดังกล่าวมุ่งสนับสนุนสินเชื่อพัฒนาโครงการ (Pre-finance) ให้แก่ผู้ประกอบการ SME ในธุรกิจอสังหาริมทรัพย์ รวมถึงผู้ประกอบการสร้างแฟลตและหอพักให้เช่าทั้งในเขตเมืองและต่างจังหวัด เพื่อเพิ่มโอกาสในการเข้าถึงแหล่งเงินทุนและช่วยให้โครงการที่อยู่อาศัยเดินหน้าต่อไปได้
EEC–ภูเก็ตแรง หนุนสินเชื่ออสังหาฯ ตลาด Ultra Luxury โตเด่น
ในด้านภาพรวมตลาดอสังหาริมทรัพย์รายพื้นที่ ธอส. มองว่าการเติบโตไม่ได้กระจายตัวเท่ากันทุกกลุ่ม โดยตลาดระดับบนสุด (Ultra Luxury) ขยายตัวโดดเด่น ขณะที่ตลาดระดับล่างเริ่มมีสัญญาณฟื้นตัวในลักษณะ K2 ไม่ได้เป็นการปรับตัวลดลงเพียงด้านเดียวแบบ K-shape
พื้นที่มีการเติบโตชัดเจน ได้แก่ ภาคตะวันออกในเขตพัฒนาพิเศษภาคตะวันออก (EEC) และจังหวัดภูเก็ต
โดยสินเชื่อที่อยู่อาศัยของ ธอส. ในภาคตะวันออกมีสัดส่วนสูงถึง 25% ของพอร์ตสินเชื่อรวม ถือเป็นตลาดสำคัญในต่างจังหวัดรองจากกรุงเทพฯ และปริมณฑล ปัจจัยสนับสนุนมาจากการลงทุนในพื้นที่ EEC ที่เพิ่มขึ้น การเปิดดำเนินงานของโรงงานอุตสาหกรรม และการกลับเข้าสู่ระบบการผลิตของแรงงาน ส่งผลให้เกิดความต้องการที่อยู่อาศัยตามการขยายตัวของกิจกรรมทางเศรษฐกิจ
ส่วนจังหวัดภูเก็ตได้รับแรงหนุนจากความต้องการที่อยู่อาศัยระดับบน บ้านพักตากอากาศ และอสังหาริมทรัพย์ที่เกี่ยวข้องกับการท่องเที่ยว โดยเฉพาะกลุ่มลูกค้าที่มีกำลังซื้อสูง อย่างไรก็ตาม แม้ ธอส. จะประเมินว่าตลาดที่อยู่อาศัยในปีหน้ามีแนวโน้มสดใสขึ้น แต่ยังต้องติดตามความเสี่ยงจากเศรษฐกิจโลก ความขัดแย้งทางภูมิรัฐศาสตร์ ราคาพลังงาน และค่าครองชีพที่อยู่ในระดับสูง รวมถึงปัญหาหนี้ครัวเรือนที่ยังเป็นข้อจำกัดต่อความสามารถในการกู้ซื้อบ้านของประชาชนธนาคารจึงยังคงยึดหลักการปล่อยสินเชื่ออย่างระมัดระวัง (Cautious Lending) โดยพิจารณาความสามารถในการชำระหนี้และทำความเข้าใจพฤติกรรมทางการเงินของลูกค้าแต่ละกลุ่มอย่างรอบด้าน.-