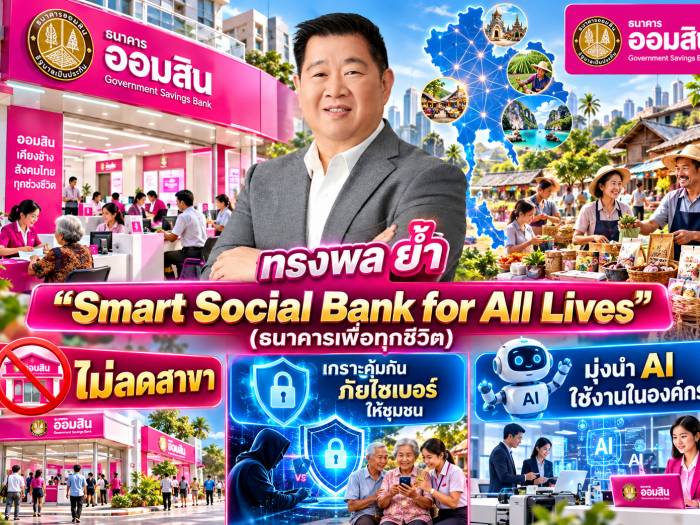
นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน ได้เน้นย้ำบทบาท “Smart Social Bank for All Lives” (ธนาคารเพื่อทุกชีวิต) ยืนยัน “ไม่ลดสาขา” พร้อมเป็นเกราะคุ้มกันภัยไซเบอร์ให้กับชุมชน นโยบายดูแลสาขาสวนทางแบงก์พาณิชย์ ซึ่งเน้นลดจำนวนสาขาลงอย่างมากเพื่อลดต้นทุนการดำเนินงาน (Operating Cost เหลือไม่ถึง 1%) แต่ออมสินยืนยันไม่มีนโยบายลดสาขา และพร้อมอาจเพิ่มสาขา เนื่องจากวางตำแหน่งเป็น Smart Social Bank
ความสำคัญของสาขาในต่างจังหวัด กลุ่มลูกค้าต่างจังหวัดส่วนใหญ่มีอายุตั้งแต่ 40 ปีปลายๆ ขึ้นไป ยังจำเป็นต้องใช้บริการที่สาขา และไว้วางใจการสื่อสารหน้าเคาน์เตอร์มากกว่าระบบออนไลน์ สาขายังทำหน้าที่ป้องกันสแกมเมอร์และมิจฉาชีพ เช่น กรณีผู้จัดการสาขาช่วยเหลือนักศึกษาที่กำลังถูกแก๊งคอลเซ็นเตอร์หลอกโอนเงินออนไลน์มากกว่า 1 ล้านบาทได้อย่างทันท่วงที นับเป็นวิถีชีวิตของธนาคารสาขา พูดคุยสารทุกข์ สุกดิบกับชาวบ้านในแทบทุกเรื่อง เหมือนกับเป็นที่ปรึกษาทางการเงินของชาวบ้าน
ในการขับเคลื่อนองค์กร สอดรับกับนโยบายของรองนายกฯ “เอกนิติ” และรัฐบาล ในเรื่องการ Transformation, การสร้างความรู้แก่ SME และการสนับสนุนให้ประชาชนลืมตาอ้าปากได้ เจตนารมณ์สูงสุด รากเหง้าของออมสินคือ “การส่งเสริมการออม” ต้องเริ่มจากการสนับสนุนให้ประชาชนมีอาชีพและมีรายได้ เพื่อป้องกันปัญหาสังคมและสร้างความมั่นคงในครอบครัว จะทำให้มีภูมิต้านทานมากขึ้น
สำหรับภาพรวมการระดมเงินฝาก (Deposit Performance) ผลการดำเนินงานเกินเป้าหมาย ธนาคารออมสินประสบความสำเร็จในการระดมเงินฝาก มากกว่า 2.8 ล้านล้านบาท นับว่าเป็นยอดเงินฝากทะลุเป้าหมายที่ตั้งไว้ ฐานลูกค้าครอบคลุม ผู้ฝากเงินมีการกระจายตัวในทุกช่วงอายุและหลากหลายอาชีพ ไม่ได้จำกัดอยู่เฉพาะกลุ่มผู้สูงอายุหรือผู้เกษียณเท่านั้น มีผลิตภัณฑ์เงินฝากไฮไลท์และเงื่อนไขเด่น (Key Products) เงินฝากดิจิทัล (Digital Deposit)
อัตราดอกเบี้ย ให้ดอกเบี้ยสูงถึง 2.5% (สำหรับวงเงินฝากส่วนที่เกิน 10,000 บาท ได้รับดอกเบี้ย 0.35%) จุดเด่น คือ ได้รับการยกเว้นภาษีเงินฝาก เนื่องจากออมสินเป็นธนาคารของรัฐ จึงได้รับความสนใจจากประชาชนเปิดบัญชีเป็นจำนวนมาก อย่างเช่น เงินฝาก 3 ปี จ่ายดอกเบี้ยทุกเดือน (สำหรับผู้เกษียณและผู้เริ่มออมเงิน) ให้ดอกเบี้ย 1.3% ต่อปี ได้รับการยกเว้นภาษี (เทียบเท่ากับอัตราดอกเบี้ยประมาณ 1.5% ของธนาคารพาณิชย์)

ออมสิน จ่ายดอกเบี้ยเข้าบัญชีทุกเดือนตามวันที่ฝาก (เช่น ฝากวันที่ 30 จะได้รับดอกเบี้ยทุกวันที่ 30 ของเดือน) ช่วยให้ผู้ฝากมีเงินหมุนเวียนใช้จ่ายประจำเดือน การปรับเงื่อนไขตามข้อเสนอแนะลูกค้า (Customer Centricity) เดิมกำหนดวงเงินฝากขั้นต่ำไว้ที่ 100,000 บาท แต่หลังจากเปิดตัวได้เพียง 1 สัปดาห์ สาขาได้สะท้อนความคิดเห็นว่ามีประชาชนสนใจแต่ไม่มีเงินก้อนถึงแสน ธนาคารจึงปรับลดวงเงินฝากขั้นต่ำลงเหลือเพียง 10,000 บาท ทันที เพื่อเปิดโอกาสให้คนทั่วไปเข้าถึงได้ และเปิดให้ฝากเพิ่มได้โดยไม่กำหนดขั้นต่ำ มีกลุ่มเป้าหมาย ครอบคลุมทั้งผู้เกษียณอายุ และกลุ่มคนเริ่มเก็บเงินอายุ 40 ปีขึ้นไป ที่ต้องการผลตอบแทนแน่นอนและสม่ำเสมอ

ในส่วนเงินฝากสำหรับบุตรหลานพร้อมความคุ้มครองประกันอุบัติเหตุ มีเงื่อนไขสำหรับเด็กตั้งแต่วัยแรกเกิดถึงอายุไม่เกิน 12 ปี วงเงินฝากสูงสุดไม่เกิน 1,000,000 บาท มีสิทธิประโยชน์ความคุ้มครอง : มีประกันอุบัติเหตุให้บุตรหลาน คุ้มครองค่ารักษาพยาบาลครั้งละ 1,000 บาท (ไม่จำกัดจำนวนครั้ง) และหากบิดาหรือมารดาเสียชีวิต จะได้รับเงินคุ้มครอง 400,000 บาทสลากออมสิน (GSB Savings Certificates) มีทางเลือกหลากหลายระยะเวลา ได้แก่ สลาก 1 ปี, 2 ปี และ 5 ปี ซึ่งยังคงเป็นผลิตภัณฑ์หลักที่ได้รับความนิยมสูงกระจายทุกกลุ่มอายุ ประกันบำนาญ มีให้บริการแก่ลูกค้าบางส่วน แต่ธนาคารไม่ได้เน้นการขายประกันเป็นหลัก
ภาพรวมผลประกอบการ สินเชื่อ เงินฝาก และคุณภาพหนี้ (NPL) ยอดปล่อยสินเชื่อใหม่ ในช่วง 3 เดือนที่ผ่านมา ยอดปล่อยสินเชื่อเติบโตอย่างโดดเด่น เกิน 100,000 ล้านบาท ยอดเงินฝาก ขยายตัวเติบโต เกิน 100,000 ล้านบาท เช่นเดียวกัน ขนาดงบดุล (Balance Sheet) ภาพรวมงบดุลของธนาคารเติบโตสูงกว่าที่คาดการณ์ไว้พอสมควร เนื่องจากประชาชนและธุรกิจมีความต้องการสินเชื่อเป็นจำนวนมาก ส่งผลให้ผลการดำเนินงานโดยรวม ขยายตัวเกินเป้าหมายที่ตั้งไว้ ในการบริหารจัดการ NPL หนี้ไม่ก่อให้เกิดรายได้ (NPL) อยู่ในระดับที่คาดการณ์ไว้คือประมาณ 3.5% – 3.7% โดยมีทิศทางปรับตัวลดลง
ในการเติบโตของฐานลูกค้าและการใช้งานดิจิทัล (MyMo) ลูกค้ารายใหม่ มีกลุ่มผู้ฝากเงินและเปิดบัญชีใหม่เพิ่มขึ้นหลักแสนราย ผู้ใช้งานแอปพลิเคชัน MyMo ขยายตัวจากเดิมที่มีประมาณ 16 ล้านราย ขึ้นมาอยู่ที่ เกือบ 18 ล้านราย และคาดการณ์ว่าภายในสิ้นปีนี้จะมีผู้ใช้งาน ทะลุเกิน 18 ล้านราย การกระจายตัวของสินเชื่อ ลูกค้าสินเชื่อใหม่ครอบคลุมหลายกลุ่ม ทั้งสินเชื่อรายย่อย สินเชื่อรักษ์พลังงาน สินเชื่อผู้ประกอบการ พ่อค้าแม่ค้า ตลอดจนสินเชื่อฐานราก
สำหรับผลิตภัณฑ์เงินฝาก ดอกเบี้ย และข้อได้เปรียบแข่งขันกับ Virtual Bank ดอกเบี้ยเงินฝากออมทรัพย์ (Saving ) ธนาคารให้ อัตราดอกเบี้ยสูงถึง 2.5% (สำหรับวงเงิน เช่น 10,000 บาท) โดยไม่จำกัดจำนวนวันฝาก ทำให้ลูกค้าได้รับดอกเบี้ยคุ้มค่าโดยไม่ต้องพึ่งโปรโมชั่นระยะสั้น
จุดเด่นเหนือ Virtual Bank ออมสินมี เครือข่ายสาขาที่พร้อมให้คำปรึกษาแก่ลูกค้าได้ทันที ในขณะที่ Virtual Bank ไม่มีสาขา การติดต่อ Virtual Bank ผ่าน Call Center มักประสบปัญหาการรอสายอยู่นาน กลุ่มลูกค้าหลักของออมสินส่วนใหญ่เป็น กลุ่มผู้ใหญ่ ที่ยังต้องการบริการและคำแนะนำจากสาขาโดยตรง
ผอ.ออมสิน ย้ำว่า ในการนำ AI มาปรับใช้ในองค์กรและการอนุมัติสินเชื่อ AI คือเครื่องมือผู้ช่วย ไม่ได้มาแทนคน ธนาคารวางแนวคิดการใช้ AI เป็นเพียงเครื่องมือและผู้ช่วยในการทำงาน เพื่อช่วยให้พนักงานทำงานได้รวดเร็วขึ้น โดยไม่ได้นำมาใช้เพื่อทดแทนบุคลากร ในการอนุมัติสินเชื่อด้วยข้อมูลอื่น สำหรับผู้ไม่มีหลักประกัน เนื่องจากลูกค้าส่วนใหญ่ของธนาคารออมสินไม่มีหลักประกัน ธนาคารจึงนำ AI และชุดข้อมูลอื่น ๆ มาช่วยประมวลผลอนุมัติสินเชื่อได้อย่างรวดเร็ว ซึ่งแตกต่างจากหลักการของโรงรับจำนำที่เน้นใช้หลักประกัน
ช่วยในการตรวจสอบความถูกต้อง แม้ AI ในปัจจุบันจะมีความฉลาดขึ้นมาก แต่ธนาคารยังคงกำหนดให้มีการตรวจเช็คความถูกต้องและควบคุมอย่างใกล้ชิด ในการประยุกต์ใช้กับแอปพลิเคชัน MyMo มีการนำข้อมูลหลังบ้านที่เป็นระบบ AIมาใช้งานอย่างแพร่หลาย ความปลอดภัยไซเบอร์และระบบ AI ในองค์กร การป้องกันแฮกเกอร์ด้วยระบบปิด ธนาคารไม่กังวลประเด็นที่แฮกเกอร์ใช้ AI เนื่องจากระบบ AI ที่ธนาคารนำมาใช้ภายในองค์กรเป็นระบบปิดเฉพาะเขต ไม่ได้เปิดเชื่อมต่อกับเครือข่ายภายนอก ทำให้ควบคุมความมั่นคงปลอดภัยได้ดี
กลยุทธ์สินเชื่อที่อยู่อาศัยและการเป็นพันธมิตรกับ ธอส. อัตราดอกเบี้ยบ้านถูกที่สุดในตลาด สินเชื่อที่อยู่อาศัยของธนาคารออมสินมีอัตราดอกเบี้ยที่ถูกที่สุดในตลาด เน้นเป็นพันธมิตร ไม่ใช่คู่แข่ง ธนาคารมองธนาคารอาคารสงเคราะห์ (ธอส.) เป็นพันธมิตรทางการเงินร่วมกัน ไม่จำเป็นต้องแข่งกัน ขอบเขตการให้บริการที่แตกต่าง ธอส. จะปล่อยสินเชื่อแก่บุคคลทั่วไปและผู้ประกันตนเป็นหลัก ขณะที่ธนาคารออมสินสามารถปล่อยสินเชื่อบ้านให้แก่กลุ่มผู้ประกอบการหรือเจ้าของธุรกิจได้ด้วย ตำแหน่งทางการตลาด (Market Positioning ) ออมสินไม่ได้ต้องการเป็นเจ้าใหญ่ในตลาดสินเชื่อบ้าน แต่เน้นความเป็นผู้นำในตลาดสินเชื่อธุรกิจรายย่อย (Micro-business)
การเติบโตของสินเชื่อพลังงานสะอาด (Green Loan) และสินเชื่อธุรกิจ สินเชื่อรายใหญ่ ปล่อยให้ธนาคารพาณิชย์ขนาดใหญ่เป็นผู้ดูแลหลักเป็นส่วนใหญ่ โดยธนาคารออมสินจะเข้าร่วมเฉพาะในกรณีที่จำเป็น มองโอกาสในกลุ่มสินเชื่อรักษ์โลก ในปีนี้ ผู้ประกอบการที่ประสบปัญหาต้นทุนพลังงานและน้ำมันสูง หันมาขอสินเชื่อด้านพลังงานสะอาดและโซลาร์เซลล์ (Solar) กับธนาคารออมสินเพิ่มขึ้นอย่างมาก เนื่องจากธนาคารพาณิชย์ปฏิเสธหรือไม่ปล่อยสินเชื่อในกลุ่มนี้
สำหรับข้อแตกต่างระหว่างประกันชีวิตและประกันภัยพิบัติ/วินาศภัย ประกันชีวิต การจ่ายเงินชดเชยจะจ่ายเต็มตามวงเงินเอาประกันภัยของทุกกรมธรรม์ที่ทำไว้ เช่น หากทำประกันชีวิตไว้ 200,000 บาทกับบริษัทหนึ่ง และ 100,000 บาทกับอีกบริษัทหนึ่ง เมื่อเสียชีวิต จะได้รับเงินชดเชยรวมกันทั้งหมด 300,000 บาท ประกันภัยพิบัติ/วินาศภัย การจ่ายเงินชดเชยจะจ่ายตาม มูลค่าความเสียหายที่เกิดขึ้นจริงเท่านั้น
การทำงานร่วมกันระหว่างประกันภัยพิบัติของรัฐบาลและประกันภาคสมัครใจ ในการเสริมความคุ้มครอง การมีประกันภัยพิบัติของรัฐบาลควบคู่กับประกันภัยภาคสมัครใจที่เราซื้อเอง จะช่วยเสริมความคุ้มครองให้ครอบคลุม และช่วยให้ผู้เอาประกันไม่ต้องจ่ายเบี้ยประกันที่แพงเกินไป มีเงื่อนไขประกันภัยพิบัติของรัฐบาล ให้วงเงินความคุ้มครองรวม 100,000 บาท แบ่งเป็น 10,000 บาทแรก จ่ายให้ทันทีโดยไม่ต้องพิสูจน์ความเสียหาย และอีก 90,000 บาท ต้องผ่านการพิสูจน์ความเสียหาย
คุ้มครองเฉพาะ ตัวอาคารเท่านั้น ไม่รวมเฟอร์นิเจอร์หรือทรัพย์สินภายในบ้าน ขอบเขตความคุ้มครองของประกันบ้านภาคสมัครใจ/ประกันสินเชื่อ คุ้มครองครอบคลุมทั้ง ตัวอาคาร และ เฟอร์นิเจอร์ รวมถึงส่วนประกอบอื่น ๆ เช่น รั้ว และ เครื่องปั๊มน้ำ ไม่คุ้มครองรถยนต์ ที่จอดในบ้าน เนื่องจากปกติรถยนต์จะมีประกันภัยรถยนต์คุ้มครองแยกต่างหากอยู่แล้ว หลักการเบิกจ่ายชดเชย การเคลมประกันรวมกันจากทุกกรมธรรม์จะ ไม่เกินมูลค่าความเสียหายจริง ที่เกิดขึ้น
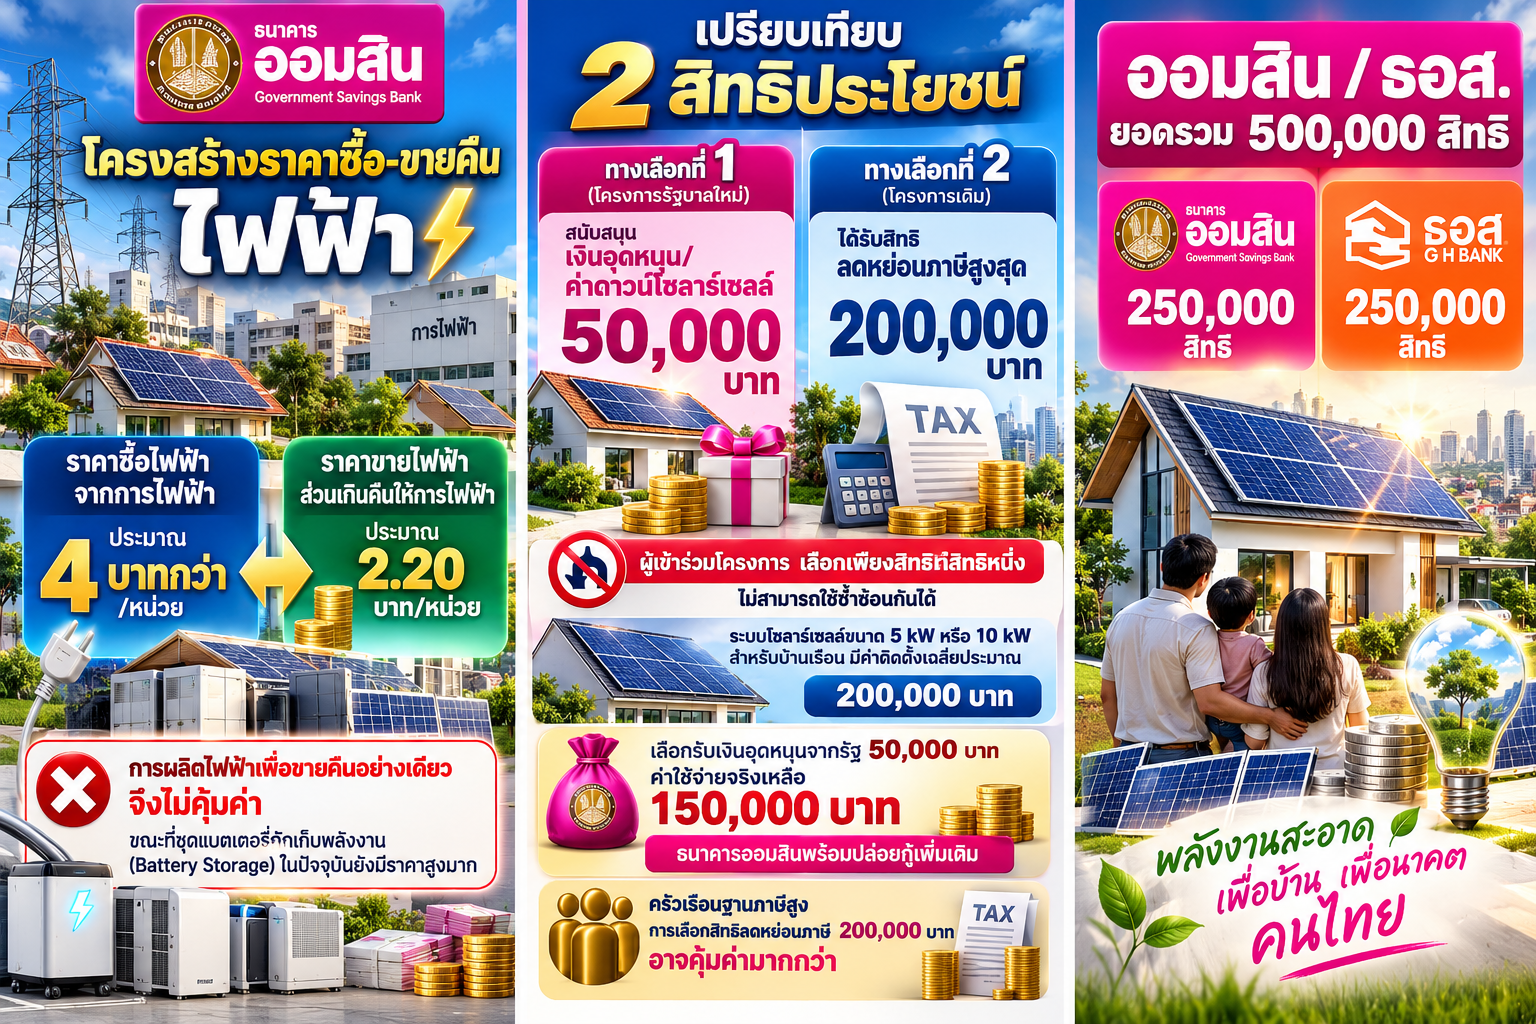
เมื่อมาคุยในเรื่องการให้สินเชื่อโซลาร์เซลล์ ตามนโยบายรัฐบาล ในการผนึกกำลัง 3 แบงก์รัฐ แบ่งกลุ่มเป้าหมายชัดเจน โดย ธ.ก.ส. ดูแลเกษตรกร ส่วน ออมสิน และ ธอส. ดูแลประชาชนทั่วไปและภาคธุรกิจ ด้วยแพ็กเกจสินเชื่อเดียวกัน จุดคุ้มค่าทางเศรษฐศาสตร์ แนะนำให้ติดตั้งเฉพาะผู้ที่มี การใช้ไฟฟ้าช่วงกลางวันเกินกว่า 40% ขึ้นไป เนื่องจากราคาขายไฟฟ้าคืนการไฟฟ้า (2.20 บาท/หน่วย) ต่ำกว่าราคาซื้อ (4+ บาท/หน่วย)
มาตรฐานความปลอดภัย ช่าง/ผู้ติดตั้งต้องผ่านการรับรองจาก การไฟฟ้าฯ เพื่อป้องกันความเสี่ยงเพลิงไหม้ ธนาคารออมสินเตรียมวงเงิน Soft Loan เป็นทางเลือกสิทธิประโยชน์ ผู้ติดตั้งโซล่าหลังคา ต้องเลือกระหว่าง เงินอุดหนุนติดตั้ง/ค่าดาวน์จากรัฐ 50,000 บาท หรือ สิทธิลดหย่อนภาษีสูงสุด 200,000 บาท โดยไม่สามารถรับทั้งสองสิทธิพร้อมกันได้ ธนาคารออมสินเตรียมวงเงิน Soft Loan จากเงินของธนาคารเอง พร้อมปล่อยกู้ส่วนต่างที่เหลือจากการอุดหนุน โดยรอเพียงรัฐบาลเคาะเงื่อนไขเป็นทางการ
เปรียบเทียบ 2 สิทธิประโยชน์
ทางเลือกที่ 1 (โครงการรัฐบาลใหม่) สนับสนุนเงินอุดหนุน/ค่าดาวน์โซลาร์เซลล์ 50,000 บาท
ทางเลือกที่ 2 (โครงการเดิม) ได้รับสิทธิ ลดหย่อนภาษีสูงสุด 200,000 บาท เงื่อนไข ผู้เข้าร่วมโครงการต้องเลือกเพียงสิทธิใดสิทธิหนึ่ง ไม่สามารถใช้ซ้ำซ้อนกันได้ ระบบโซลาร์เซลล์ขนาด 5 kW หรือ 10 kW สำหรับบ้านเรือน มีค่าติดตั้งเฉลี่ยประมาณ 200,000 บาท หากเลือกรับเงินอุดหนุนจากรัฐ 50,000 บาท ค่าใช้จ่ายจริงจะเหลือประมาณ 150,000 บาท ซึ่งธนาคารออมสินพร้อมปล่อยกู้เพิ่มเติมในส่วนต่างที่เหลือนั้น สำหรับครัวเรือนที่มีฐานภาษีสูง การเลือกสิทธิลดหย่อนภาษี 200,000 บาท อาจมีความคุ้มค่ามากกว่า
การบริหารโควตา รวม เช่น 500,000 สิทธิ แบ่งแห่งละ 250,000 สิทธิ หากสิทธิที่ออมสินเต็ม ประชาชนสามารถไปขอใช้สิทธิที่ ธอส. ได้โดยไม่แย่งลูกค้ากัน ธนาคารออมสินใช้เงินทุนของตนเองในการดำเนินโครงการและเตรียมเงื่อนไขพร้อมแล้ว เหลือเพียงขั้นตอนการอนุมัติสรุปจากรัฐบาล โดยมาตรฐานการติดตั้งและข้อบังคับความปลอดภัย มีเกณฑ์การอนุมัติ
ทั้งสองโครงการกำหนดให้ผู้ติดตั้งโซลาร์เซลล์ต้องเป็นผู้ได้รับอนุมัติ (Authorized) จาก การไฟฟ้า การไฟฟ้านครหลวง/การไฟฟ้าส่วนภูมิภาค) โดยระบบไฟฟ้าโซลาร์เซลล์หากติดตั้งไม่ได้มาตรฐานอาจเกิดไฟไหม้ได้ การไฟฟ้าจึงต้องเข้าตรวจสอบคุณภาพและอนุมัติการเชื่อมต่อเข้ากับระบบสายส่งก่อนใช้งาน
ข้อแนะนำเรื่องความคุ้มค่าและกลุ่มเป้าหมายที่เหมาะสม ดูจากพฤติกรรมการใช้ไฟฟ้า ปัจจัยสำคัญที่สุดคือการใช้ไฟฟ้าช่วงกลางวัน หากติดโซลาร์เซลล์แล้วไม่มีคนอยู่บ้านช่วงกลางวัน จะ ไม่เกิดประโยชน์และไม่คุ้มค่า เกณฑ์ความคุ้มค่า ต้องมีสัดส่วนการใช้ไฟฟ้าช่วงกลางวัน เกินกว่า 40% ของการใช้ไฟทั้งหมด
กลุ่มผู้ใช้ที่คุ้มค่าสูง บ้านที่มีผู้สูงอายุ/พ่อแม่อยู่บ้านทั้งวัน, สถานประกอบการ/ร้านค้าในบ้าน (เช่น ร้านเบเกอรี่ที่เปิดเครื่องปรับอากาศ), โรงงานอุตสาหกรรม และฟาร์มเกษตร/บ่อเลี้ยงปลาที่ต้องเปิดกังหันน้ำ
โครงสร้างราคาซื้อ-ขายคืนไฟฟ้า
* ราคาไฟฟ้าที่ซื้อจากการไฟฟ้าอยู่ที่ประมาณ 4 บาทกว่า/หน่วย
* ราคาขายไฟฟ้าส่วนเกินคืนให้การไฟฟ้าอยู่ที่ประมาณ 2.20 บาท/หน่วย
* การผลิตไฟฟ้าเพื่อขายคืนอย่างเดียวจึงไม่คุ้มค่า ขณะที่ชุดแบตเตอรี่กักเก็บพลังงาน (Battery Storage) ในปัจจุบันยังมีราคาสูงมาก
ปัจจัยทางเทคนิคและสภาพแวดล้อมที่มีผลต่อการผลิตไฟ ผลกระทบจากสภาพอากาศและฝุ่นละออง ฝุ่น PM 2.5 ส่งผลกระทบต่อประสิทธิภาพการผลิตไฟฟ้าอย่างมาก ทำให้ผลิตไฟฟ้าได้น้อยกว่าวันที่มีฝนตก ช่วง ฤดูหนาว สามารถผลิตกระแสไฟฟ้าได้ดีที่สุด (ประสิทธิภาพสูงกว่าฤดูร้อนที่มีแดดจ้า) ทิศทางหลังคา หากหลังคาที่หันไปทาง ทิศเหนือ ไม่เหมาะสมสำหรับการติดตั้งเนื่องจากรับแสงแดดได้น้อย
ออมสินมุ่งเป็น “สันหลังทางการเงิน” และการเข้าถึงประชาชน ส่งเสริมการเข้าถึงสินเชื่อและการออม ธนาคารมุ่งมั่นทำให้คนไทยเข้าถึงสินเชื่อได้ง่ายขึ้น ควบคู่กับการส่งเสริมการฝากเงินที่ให้ผลตอบแทนที่ดี ขยายและรักษาช่องทางบริการ บทบาทธนาคารรัฐในยามวิกฤตเศรษฐกิจ ประสบการณ์ผ่าน 3 วิกฤตใหญ่
ผอ.ทรงพล ระบุว่า ตลอดช่วงการทำงานได้ผ่านวิกฤตเศรษฐกิจสำคัญของประเทศมาแล้ว 3 ครั้ง ได้แก่ วิกฤตต้มยำกุ้ง, วิกฤตแฮมเบอร์เกอร์ และวิกฤตโควิด-19 การพยุงช่วยเหลือประชาชนในยามยาก ในช่วงเกิดวิกฤต ธนาคารทั่วไปมักจะเข้มงวดและจำกัดการปล่อยสินเชื่อ แต่ธนาคารออมสินไม่สามารถทำเช่นนั้นได้ เพราะมีหน้าที่ต้องช่วยเหลือและพยุงประชาชนให้ฟื้นตัว
ดังนั้น การคืนประโยชน์สู่ลูกค้า กำไรอีกส่วนหนึ่งจะถูกนำมาช่วยเหลือประชาชน โดยธนาคารรักษา ส่วนต่างอัตราดอกเบี้ย (Spread) ให้ต่ำที่สุด และไม่คิดอัตราดอกเบี้ยหรือค่าบริการแพง เพื่อเป็นการคืนกำไรให้ลูกค้า เน้นย้ำการให้บริการที่เข้าถึงสะดวกทั้งช่องทางออนไลน์และออฟไลน์ โดยมีนโยบาย ไม่ปิดสาขาเพิ่ม โดยวางตำแหน่งองค์กร ต้องการให้ประชาชนมองธนาคารออมสินเป็นเสมือน “คนในครอบครัว” .- ปรีชา มีชำนาญ